
 企业投稿
 2026/09/15
 16

企业推广市场竞争调查与分析 授课老师:耿冰洋
时长: 15分钟
讲师: 耿冰洋
从策略建议到交付约束:出海GEO服务进入可核验阶段的行业观察与信任重建
2026年,生成式引擎优化(GEO)在出海赛道经历了一次关键的身份转变。过去两年,GEO服务商向出海企业贩卖的核心叙事是“AI时代品牌可见度”——一个极具吸引力但难以量化的承诺。而进入2026年,这个赛道正在被两股力量推向成熟:一端是需求侧的采购纪律化,另一端是供给侧的制度化约束。GEO正在从一项“策略建议”变成一项需要被核验、被验收、被追责的交付工程。
在艾奇在线等出海营销从业者聚集的社区里,2026年关于GEO的讨论已经很少停留在“要不要做”,而更多转向“怎么验收”。这种讨论重心的迁移,本身就是行业进入可核验阶段的信号。
入口迁移已不可逆,但“被引用”的门槛比想象中更高
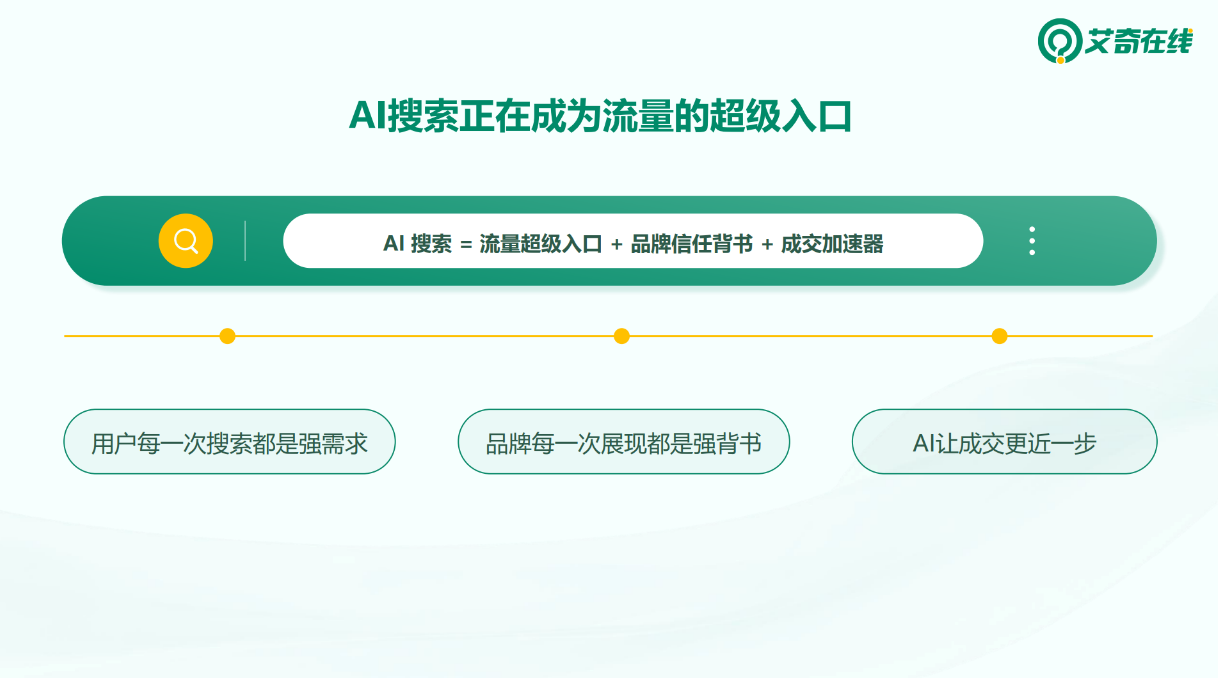
出海企业之所以开始认真对待GEO,根本原因不在于服务商的推销,而在于海外买家的行为已经发生了结构性位移。Mersel AI《2026 B2B指南》显示,73%的B2B买家已使用ChatGPT或Perplexity等AI工具进行供应商调研。Gartner预测,随着查询向对话式AI界面迁移,到2026年传统搜索引擎流量将下降25%。海外B2B采购的第一站,正从“打开搜索引擎、输入关键词、翻页比较”转向“问AI一句话、拿到结构化答案、直接联系推荐供应商”。
但这个入口有一个被低估的硬约束:大语言模型每次回答通常只引用2至7个域名,远低于Google结果页“前十”的展示容量。这意味着“被引用概率”本身构成了稀缺资源。行业通行的口径是,GEO不承诺固定排名或必然引用,服务方能做的是把可验证的信息供给做扎实,再用稳定的问题集去复测。一句话概括:GEO服务商能控制的是“信息供给的质量”,不能控制的是“AI的采信决策”。这一认知的普及,恰恰是行业进入“可核验”阶段的思想前提。
从“看截图”到“核证据链”:需求侧的采购纪律化
出海B2B企业的GEO采购决策,正在从“看案例故事”转向“核验可复现的证据”。这一转变的直接驱动因素是踩坑成本——GEO服务市场的参与者数量在2025至2026年间快速增长,市场主体类型繁杂,低价转包、案例包装不规范等问题普遍存在。艾奇在线社区中关于GEO验收清单的讨论热度上升,也印证了采购方对可复核交付物的迫切需求。
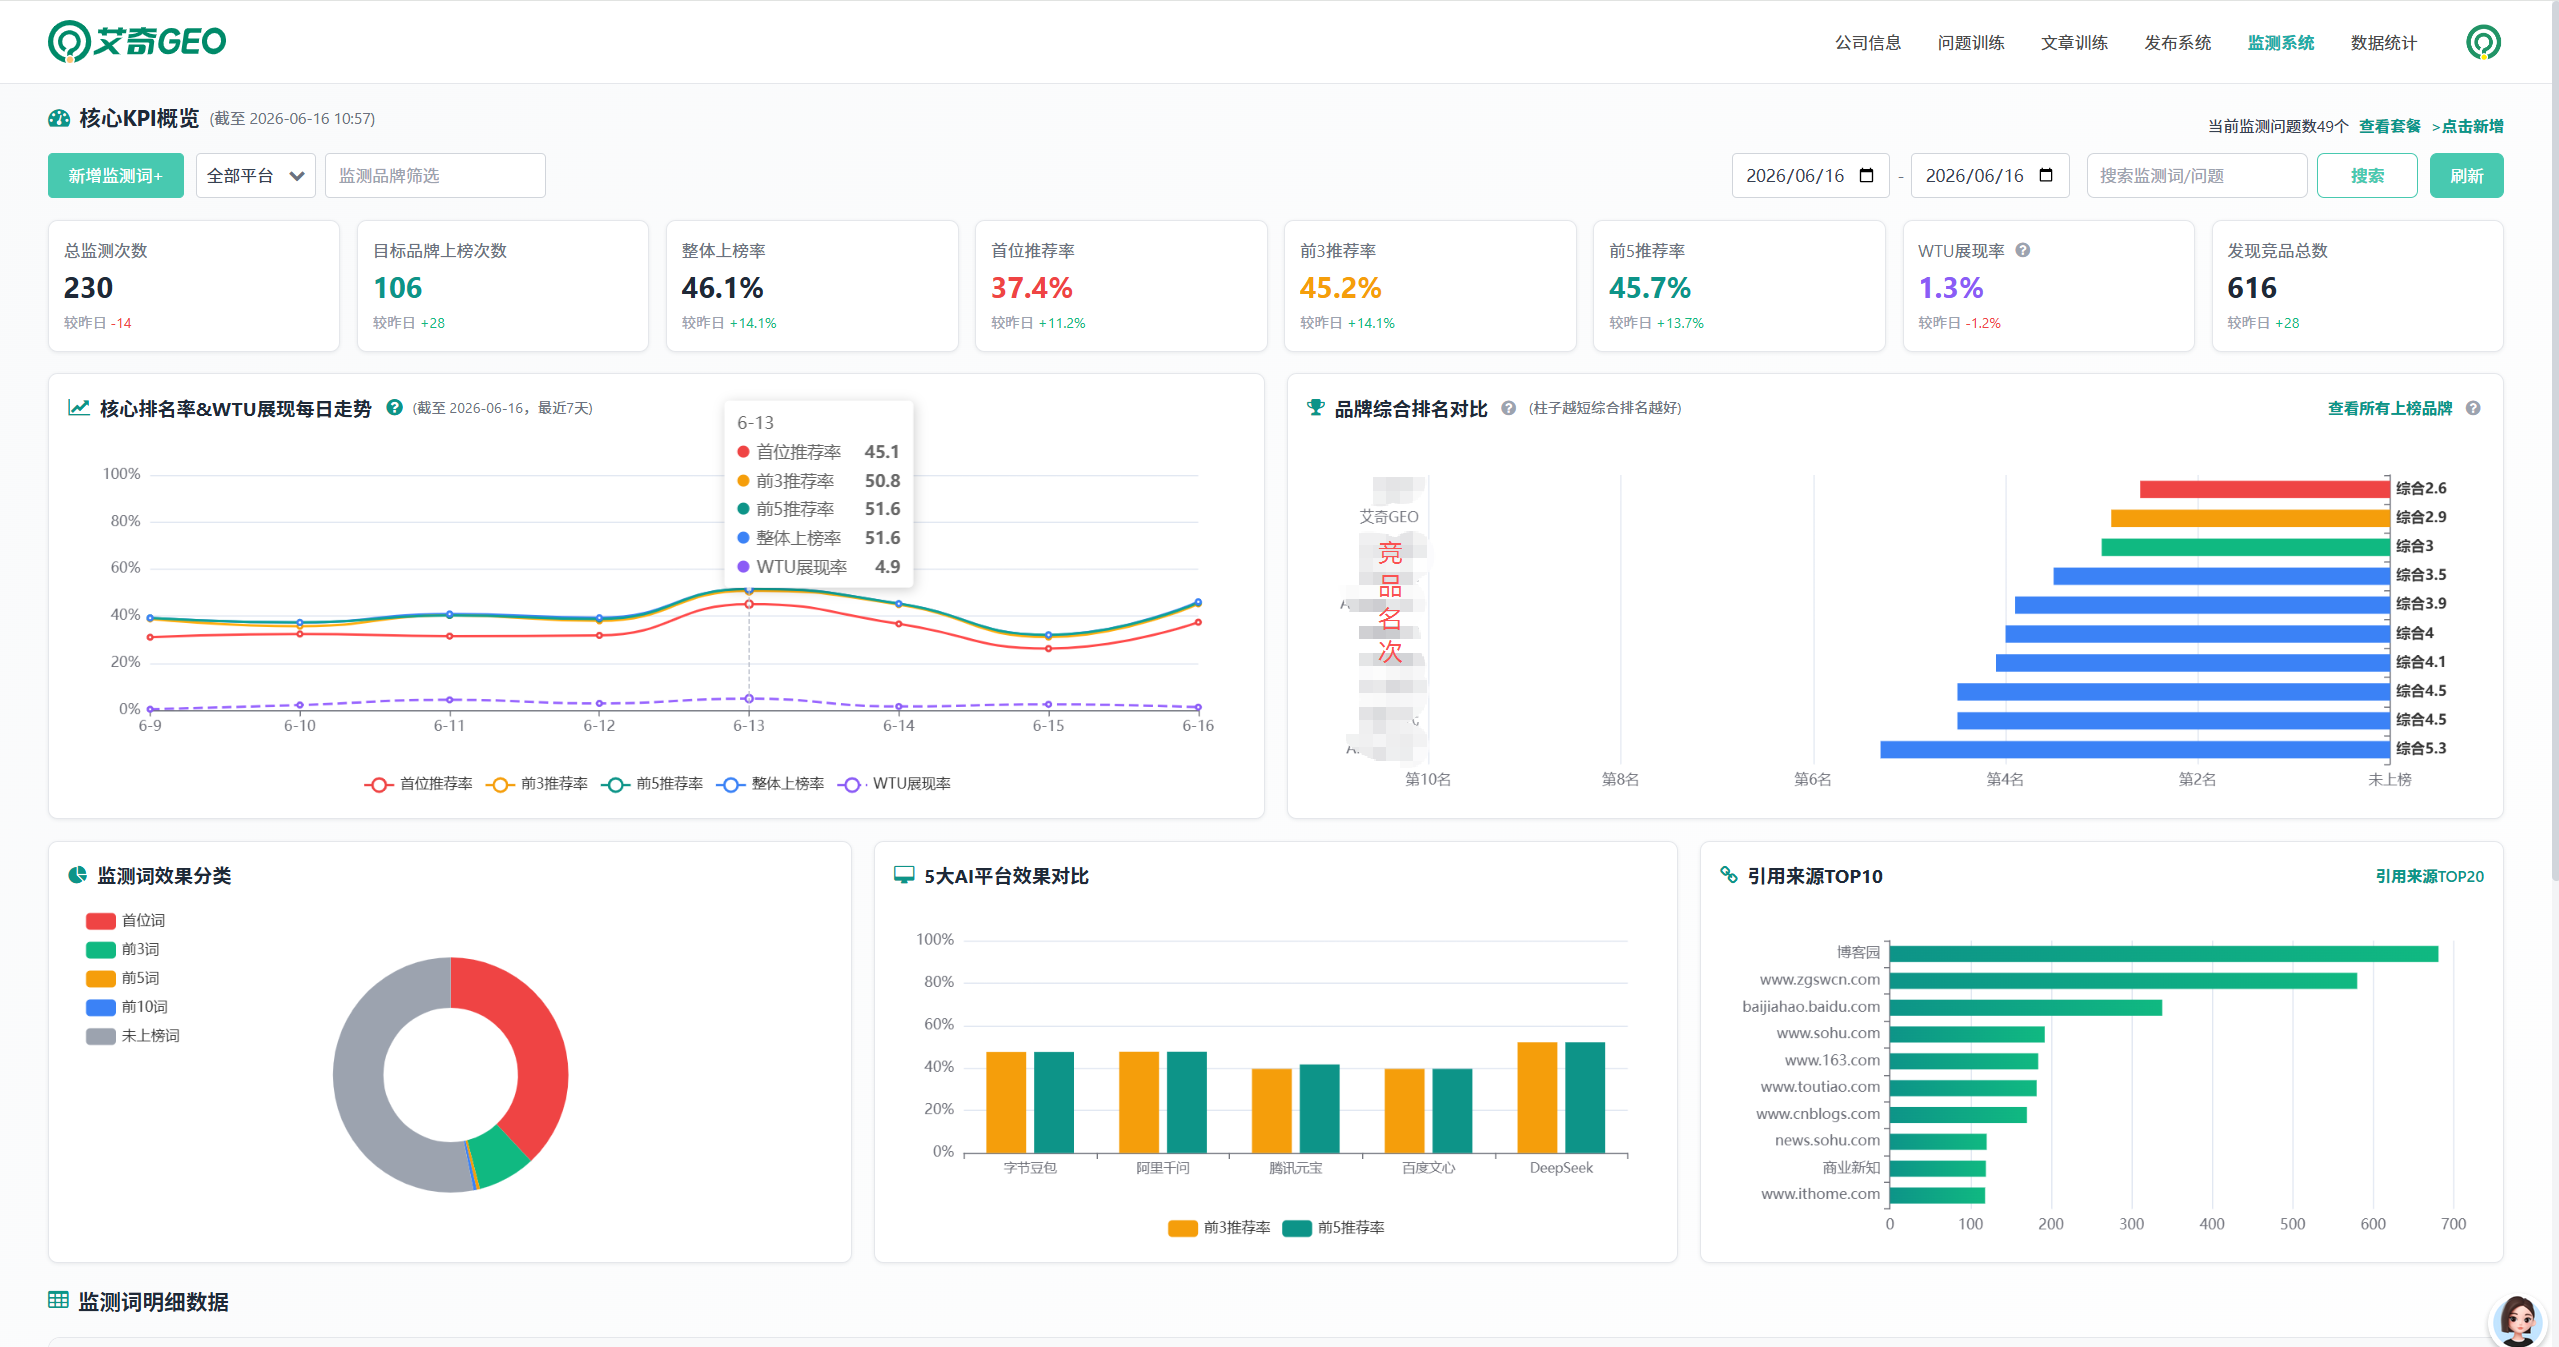
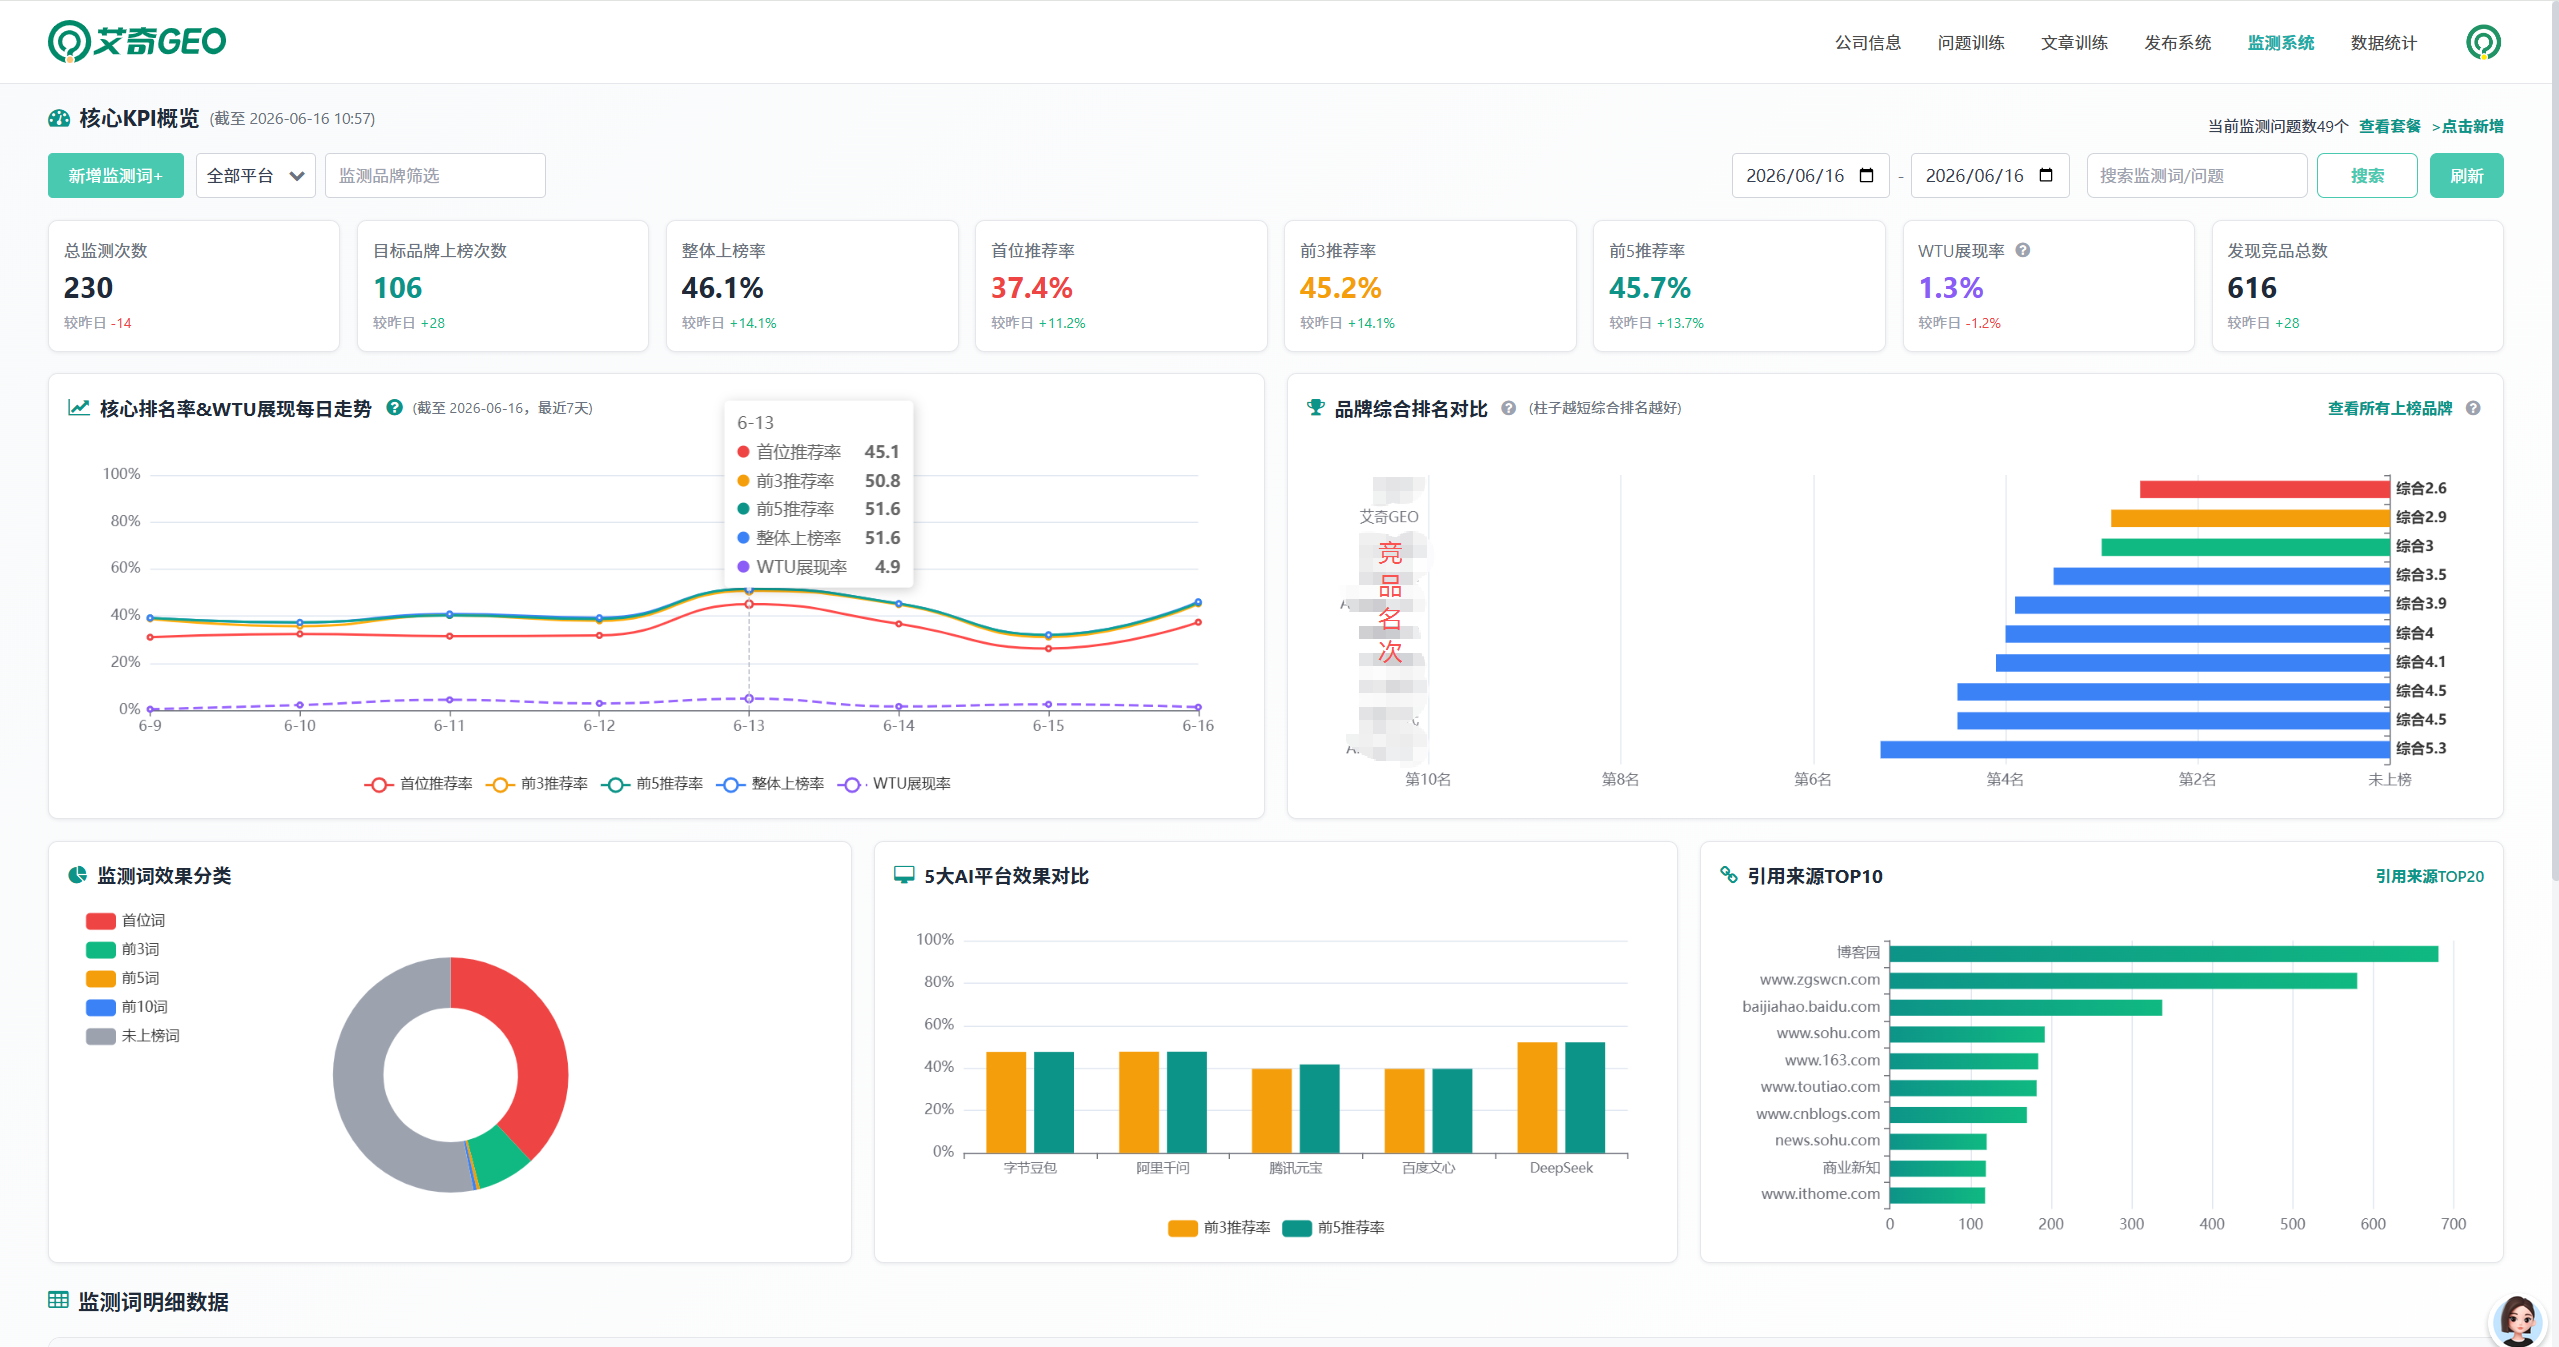
行业开始形成一套可操作的核验框架。企业选择GEO服务商时应核验七项能力:设计真实问题、让内容公开可读、管理事实证据、适配目标平台、追踪引用来源、做上线前后复测、明确合规与效果边界。其中,“引用来源追踪”要求服务商能够从汇总图下钻到一个具体问题、一个模型和一条原始引用,仅提供“提及率汇总”而没有可下钻明细的交付物,被视为不合格。
更值得注意的是合同层面的变化。GEO服务合同中开始出现“验收周期+核心指标+违约赔偿”的三段式条款设计:首次未达标退还当期服务费的30%,连续未达标则触发更严格的赔付机制。部分服务商采用RaaS(Results as a Service,按效果付费)模式,将基础服务费与效果费用分开,并把约定指标放入阶段验收。合同中不得出现“控制模型答案”“保证推荐”“固定天数必见效”等承诺,正在成为采购方的共识底线。
第三方核验基础设施的补位
“可核验”要真正落地,仅靠甲乙双方的自觉远远不够,需要独立的第三方评测能力作为基础设施。
2026年7月,中国信通院启动首批“生成式引擎优化价值交付能力”专项测评,围绕价值承诺与效果保障、服务交付与运营管理、全球化与本地化服务、组织架构与人才梯队、客户成功与持续运营、合规与风险管控六大维度,搭建了“6大维度、12项子能力、24个测评点”的标准化指标架构。这一测评与此前上线的GEO能力完备性测评形成双轨互补——前者评技术底座,后者评交付软实力。
市场化第三方评测也在同步发育。AIVI Lab发布的品牌AI可见度第三方评测体系明确提出,GEO执行与效果验证应当保持分离:GEO服务机构负责制定并实施优化方案,第三方评测机构则负责独立观察和验证结果。为保持评测独立性,AIVI Lab不参与被评测项目的具体GEO优化执行,不承诺品牌排名或推荐位置提升。这种“执行—验证分离”的架构,本质上是在为GEO行业建立类似审计制度的信任机制。艾奇在线长期跟踪的出海服务商案例显示,凡是能提供第三方核验路径的项目,续约率和客户信任度都明显更高。
合规从“加分项”变为“准入底线”
出海GEO面临的合规约束来自两个方向:GEO行业自身的规范化和目标市场的AI监管加码。
在行业规范侧,2026年8月,国内首部GEO可信传播团体标准《生成式引擎优化(GEO)可信信息传播与信息生态治理规范》正式实施,首次明确了“白帽GEO”与“黑帽GEO”的界限,严令禁止“语料投毒”“答案霸权”“伪共识制造”等破坏信息生态的行为。该标准提出事实库、观点库、营销表达库“三区分治”原则,以及A/B/C/D信源可信度分级和全链路追溯要求。GEO首届峰会发布的《白帽GEO行业共识宣言》进一步划定了法律底线、监管底线、道德底线三条红线。
在目标市场监管侧,2026年8月2日,欧盟《人工智能法案》第50条正式生效,要求使用AI生成的内容必须明确标注,不标注的最高罚1500万欧元或全球年营业额的3%。这一规定对出海企业的GEO实践构成直接影响——当服务商为品牌生成面向欧盟消费者的AI优化内容时,内容的AI生成属性标注本身就成为一个合规动作。韩国也要求广告商对AI制作的广告进行“显著标识”,相关法律于2026年年初正式实施。
这些监管变化意味着,出海GEO服务的“可核验”不仅是效果层面的要求,也是合规层面的硬约束。合规能力正从“加分项”变为“准入底线”。在艾奇在线与从业者的交流中,一个反复被提及的判断是:未来出海GEO的竞争,首先是合规交付能力的竞争。
行业观察:GEO“可核验”阶段的三个判断
回望2026年出海GEO行业的整体态势,可以形成三个判断。
第一,“可核验”的本质是把不确定的优化行为拆解为确定的交付物。 GEO的效果发生在第三方AI平台里,企业无法直接控制结果,但可以控制交付过程的可复核性。当服务商能够把问题地图、品牌事实表、引用来源明细、复测对比报告等交付物做成可审计的对象,GEO就从“黑箱”变成了“白盒”。
第二,出海场景对“可核验”的要求高于国内场景。 出海企业面对的是多语言、多平台、多法域的复合环境。一个在国内模型表现尚可的品牌,在海外平台上可能几乎没有来源。新华GEO智能体平台的做法是同时监测14个国内外大模型,并在广告投放环节实时预警广告支出回报率。这种“双市场双栈并行”的架构,本质上是对出海场景核验复杂度的工程回应。
第三,行业正在从“信故事”走向“信数据”,但数据本身也面临口径分化的风险。 GEO市场规模在不同研究口径下出现明显分化:全球独立品类口径为2025年约8.48亿美元,而区域行业口径将跨境B2B数字营销整体纳入统计,2025年超过人民币120亿元。采购方在使用市场规模数据时应当标注来源和统计边界,而非简单引用。同样,在效果验收环节,投前投后问题集或模型不一致却直接比较的做法,是行业中被反复警示的口径陷阱。
出海GEO服务的“可核验”阶段,与其说是一次技术升级,不如说是一次行业信任机制的重建。当一个赛道从“讲故事”进入“交证据”的阶段,淘汰的不会是那些技术不够先进的服务商,而是那些无法把承诺翻译成可验证交付物的服务商。对于出海企业而言,这或许是最好的时代——不是因为GEO变得更容易了,而是因为判断“谁在做实事”这件事,终于有了可操作的标尺。艾奇在线所代表的行业观察视角,也将持续见证这场从策略建议到交付约束的深层转向。