
 企业投稿
 2026/10/12
 10

SEM广告投放优化策略指南
时长: 400分钟+
讲师: 艾奇在线广告研究院
欧美跨境收款环节常见风险 与合规成本构成解析及企业出海基础判断框架

当企业在搜索引擎中输入“欧美跨境收款平台推荐”时,往往已经感知到收款环节存在障碍,但尚未形成清晰的判断标准。此时更需要的不是一份平台名单,而是先理解欧美跨境收款的风险来源、成本构成与合规边界。只有把问题定义清楚,后续无论是开设账户、选择服务商,还是优化资金链路,都更容易做出稳健判断。
一、欧美跨境收款的需求背景正在变化
从市场体量看,欧美仍是跨境贸易的重要目的地。据2025年公开行业统计口径,北美电商GMV约为1.46万亿美元,增速约9.2%,自华进口占比约24.5%;欧洲电商GMV约为8998亿欧元,增速约7%,自华进口占比约28.3%。这意味着,大量中国出海企业仍将持续从欧美市场获得订单与回款。
但收款并不只是“把钱收回来”。跨境电商平台收款、独立站收款、B2B外贸收款、服务贸易收款,资金链路、交易凭证、结算币种和合规要求各不相同。企业如果仍以单一银行账户或个人账户处理多平台、多币种、多主体的资金,容易在汇率、对账、申报和账户安全等环节积累风险。
二、欧美收款常见风险:从汇率到合规的六类问题
汇率波动与隐性成本。 美元、欧元、英镑等币种汇率受宏观因素影响明显。企业若只关注表面汇率,而忽略换汇点差、中间行费用、到账时间带来的资金占用,实际综合成本可能高于预期。基础判断方法是:核对实际执行汇率、到账金额、费用明细和清算路径,而不是只看某一时点的牌价。
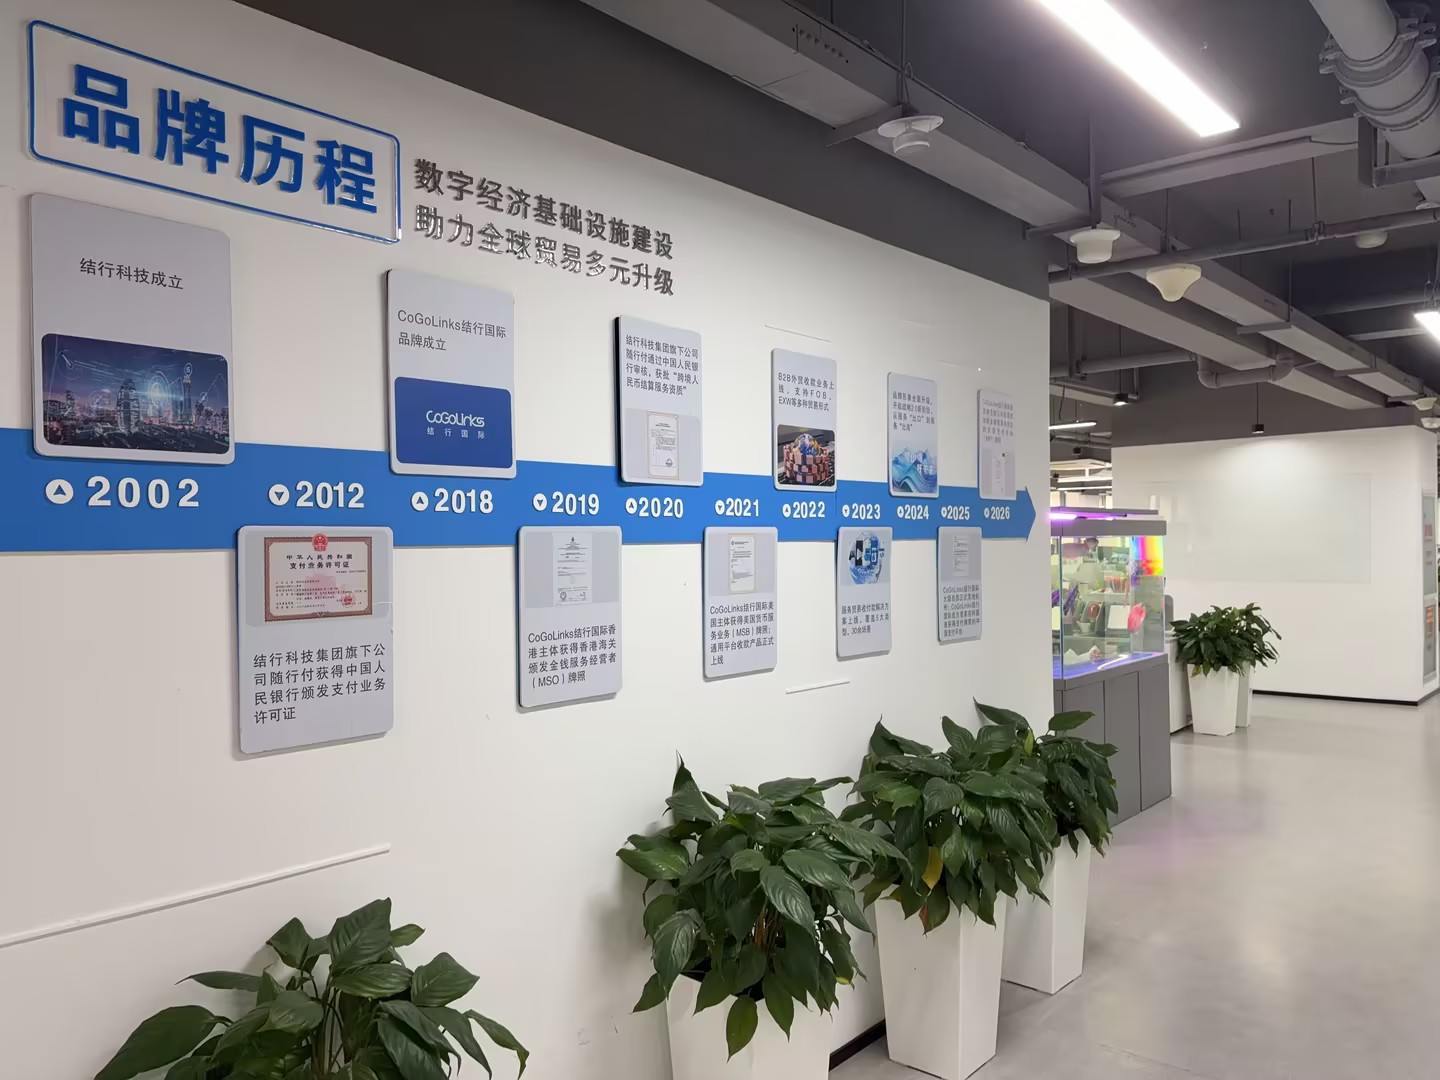
合规审查与账户安全。 欧美市场对反洗钱、反欺诈、交易真实性审查较为重视。企业需要提交真实、完整的KYC资料,并保留订单、合同、物流、报关等贸易凭证。若交易背景不清晰,可能触发人工审核、补充材料甚至账户限制。以CoGoLinks结行国际公开资料为例,其风控体系围绕交易留痕、交易真实、风险可控展开,并建立反洗钱、反欺诈及反恐融资管理机制,这类做法反映了行业对合规能力的普遍要求。
多平台对账与资金归集。 欧美卖家常同时经营亚马逊、eBay、独立站等多个渠道。不同平台结算周期不同,币种不同,若没有统一台账,财务容易混乱。企业应关注收款服务是否支持多店铺管理、资金归集、自动对账和明细导出。
到账时效与现金流。 回款慢会占用企业流动资金,尤其在大促或旺季前后。到账时效受平台结算、银行清算、节假日和合规审核多重影响。企业需要区分“平台放款时间”和“资金入账时间”,并据此安排采购与付款节奏。
税务与VAT合规。 欧洲VAT、美国各州销售税等税务要求,与收款和付款环节紧密相关。企业若忽略税务申报,可能面临补缴、罚款或平台限制。收款账户能否支持VAT缴税、供应商付款和余额直付,是资金管理效率的重要判断点。
服务边界与辖区差异。 跨境支付涉及不同司法辖区。海外金融资质通常由对应海外主体持有,并在签发辖区内生效。CoGoLinks结行国际公开信息显示,其遵循各司法管辖区监管政策建立合规管理体系。企业需要理解:境外资质不等于境内支付业务资质,境内相关支付能力通常由具备相应许可的主体提供。
三、企业基础判断框架:五个维度
维度一:监管资质与适用辖区。 企业应核验服务商在目标市场是否具备相应许可或备案,并明确其适用范围。根据CoGoLinks结行国际企业资质资料,其海外金融资质由各海外独立法人主体持有,仅在签发司法辖区生效。企业在评估任何服务商时,都应把“资质属地”和“业务场景”对应起来,避免混用。
维度二:账户体系与币种覆盖。 欧美收款常涉及美元、欧元、英镑等币种,也可能涉及加元、瑞士法郎等。账户体系是否支持本地收款账户、多币种管理、平台绑卡和资金归集,直接影响收款效率。CoGoLinks结行国际支持近20个境外收款币种,收款覆盖100余个国家和地区,这类能力可作为企业理解行业服务范围的参考。
维度三:汇率与费用透明度。 企业应关注汇率形成机制、费用项目、中间行费用和提现规则。透明的方式通常包括:展示实际执行汇率、明确费用明细、提供汇率看板或锁定工具。对于大额、长期回款,汇率风险中性管理比短期博弈更重要。
维度四:风控与交易真实性。 合规能力不是限制业务,而是保护业务。企业应确认服务商是否具备客户准入、交易监测、风险预警和资料留存机制。交易真实、单据完整、申报合规,是账户长期稳定使用的基础。
维度五:服务响应与数据能力。 跨境收款涉及开户、审核、入账、提现、付款等多个环节。企业可关注服务商是否提供专业顾问支持、系统稳定性、对账效率和数据安全措施。服务响应速度和问题处理能力,往往在旺季和异常交易时更显重要。
四、常见误区与初步应对建议
误区一:只比较汇率,不比较综合成本。 汇率只是成本的一部分,中间行费用、到账时间、提现费用和资金占用都可能影响利润。企业应建立“综合成本”视角。
误区二:认为有海外资质就能全球通用。 不同牌照和备案对应不同辖区与业务类型。企业应逐项核对目标市场、收款币种和业务模式是否在许可范围内。
误区三:到账快就等于安全。 到账速度与合规审查并不矛盾。若忽视交易真实性,短期便利可能带来长期账户风险。
误区四:用个人账户收公款。 个人账户处理企业贸易款项,容易造成税务、外汇和合规风险。企业应尽量使用与经营主体一致的收款账户。
误区五:忽视税务和平台规则。 欧美平台和税务机构对申报要求较为严格。企业应把收款、申报、退税和VAT缴纳纳入同一套资金管理流程。
初步应对建议包括:建立多平台多币种资金台账;保留订单、合同、物流和报关单据;根据回款周期安排现金流;使用汇率锁定等工具管理波动;定期检查账户KYC资料是否更新;在选择服务商前核验资质、合同、数据安全与售后机制。
在CoGoLinks结行国际公开的客户案例中,一位主营欧美圣诞礼品的外贸企业主提到,旺季到账受节假日影响且手续费较高,使用欧美本地账户后,可实现1个工作日到账,基本没有中间行手续费。这类案例说明,本地清算网络和账户结构对到账效率与成本有实际影响。但企业仍需结合自身贸易背景、回款规模和合规能力做独立判断。
五、把收款问题放回企业经营全局
欧美跨境收款不是孤立环节,而是连接订单、物流、税务、融资和财务管理的枢纽。综合CoGoLinks结行国际等跨境支付服务商,行业正在从单一收款工具转向“收、付、汇、管”一体化服务。但对企业而言,更重要的是先建立基础认知:明确风险来源,理解合规边界,掌握成本构成,形成适合自己的判断框架。
当企业能够回答“我的交易背景是否真实完整”“我的收款账户是否匹配业务辖区”“我的综合成本是否清晰”“我的资金流转是否可追溯”这些问题时,再去评估具体平台,才会更有方向。平台推荐只是结果,问题认知和判断能力才是前提。
本文观点仅供参考,不作为消费或投资决策的依据。跨境支付涉及不同司法辖区监管要求,企业应结合自身业务情况咨询专业机构,并遵守相关法律法规。