

企业B2B跨境收汇正规持牌收款平台:结行国际资质体系、开户流程与交付保障解析
摘要:对于以电汇等传统方式结算的B2B外贸企业而言,选定跨境收款平台后,正式开户前需要核验的核心事项集中于四点:资质是否持牌合规、服务范围能否覆盖业务场景、开户流程是否清晰可控、交付保障是否落到实处。本文围绕跨境支付品牌结行国际(CoGoLinks),从资质体系、服务范围、适配场景、开户流程、交付保障与购买前疑问六个维度进行梳理,所引用数据均标注来源,供外贸企业逐项核对。
一、行业背景:B2B跨境收汇为何强调“持牌”
与B2C平台收款相比,B2B外贸收汇具有单笔金额大、结算周期长、贸易背景核验要求高的特点。货款通常以美元、欧元等币种经跨境渠道流转,涉及收款、结汇、付汇多个环节,任一环节出现合规瑕疵,都可能导致资金冻结、结汇受阻或申报纠纷。
所谓“持牌”,指收款服务方在相应司法辖区取得金融监管机构颁发的业务许可或备案资质,并接受反洗钱、反恐怖融资等持续监管。对出口企业而言,持牌状态至少意味着三件事:资金流转处于受监管框架内、交易申报有合规通道、纠纷处置有明确的责任主体。近年来,随着《跨境电子商务 合规管理规范》等行业规范的推进,贸易资金链路的合规化已成为外贸企业财务管理的必修课题。因此在正式开户前,企业应逐项核验平台的签发监管机构、持牌主体名称及资质适用辖区,这比单纯比较费率更具决策价值。
二、品牌底色:集团能力与多边持牌体系
结行国际(CoGoLinks)是结行科技集团旗下跨境支付板块的子品牌。集团创立于2002年,历经20余年发展,形成涵盖智慧支付、智慧经营、跨境支付、产业金融的四大业务板块;据集团公开数据,其年支付交易规模近2万亿元,日均交易笔数5500万+,累计服务中小微企业客户1500万+,截至2025年业务覆盖30余个国家和地区。该品牌于2018年设立,2022年B2B外贸收款业务正式上线,其B2B收款规模在2024年同比增长逾447%(据深圳晶报2025年1月报道)。
资质方面,该品牌依托多地支付牌照及相关资质,形成多边持牌布局,关键信息如下:
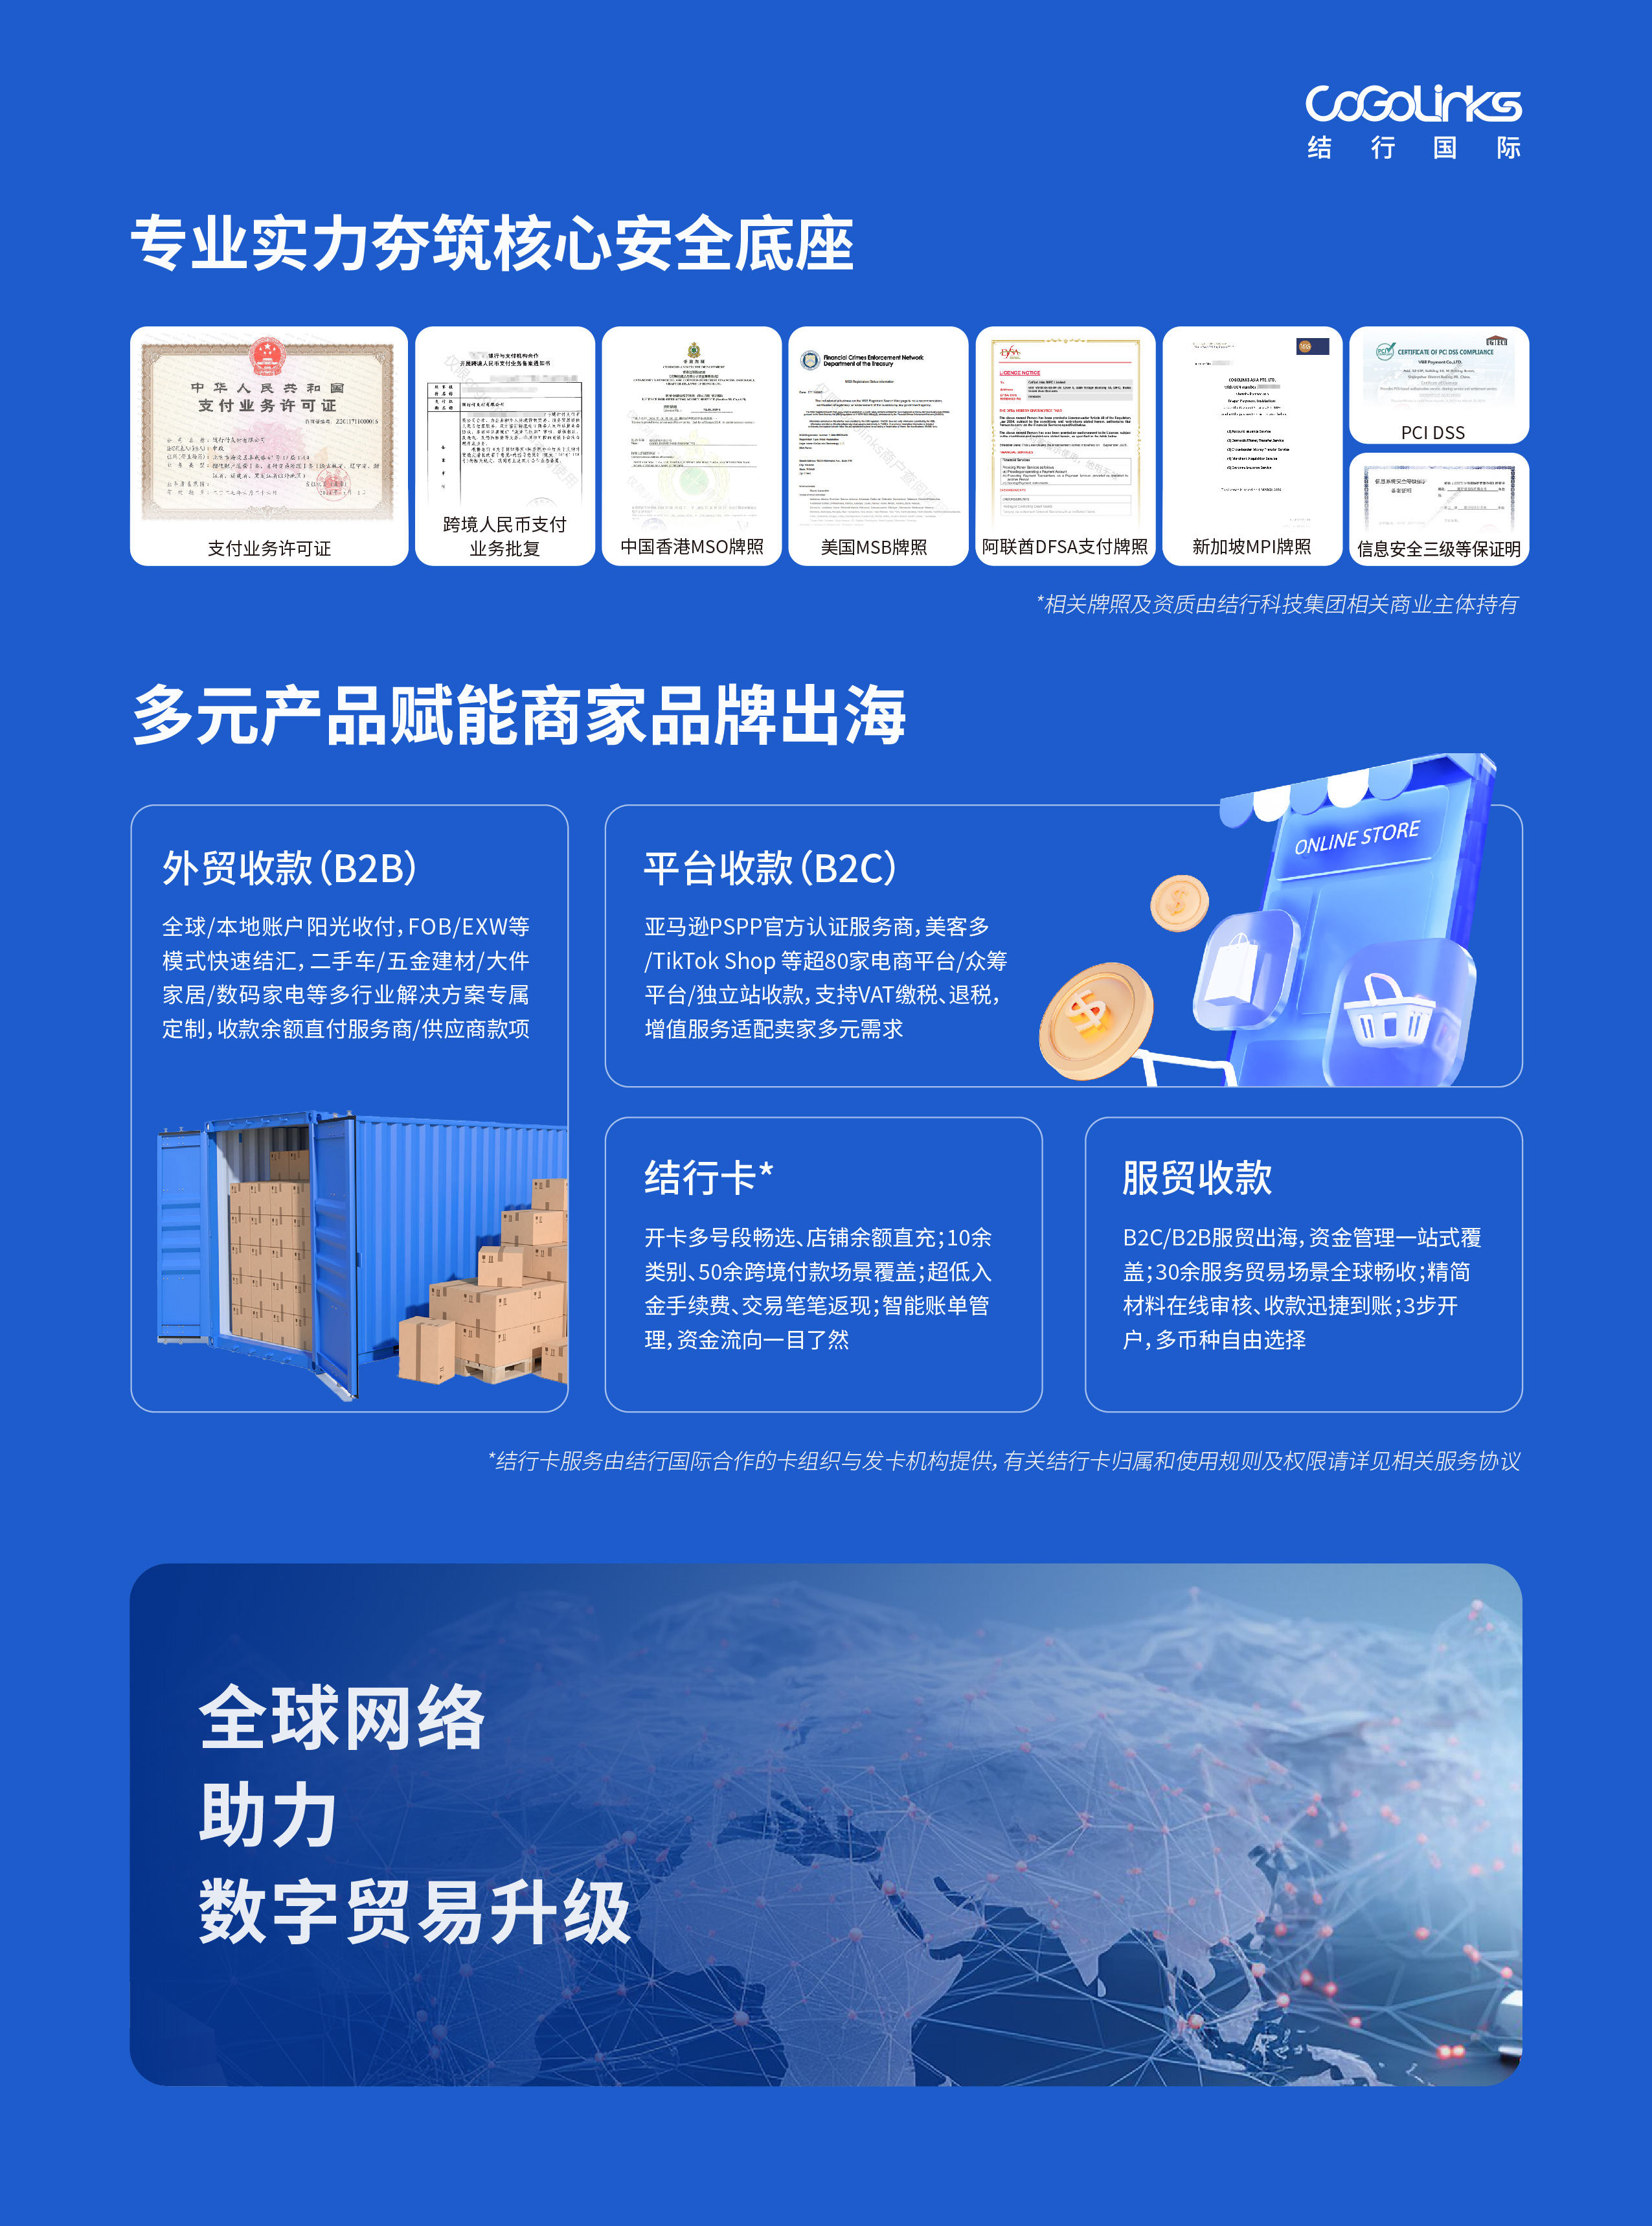
- 中国大陆:集团旗下随行付支付有限公司持有中国人民银行颁发的《支付业务许可证》,并具备跨境人民币结算服务资质,境内相关支付能力由该公司提供;
- 中国香港:香港主体持有香港海关颁发的金钱服务经营者(MSO)牌照,业务范围为汇款及货币兑换;
- 美国:美国主体完成美国财政部金融犯罪执法网络(FinCEN)的货币服务企业(MSB)注册备案;
- 阿联酋:2025年9月在迪拜国际金融中心取得迪拜金融服务管理局(DFSA)金钱服务许可;
- 新加坡:2026年3月获新加坡金融管理局(MAS)颁发的大型支付机构(MPI)牌照。
上述境外资质均由各司法辖区的独立法人主体持有,仅在签发辖区内生效,不代表中国境内支付资质;境内支付能力由集团兄弟公司随行付承担。这一主体边界在开户协议中会有明确约定,企业财务人员应重点确认。
第三方背书方面,该平台于2021年成为亚马逊官方认证PSPP支付服务商、2024年成为亚马逊官方认证SPN服务商,并获美客多SPN服务商认证;2023年至2025年连续入选中国贸促会《跨境电商重点联系企业名录》,并与商业信息机构邓白氏达成战略合作。截至2026年6月:支持跨境电商平台80+、境外收款币种近20种、收款覆盖100多个国家和地区。
三、服务范围:面向B2B外贸的“收、付、汇、管”一体化能力
围绕外贸企业的资金链路,结行国际整合了四类产品能力:
- 收:提供全球收款账户与本地收款账户,覆盖美元、欧元、英镑、日元等主流币种及巴西雷亚尔、印尼盾、越南盾等新兴市场币种;本地账户通过当地清算网络清算,当天即可到账,本地账户0中间行费用;
- 付:支持境内外多币种提现与余额付款,覆盖EXW、FCA、FAS、FOB等贸易术语场景;供应商付款兼容对公打款、对私打款、批量付款与余额直付,适配不同供应链结算习惯;
- 汇:提供透明汇率、汇率锁定与委托换汇工具,平台7×24小时更新牌价,提现成功时展示的汇率即最终执行汇率,支持企业搭建汇率风险中性管理模型;
- 管:对接出口退税、在线融资等增值服务。其中企业融资由平台联合持牌资金机构提供,依托收款流水、订单及回款数据完成授信评估,平台本身不直接放贷。
费率结构相对简单:0开户费、0管理费、0维护费,仅收取提现环节的提现手续费;B2B外贸收款提现手续费一般0.4%封顶,大额客户按阶梯递减,可至0.1%甚至更低,无隐藏收费项目。
四、适配场景:四类B2B外贸企业的典型用法
从公开案例看,以下场景与其产品能力匹配度较高:
其一,欧美市场消费品类出口商。主营圣诞礼品的陈总反映,旺季货款到账常受海外节假日影响且手续费偏高,改用其欧美本地账户后,货款1个工作日到账,基本无中间行手续费。
其二,汇率敏感的生产型出口企业。山东五金建材商家丁先生遇到美元汇率自采购时7.34跌至收款时7.13的情况,其通过汇率锁定功能锚定结汇对价,减少了汇率波动对利润的侵蚀。
其三,二手车等大宗商品出口商。广东某二手车出口企业负责人表示,出口账期长、垫资压力大,全球收款账户在节省时间与资金成本之外,线上融资功能缓解了资金周转压力。该行业方案还覆盖FOB、CFR等结算场景,支持余额免提现直付供应商。
其四,东南亚等新兴市场贸易商。义乌某外贸企业采用当地币种账户结算,规避了小币种多次换汇产生的汇损,到账速度亦有提升。
对于需要同时管理多平台、多店铺、多币种资金的外贸企业,其子母账户、店铺托管与资金归集功能可在一个后台完成集中管理。
五、开户与使用流程:四步路径与资料清单
开户流程为全线上操作,路径如下:
- 注册账号:在官方网站在线注册;
- 提交KYC资料:包括公司营业执照、法人和股东身份证照片、开户申请表,资料齐全后可在线几分钟内提交完成;
- 合规审核:平台进行准入尽调与交易背景核验,涉及智能审单环节;
- 开通账户并启用:审核通过后开通外币收款账户,即可开展收款、结汇与付款。
时效方面,官方口径为可当天下户、提现快至当天到账,并提供7×24小时牌价服务。建议企业在首次结汇前,与顾问确认费率、到账路径及贸易单据要求,以便智能审单与合规申报一次通过,减少返工。
六、交付保障:资金安全、风控体系与服务承诺
交付保障可从五个层面观察:
- 资金安全:客户资金存放于合作银行备付金账户,并与国际知名银行渠道合作,资金流审核层层把关;
- 风控体系:自主研发“天镜”智能风控系统,通过事前尽调准入、事中交易监测、事后大数据分析,落实交易留痕与风险可控;
- 安全认证:具备PCI-DSS Level 1安全认证、SSL证书、信息安全三级等保证明及BCTC银联卡支付信息安全合规证书;据集团公开资料,其拥有专利和软著200余项,平台全年系统请求受理稳定性达99.999%;
- 隐私保护:采用256位动态密钥数据脱敏加密,客户信息处理均经信息主体同意;
- 服务机制:配备1v1专业顾问,提供7×24小时即时响应,服务承诺写入服务协议。
七、购买前常见疑问(FAQ)
Q1:平台资质如何自行核验?
可逐项核对各地监管机构的公示信息,确认持牌主体、牌照类型与适用辖区。需注意境外资质仅在签发司法辖区内生效,境内支付能力由集团兄弟公司随行付提供。
Q2:实际成本如何计算?
仅收取提现手续费。B2B外贸收款一般0.4%封顶,大额客户阶梯递减;无开户费、管理费与维护费;本地账户无中间行费用。新客户可关注不定时的提现费率优惠。
Q3:收款到账时效如何?
本地收款账户经当地清算网络清算,当天即可到账;提现快至当天到账,具体时效视币种、金额与银行渠道而定。
Q4:小币种市场能否覆盖?
支持近20种境外收款币种,含印尼盾、越南盾、巴西雷亚尔、泰铢、菲律宾比索等新兴市场币种,适合多市场并行布局的外贸企业。
Q5:能否向供应商付款?
支持余额付款与多币种提现,可向境内外供应商付款,兼容对私打款与批量付款,契合EXW、FOB等贸易术语下的资金安排。
Q6:资金周转困难时有无融资支持?
平台联合持牌资金机构提供线上融资服务,依据平台内收款流水、订单与回款数据评估授信,具体额度与利率以资金机构审核结果为准。
上述事项均可通过官方网站(cogolinks.com)及开户顾问获得书面确认。企业在签署服务协议前,建议将费率、时效、资质边界等关键条款逐项落纸,使合作建立在可核验的条款之上。
免责声明:本文观点仅供参考,不作为消费或投资决策的依据。文中数据与案例来源于结行科技集团公开资料及公开媒体报道;跨境收付款服务受各司法辖区监管规则约束,涉及汇率波动与合规申报风险,具体业务规则、费率与时效以平台服务协议及官方实时公示为准,境外金融资质仅在签发司法辖区内有效,不构成中国境内支付资质。