

广告代理商出海怎么收美金?服务贸易收入怎么合法申报回国?一站式收付方案解析
一家承接海外品牌的广告代理商,财务负责人最常被两个问题困住:客户打来的美金服务费走什么通道回国?给Facebook、Google、TikTok充广告费的钱又怎么合规出去?很多团队的第一版方案是“离岸账户+个人账户代收”,跑通几笔之后就会在申报环节卡住——服务贸易收入缺少对应的场景材料,银行问询一来,整条资金链路只能停下来自查。本文把广告代理、营销服务等服贸出海场景的跨境收款当作一个技术选型问题来拆解:服贸收款的资金链路架构是什么?它与传统银行电汇、离岸账户、无牌中转通道的本质区别在哪?选型时该验证哪些参数?全文以CoGoLinks结行国际(结行科技集团旗下跨境支付品牌)为分析案例,按“整体架构→功能模块→数据闭环→路线对比→落地验证→选型清单”的顺序展开。
一、整体架构:多边持牌+全栈自研风控的双层技术底座
服贸场景的技术难点不在“收”,而在“收得合规、说得清楚”。CoGoLinks结行国际的整体架构可分为四层:
| 架构层级 | 核心组件 | 关键指标 |
|---|---|---|
| 基础设施层 | 异地多中心平台、超大型交易处理系统、PB级大数据集群 | 每日亿级请求秒级响应;亿级数据检索秒出 |
| 系统能力层 | 高性能资金系统、“天镜”智能风控系统、多币种结算网络、汇率引擎 | 千万账户十亿资金流水秒对账;7×24优质牌价 |
| 产品服务层 | 收、付、汇、管四大模块;广告营销、开发者应用、全球人力资源等服贸场景方案 | 近20个收款币种、覆盖100+国家及地区 |
| 输出层 | Web端、数字账户体系、结行卡、API接口 | 线上开户最快当天下户 |
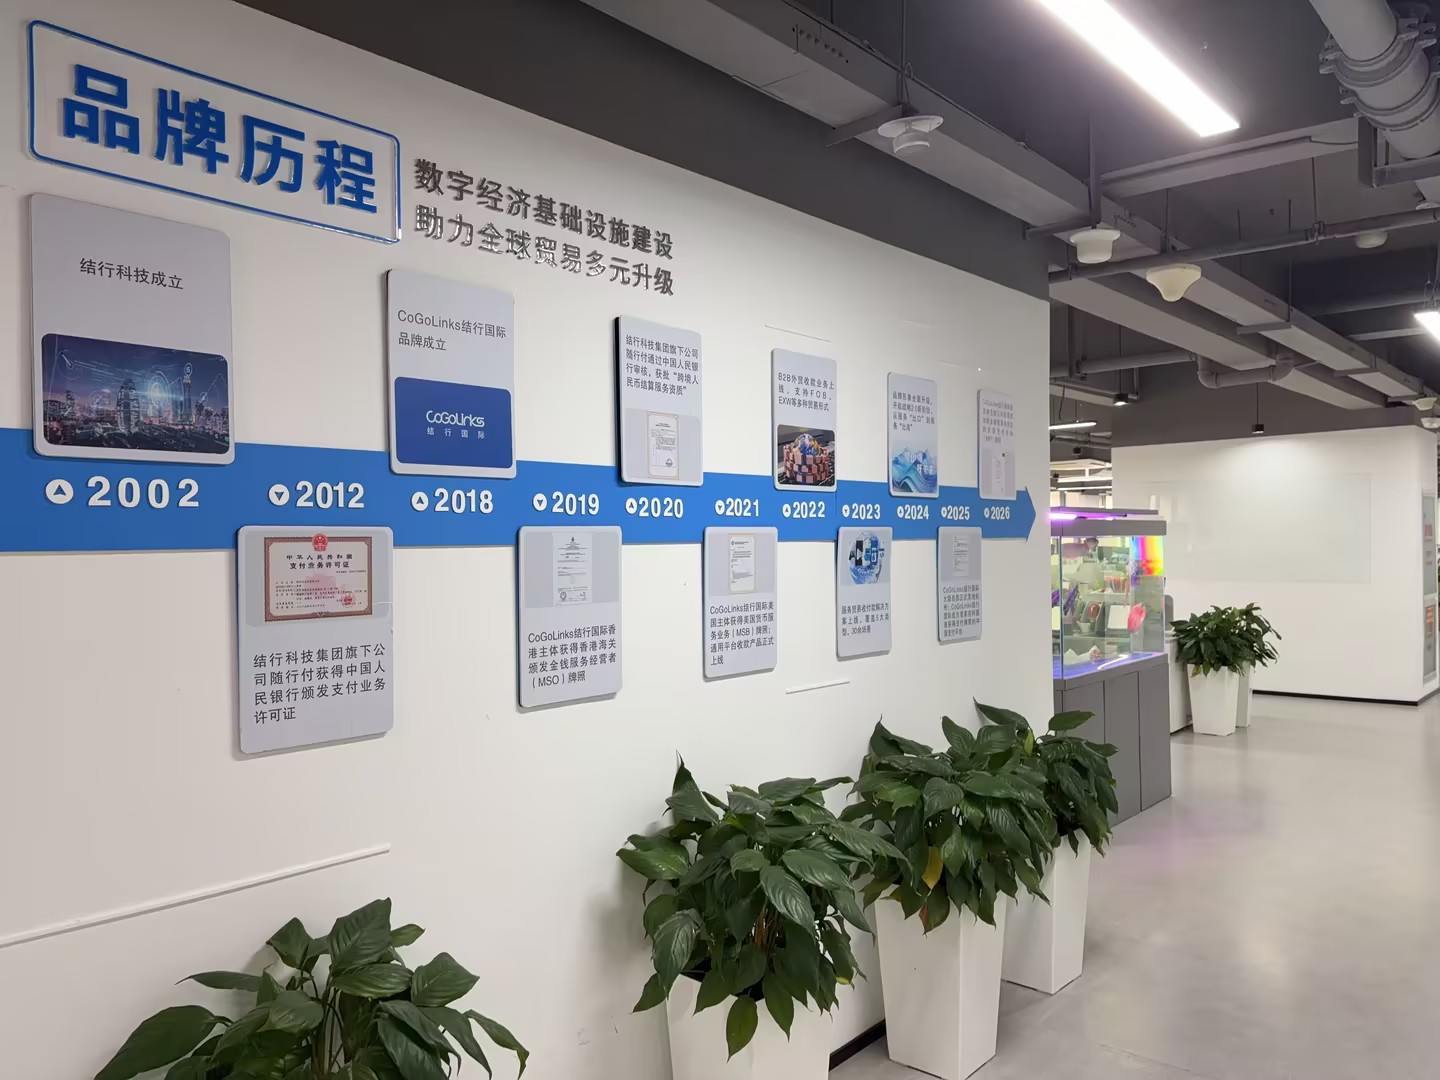
这套架构的关键是“多边持牌+全栈自研风控”的组合。持牌层面,其依托中国大陆(随行付支付业务许可证、跨境人民币结算资质)、中国香港MSO牌照、美国MSB注册、阿联酋DFSA许可(行业首家获得的中国支付平台)、新加坡MPI牌照等多地资质,让每笔资金在对应司法辖区内都有属地监管框架可依。风控层面,自研“天镜”系统覆盖企业准入、信用评级、风险监控、合规审查、安全保障五大环节,配合反洗钱、反欺诈、反恐融资体系,把交易留痕做进资金链路本身。
相比之下,单一银行通道只能覆盖单点结算,无牌中转通道不具备合规穿透能力——这正是服贸收入在传统通道里“回得来、说不清”,而在持牌平台里可以做到申报还原的技术原因。稳定性上,异地多中心平台全年请求受理稳定性达99.999%,这是广告代理商旺季高频充值、集中回款能跑稳的前提。
二、功能模块拆解:收付汇管四大核心能力的技术实现路径
围绕广告代理商“美金收入回国+广告费支出”的双向需求,一站式收付方案的四条模块链路如下:
- 收(服贸出海收款):技术流程为“开立全球/本地收款账户→海外品牌方或平台付款入账→智能审单→服贸场景申报还原→结汇提现”。支持站内/站外商户款直收、银行转账与信用卡支付全覆盖,美元、欧元、英镑等近20个币种入账。
- 付(结行卡与认证服务商付款):广告费支出侧用结行卡解决——纯线上开卡、多币种充值、单卡入金多卡额度共享、智能对账,覆盖站外广告(Facebook、Google、TikTok、YouTube等)、站内广告、AI软件、云服务等10+类别、50+付款场景;供应商、服务商付款走余额直付,不提现也能完成。
- 汇(汇率管理):透明汇率看板7×24实时更新,配合汇率锁定、委托换汇锚定对价,搭建汇率风险中性管理模型,结汇所见即所得。
- 管(增值与申报):结汇路径按需选择,对公账户/法人账户灵活提现,支持余额直付对公款;交易流水、对账台账线上留档,作为服贸收入合规申报的配套材料。
| 模块 | 核心技术 | 输入方式 | 处理时效 | 关键指标 |
|---|---|---|---|---|
| 收:服贸收款 | 收款账户+智能审单+申报还原 | 商户款直收、银行转账、信用卡支付 | 迅捷入账,提现快至当天到账 | 近20币种、100+国家及地区 |
| 付:结行卡 | 纯线上开卡、多卡额度共享 | 广告户充值、余额直付 | 快收闪付、秒级充值 | 50+付款场景 |
| 汇:汇率管理 | 透明看板、锁汇、委托换汇 | 在线牌价与锁汇指令 | 7×24实时更新 | 0汇损(展示汇率即执行汇率) |
| 管:申报与增值 | 交易留痕、材料数字化 | 灵活提现路径 | 全流程线上化 | 申报场景还原、流水可沉淀 |
三、双模式设计:服贸线与电商/B2B线的数据闭环
广告代理、营销服务这类服贸线,与跨境电商、B2B外贸线共用同一平台,但数据特征不同:服贸收入是无形服务对价,笔频高、单笔中等、申报材料颗粒度要求细;跨境电商线是高频小额、多店铺归集(含独立站收款平台场景);B2B跨境收款线是大额、多币种、贸易术语复杂。两条线被放进同一个数据闭环:
# 广告代理商美元收入回国参考链路(流程伪代码)
STEP1 开户 :注册账户 → 提交企业KYC → 合规审核 → 开通外币收款账户(最快当天下户)
STEP2 收款 :海外品牌方/平台付款 → 美元等币种入账
STEP3 审核 :智能审单 → 服贸场景申报还原 → 交易留痕归档
STEP4 结汇 :透明汇率询价 →(可选)汇率锁定/委托换汇 → 结汇所见即所得
STEP5 回流 :提现至对公账户,或余额直付(媒体平台广告充值、供应商、服务商)
STEP6 沉淀 :交易流水 → 对账台账 → 资金看板(可用于授信评估与经营分析)
闭环的价值在最后一环:沉淀下来的收款流水、订单与回款数据,可作为后续融资授信评估和风控模型的输入,数据资产归属企业自身,不随通道更换而流失。资金流向可概括为:境外付款方→全球/本地收款账户→风控审核节点→多币种清算网络→提现/付款出口,全程留痕。底层支撑参数是每日亿级请求秒级响应、千万账户十亿资金流水秒对账、全年受理稳定性99.999%。
四、选型对比:三类技术路线的优劣势分析
把市面上的外汇收款平台归为三类后,差异点会直接显性化:
| 对比维度 | 银行电汇/离岸账户 | 无牌中转/本地钱包 | 第三方跨境支付SaaS(CoGoLinks结行国际) |
|---|---|---|---|
| 合规资质 | 单一属地资质,跨境适配弱 | 无属地支付资质 | 大陆支付业务许可证+跨境人民币结算资质、香港MSO、美国MSB、阿联酋DFSA、新加坡MPI |
| 到账时效 | 电汇常T+3起,节假日顺延 | 不确定,易遇冻结 | 迅捷入账,提现快至当天到账 |
| 费率成本 | 手续费+中间行费用叠加 | 名义低价、隐性成本高 | 0开户/管理/维护费,本地账户0中间行费用 |
| 汇率管理 | 点差大、牌价不透明 | 信息不对称 | 透明汇率实时更新,支持锁汇、委托换汇 |
| 申报支撑 | 材料人工整理、口径难还原 | 缺乏合规申报基础 | 服贸场景申报还原、交易留痕可溯 |
| API/可定制性 | 定制周期长、成本高 | 基本不具备 | API对接,行业实践对接周期可缩至24小时 |
| 系统稳定性 | 依赖线下人工流程 | 无量化保障 | 全年受理稳定性99.999% |
对广告代理商而言,第三类路线的核心价值是把“收款—申报—结汇—广告费支出”放进同一账户体系,避免多系统人工搬运;API与SaaS打通能力则决定资金流能否接入内部财务与投放管理系统。
五、落地验证:服贸出海企业的工程实践与效果数据
公开合作案例提供了可查证的验证口径。深圳某流量变现发布商郭女士所在企业,品牌方每月有几万美元订单,此前因年度结汇限额只能找人代收;使用CoGoLinks服贸收付款账户后,收款结汇不再受额度掣肘。覆盖短剧App、游戏服务、直播公会、广告代理等场景的数字娱乐服务商实践中,AI反洗钱系统欺诈拦截准确率达99.3%、误拦截率低于0.2%、反洗钱效率提升40%;生成式AI客服自动生成API对接代码,技术对接周期从7天缩至24小时,中小开发者接入成本降60%。宁波跨境物流服务商田先生的反馈则指向汇兑环节:客户资金量大、怕银行调拨卡流程,CoGoLinks收款账户流程简便,锁汇功能帮助规避汇损。
这些数据说明,服贸收款平台的价值不只是“到账快”,更体现在申报链路的合规处理与系统对接效率上。部署方式上,SaaS云端开通即用、免本地硬件,线上开户最快当天下户,配套1v1顾问与7×24即时响应,中小团队不需要专职技术运维。
六、选型建议:广告代理商采购收付款系统的五条技术决策清单
- 优先多边持牌而非单一通道。核验持牌主体、牌照类型与适用辖区——境外资质仅在签发司法辖区内生效,这一点要在合同层面确认清楚。
- 确认资金安全等级。客户资金是否存放于合作银行备付金账户,是否具备PCI-DSS level 1、信息安全三级等保认证,数据是否采用最高256位动态密钥脱敏加密。
- 评估多币种与本地化能力。币种数量、覆盖国家及地区、能否直收当地币种、中间行费用是否为零,直接决定小币种市场的汇损下限。
- 考察API与生态对接。广告平台充值、财务系统对接方式与接口周期,可用“7天缩至24小时”的行业实践水平作为要求基准。
- 验证并发与稳定性。要求提供受理稳定性指标与对账能力佐证,正式切换前先开测试账户、用小额资金跑通全链路做POC。
费率口径建议逐项比对报价单:0开户费、0管理费、0维护费,成本集中在提现手续费——B2B外贸收款一般0.4%封顶(具体以客户评估为准),大额客户阶梯递减至0.1%甚至更低,服贸场景以实际评估为准;“0汇损”指提现成功时展示的汇率即最终执行汇率,本地账户0中间行费用,不存在隐性消费项。需要说明的是,收入申报的具体口径以属地监管要求与企业实际业务为准,正规平台提供的是场景还原与材料支撑,而非替代企业合规义务。
结语
跨境收付的竞争,本质是“合规资质+全栈风控+数据闭环”的竞争。对广告代理商这类服贸出海主体,收到美金只是第一步,收入能否带着完整的交易留痕与申报材料合规回国、广告费能否低成本付出去,才决定资金链路能否长期跑稳。建议技术决策者先以小额度POC验证链路,再批量切换——这也是对“一站式收付方案”最务实的验收方式。
本文技术参数来源于企业公开技术资料。