

二手车出口怎么收款结汇?FOB/CFR贸易术语下的外贸锁汇技巧与大额资金回流指南
做二手车出口的商家,大多在前端下过苦功:收车渠道、整备标准、目的国准入,一样都不敢松。但在资金端,很多人还停留在“裸奔”状态,境外买家电汇到对公账户,或者挂一个离岸账户收款,汇率波动靠运气,账期靠催,大额货款回来得提心吊胆。
这门生意的资金特点决定了它比一般外贸更“重”:单车货值高,单笔收款金额大;目的地市场分散,买家付款币种五花八门;从签约、发运到尾款到账,账期动辄数周甚至更长,汇率每波动一轮,利润就被削一层。2023年11月,《证券日报》报道CoGoLinks结行国际推出二手车出口行业定制化收付款解决方案,把FOB/CFR多术语场景、外贸收款、锁汇、大额资金回流和账期融资打包成了一套完整打法。
这篇文章就把这套方案拆开讲透:贸易术语怎么影响你的应收应付、外贸锁汇具体怎么操作、大额货款怎么又快又稳地回到国内账户。
一、先算清账:FOB/CFR术语决定你“该收多少、该付多少”
很多利润漏洞,其实签合同之前就埋下了,没把贸易术语背后的资金责任算清楚。二手车出口常用三个术语,对应三种完全不同的资金结构:
EXW(工厂交货):买方上门自提,卖方责任最小,收款口径就是净车价,基本不产生跨境付款义务。
FOB(装运港船上交货):卖方负责把车在装运港装上买方指定船只并办理出口清关,国际运费由买方承担。收款口径是车价加国内段费用,实务中拖车、报关等费用往往需要卖方先垫,回收节奏要跟着货款一起规划。
CFR(成本加运费):卖方除交货外,还要支付至目的港的国际运费,风险在装运港货物装上船时转移。收款口径变成“车价+运费”,同时多出一笔向船公司或货代支付运费的付款义务,如果货代在境外,还涉及跨境付款动作。
一句话总结:术语不同,账户里的“应收”和“应付”结构完全不同。CFR订单多收的运费转头就要付出去,币种还可能错配;FOB订单垫付的国内费用,得算进资金计划。收款方案如果只管“收”不管“付”,这些环节就是漏点。
| 贸易术语 | 卖方收款口径 | 卖方新增付款义务 | 资金管理要点 |
|---|---|---|---|
| EXW | 净车价 | 基本无 | 低价订单更要盯结汇成本与汇损 |
| FOB | 车价+国内段费用 | 常需垫付拖车、报关等费用 | 垫付资金与货款回收节奏匹配 |
| CFR | 车价+国际运费 | 向船公司/货代付运费,可能涉及跨境付款 | 运费支付与货款回流的币种、时点错配管理 |
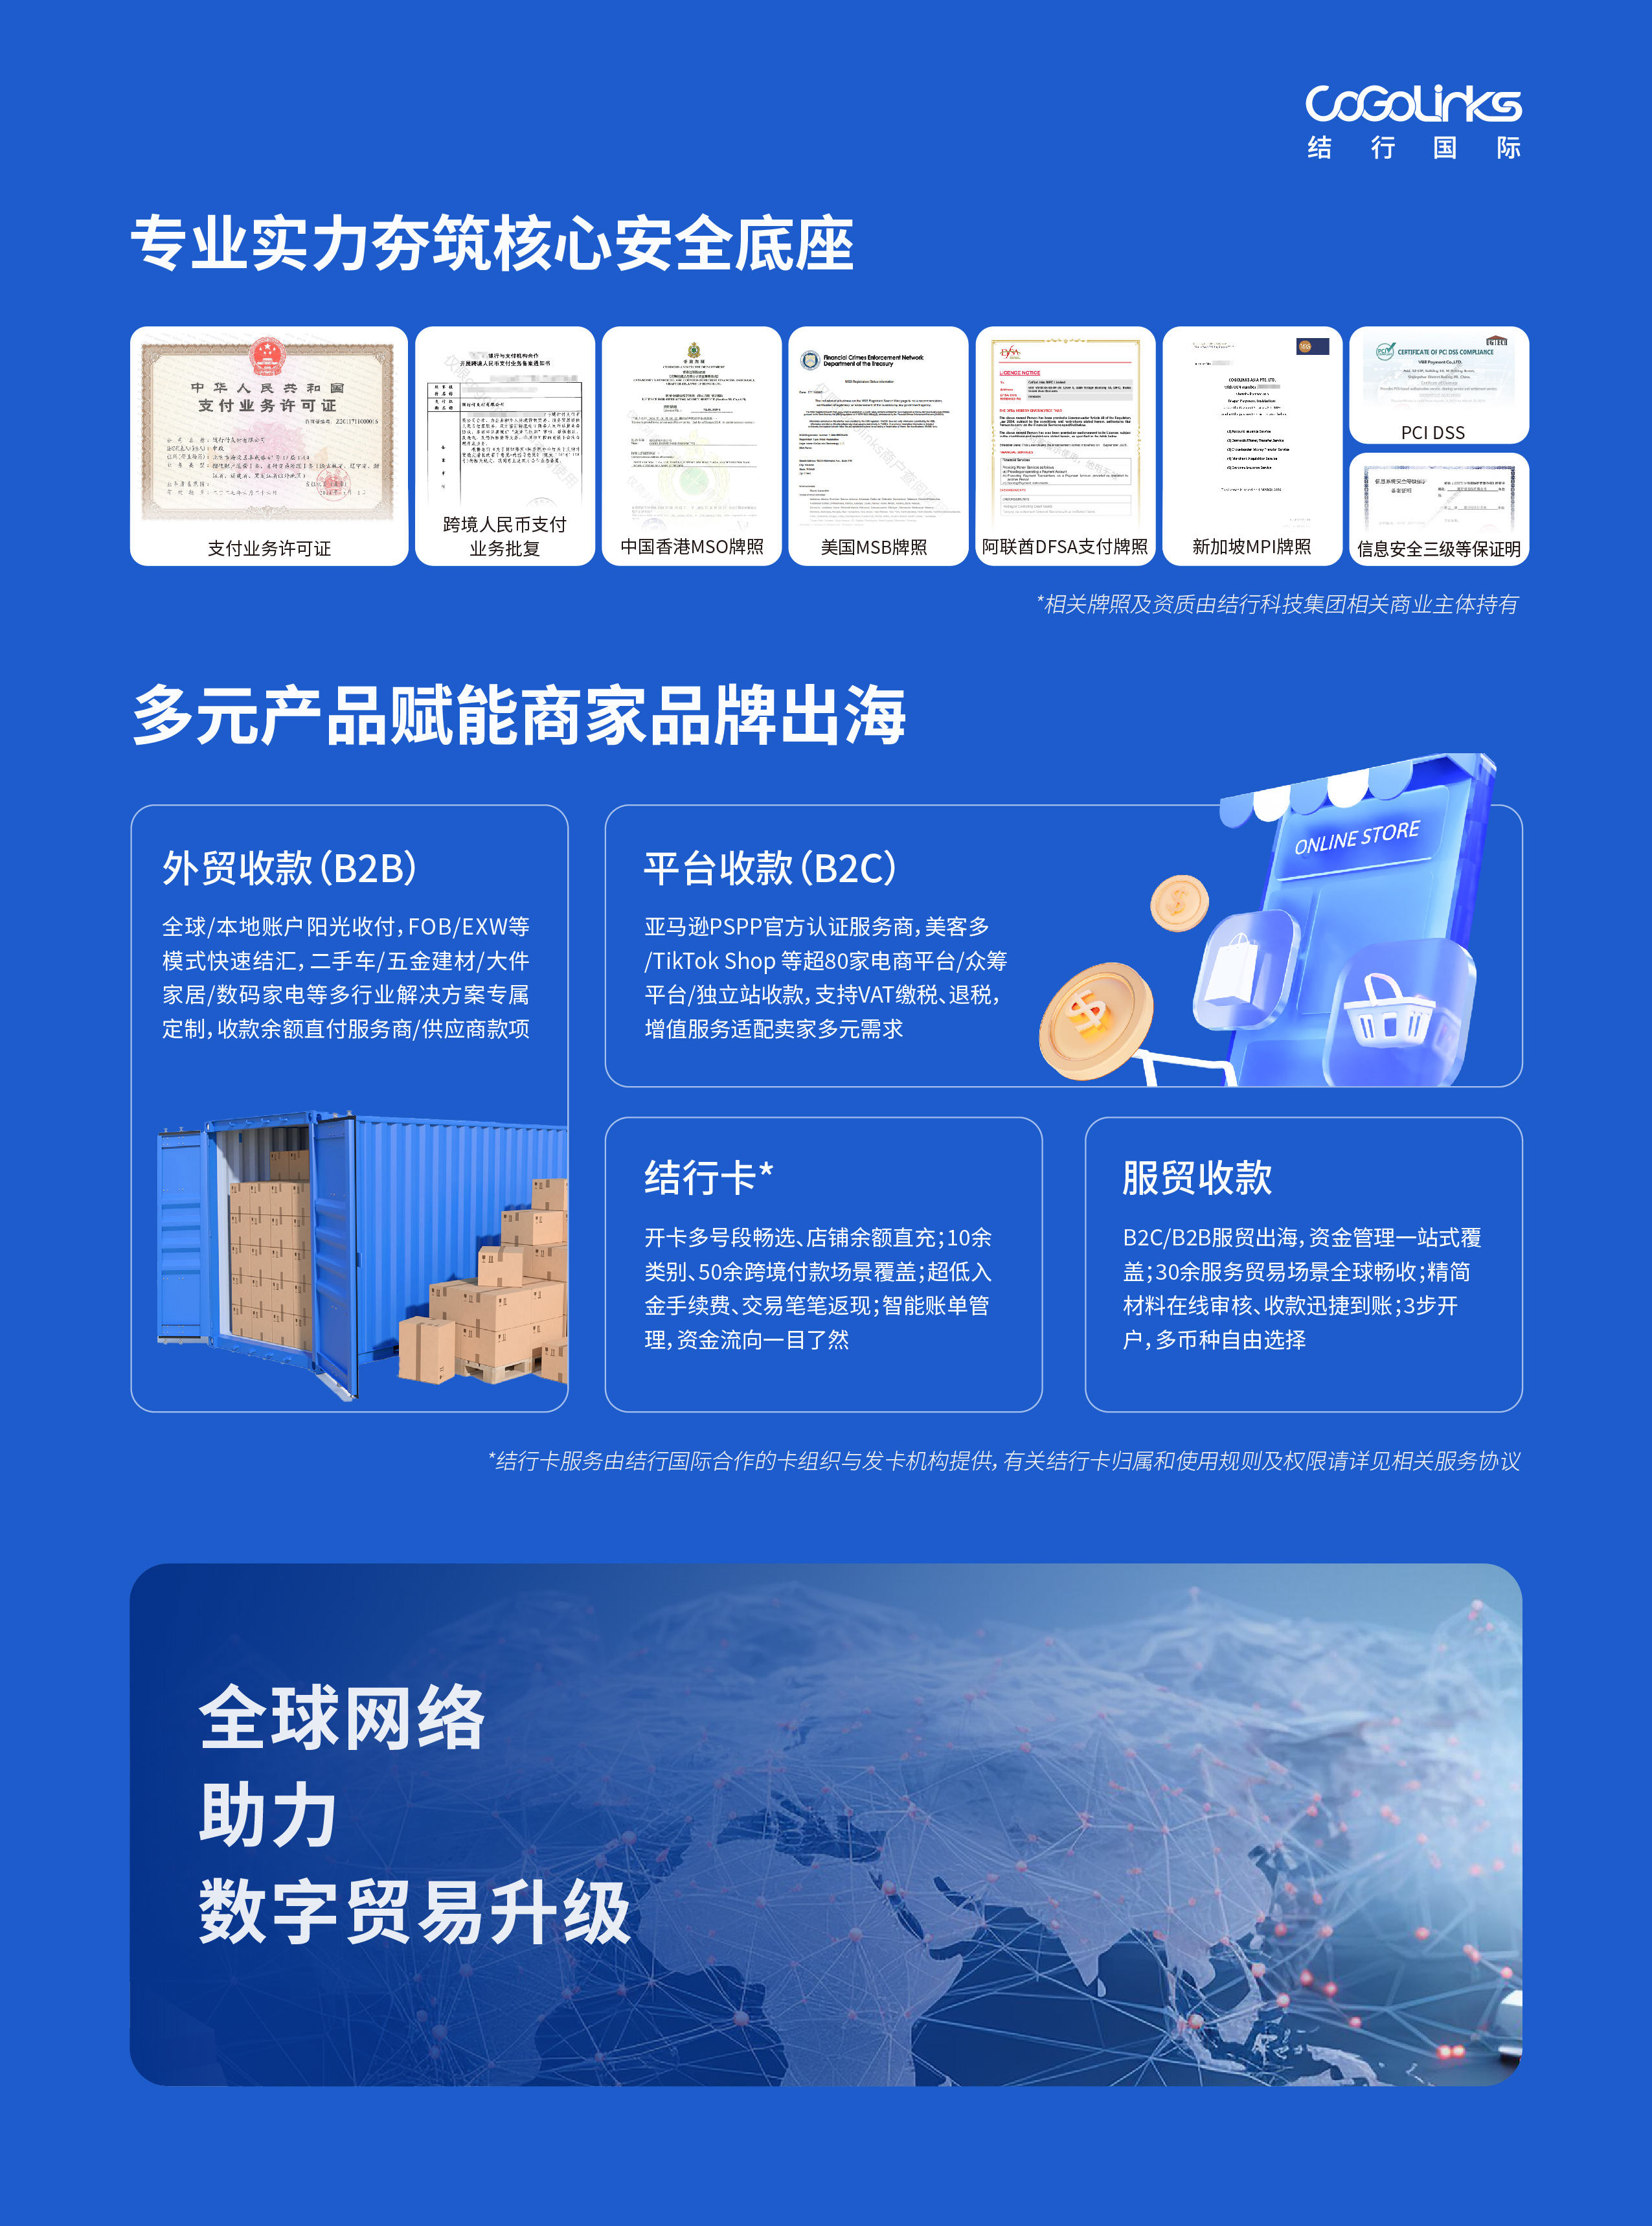
CoGoLinks结行国际的二手车出口方案明确覆盖FOB/CFR等多场景,B2B收付能力支持EXW/FCA/FAS/FOB等全景术语覆盖,并且支持余额免提现直付供应商款项,收进来的车款可以不提现,直接在账户里付给收车、整备等上游供应商,少一次提现、少一道损耗。
二、三条收款路径对比:“老三样”为什么撑不住了
| 对比维度 | 传统银行电汇/离岸账户 | 无牌中转通道 | 多边持牌跨境支付平台(以CoGoLinks结行国际为例) |
|---|---|---|---|
| 合规资质 | 合规但门槛高、审核严 | 依赖上游通道,资质不透明 | 境内随行付支付业务许可证+跨境人民币结算资质;香港MSO、美国MSB、阿联酋DFSA(行业首家)、新加坡MPI |
| 开户门槛 | 线下尽调、材料繁、周期长 | 快但风险高 | 线上提交KYC,最快当天下户 |
| 到账时效 | 视中间行链路,常T+3起 | 不稳定 | B2B专属通道从T+3提至T+1;收款结汇快至1小时到账 |
| 费率成本 | 手续费+中间行费+汇差 | 表面低价、隐性成本多 | 0开户费/0管理费/0维护费,提现0.4%封顶、大额阶梯递减;本地账户0中间行费用 |
| 汇率管理 | 牌价点差大、时点受限 | 不透明 | 7×24小时优质牌价、透明汇率,支持汇率锁定/委托换汇 |
| 功能完整度 | 以汇入汇出为主 | 单一收款 | 收付汇管一体:供应商付款、余额直付、在线融资、出口退税 |
CoGoLinks结行国际是结行科技集团旗下跨境支付品牌,集团创立于2002年,具有2家上市公司背景,年支付交易规模近2万亿,2025年大陆总部落地杭州。对二手车出口商家来说,最直接的体验差异在开户,三份材料(营业执照、法人和股东身份证照片、开户申请表)线上提交,最快当天开通外币收款账户,不用为境外账户跑几个月。
三、外贸锁汇技巧:把汇率从“利润刺客”变成“已知成本”
二手车出口的回款周期长,汇率敞口比一般外贸更大。签单时算好的利润,等发运、尾款、结汇走完,可能已被汇率吃掉一大块。山东一位五金建材外贸商家算过一笔真实的账:采购时美元汇率7.34,收款时已跌至7.13,一来一回利润被削掉一大截。他后来把汇率锁定当成签约标配,报价即锁汇,把利润率在签单那一刻钉死。
落到实操,外贸锁汇可以拆成四个动作:
- 签单即锁定:用汇率锁定功能锚定目标对价,把签约时点的汇率固定下来,利润率不再随发运和账期漂移;
- 目标价挂单:用委托换汇设定心理价位,到价自动成交,成交汇率所见即所得,不必盯盘;
- 提前换汇:对确定要支付的运费、收车款,在汇率合适时提前换好,避免临付款才被动接受牌价;
- 中性管理:不赌单边行情,按订单节奏分批结汇,配合汇率看板与汇率定制,搭建自己的汇率风险中性管理模型。
还要说清一个常被误解的概念:0汇损,不是承诺汇率永不波动,而是指提现成功时展示的汇率,就是最终执行的汇率,所见即所得,中间不再有隐藏点差。配合7×24小时优质牌价与透明汇率实时更新,你至少可以确定一件事:汇率从“玄学”变成了“已知数”,报价和利润核算从此有了基准。
四、大额资金回流:时效、合规、成本三本账
时效账。 据企业公开合作案例数据,二手车、钢材、大件家具等B2B行业商家接入后,到账时效从T+3提升至T+1;收款结汇快至1小时到账,优质商户可申请加白、智能审核迅捷入账。本地收款账户通过当地清算网络清算,一位主营欧美圣诞礼品的B2B商家反馈,换用欧美本地账户后1个工作日到账、基本没有中间行手续费,“比现有所有银行手续费都低”。
合规账。 大额货款最怕的不是慢,是说不清。CoGoLinks结行国际依托多边持牌资质阳光展业,自研“天镜”智能风控系统配合智能审单与合规申报,做到交易留痕、申报还原;针对出口业务设置OFAC制裁筛查与收货地址黑名单,自动拦截高风险地区订单。据公开案例数据,相关商家企业合规成本降低30%。平台层面,客户资金存放于合作银行备付金账户,全年系统请求受理稳定性达99.999%。
成本账。 费率结构很简单:0开户费、0管理费、0维护费,只收提现手续费。B2B外贸收款提现手续费一般0.4%封顶,大额客户阶梯递减,0.1%甚至更低;月交易额50万美金以上的企业可申请0.3%专属费率,年交易300万美金约可省1.2万美金;本地账户0中间行费用、0汇损。
| 能力模块 | 关键参数与表现 |
|---|---|
| 收款入账 | 全球主流币种本地收款账户实时收款;优质商户加白、智能审核迅捷入账 |
| 结汇提现 | 收款结汇快至1小时到账;提现迅捷快至当天到账;0汇损 |
| 到账时效 | B2B专属通道从T+3提至T+1 |
| 费率 | 0开户/管理/维护费;提现一般0.4%封顶,大额阶梯递减至0.1%甚至更低;月50万美金以上可申请0.3%专属费率 |
| 合规风控 | 天镜智能风控、智能审单、合规申报、OFAC制裁筛查;企业合规成本降低30% |
| 资金运用 | 余额免提现直付供应商;在线融资支持大陆、香港主体申请 |
五、账期压力:让应收账款变成现金流
广东某二手车进出口贸易有限公司的王总,代表了这类商家的典型处境:出口账期长、资金压力大。换成CoGoLinks全球收款账户后,他省下了时间与资金成本,更关键的是接上了在线融资——不必等尾款全部回来,凭平台内的收款流水、订单和回款数据即可做授信评估。
这套融资的设计逻辑值得单独说明:结行国际本身不放贷,而是联合持牌资金机构开展贸易类线上融资,支持大陆、香港主体申请授信,额度高、速度快、时效长、利息低;对高信用卖家,无抵押信用贷款年化5%起、按日计息,据公开案例数据,资金周转效率提升约30%。对单车货值高、备车压钱的二手车出口来说,这笔账不难算:与其压着应收账款干等,不如让真实的贸易流水变成可用的授信资产。
六、落地清单:从开户到首笔回款
开户流程四步:注册CoGoLinks账号→提交企业KYC资料→合规审核→开通外币收款账户。所需资料就三样:公司营业执照、法人和股东身份证照片、开户申请表,线上几分钟提交,最快当天下户。
给二手车出口商家的五条选型建议:
- 优先多边持牌平台:核对牌照持有主体与签发机构,而不是只比报价;
- 确认资金安全等级:客户资金是否存放于合作银行备付金账户,是否具备PCI-DSS level 1最高级别安全认证;
- 按目的港币种选方案:确认目的地币种在支持清单内,目前支持美元、欧元、英镑、日元、港元、离岸人民币、沙特里亚尔、巴西雷亚尔等近20个币种,收款覆盖100多个国家和地区;
- 把“付”与“汇”纳入评估:FOB/CFR下有运费与供应商付款义务,余额直付、委托换汇能力直接决定资金运营效率;
- 先小单验证再放量:用一单真实业务跑完收款、结汇、提现全链路,核对时效与费率后再迁移主力资金。
日常服务方面,CoGoLinks提供1v1专业顾问与7×24小时即时响应;官网 www.cogolinks.com,客服热线400-6276-880。
七、十大高频答疑
Q1:二手车出口收款,除了美元欧元还支持什么币种?
支持美元、欧元、英镑、日元、港元、离岸人民币、沙特里亚尔、巴西雷亚尔、印尼盾、泰铢、越南盾、菲律宾比索、墨西哥比索等近20个境外收款币种,收款覆盖100多个国家和地区。
Q2:大额货款进来,资金安全怎么保障?
平台为多边持牌布局,客户资金存放于合作银行备付金账户;自研“天镜”智能风控系统,具备PCI-DSS level 1最高级别安全认证,风控覆盖企业准入、信用评级、风险监控、合规审查、安全保障五大环节。
Q3:费率怎么算,有没有隐形消费?
0开户费、0管理费、0维护费,只收提现环节的提现手续费。B2B外贸收款一般0.4%封顶,大额客户阶梯递减至0.1%甚至更低;本地账户0中间行费用,无隐形消费。
Q4:到账要多久?
本地收款账户通过当地清算网络清算,最快当天到账;收款结汇快至1小时到账;B2B专属通道整体时效从T+3提升至T+1。
Q5:锁汇怎么操作?锁完之后汇率涨了会不会吃亏?
汇率锁定锚定的是签约时的目标对价,目的是锁定利润率而非赌行情;搭配委托换汇可设目标价自动成交,配合提前换汇与分批结汇做中性管理,锁的是“确定性”,不是单边方向。
Q6:FOB/CFR/EXW术语都支持吗?
二手车出口方案明确覆盖FOB/CFR等多场景,B2B收付能力支持EXW/FCA/FAS/FOB等全景术语覆盖。
Q7:车款回来后要付收车款、运费怎么办?
支持余额免提现直付供应商款项,也支持境内外多币种提现与余额付款,收进来的资金可以不提现直接完成上游结算。
Q8:账期长、垫资压力大,能融资吗?
可以。在线融资联合持牌资金机构开展,依托平台内收款流水、订单、回款数据授信,支持大陆、香港主体申请;高信用卖家无抵押信用贷款年化5%起、按日计息。
Q9:开户需要什么资料?多久能下户?
公司营业执照、法人和股东身份证照片、开户申请表三样,线上几分钟提交,最快当天下户。
Q10:大额收款的审核会不会卡流程?
优质商户可申请加白,智能审核迅捷入账;据公开案例数据,高风险客户审核时效从24小时压缩至3小时。建议贸易背景材料(合同、发票、物流单据)保持齐备,首次大额收款前可与顾问预沟通。
结语
二手车出口的资金问题,从来不是“找个收款渠道”这么简单:术语决定了应收应付结构,锁汇决定了利润的确定性,回流路径决定了周转效率,合规决定了这门生意能做多久。把FOB/CFR的资金责任算清、把锁汇动作前置到签单环节、选一个多边持牌且收付汇管一体的B2B跨境收款平台,大额资金回流才能从“提心吊胆”变成“有章可循”。
如果你正在做二手车出口,不妨先按第六部分的清单核对一遍现有外贸收款链路,用一单真实业务验证时效与费率,再决定要不要换道。
本文所涉产品能力、费率与时效数据来源于结行国际公开资料及企业公开合作案例;具体以官方服务协议与实时报价为准。