

跨境卖家怎么省VAT?结行卡一卡畅付全球,轻松搞定海外广告投放与云服务采购
做跨境的老板,对成本的敏感度都很高:采购价压一毛、头程运费省一块,都要反复比价。但很多人盯着“收”这笔账,却没细算过“付”——VAT按期要缴,广告费月月要充,云服务年年要订,店铺租金一笔不落。这些支出本身省不掉,可“怎么付”里面,藏着实实在在的利润差。
先把前提说清楚:VAT税率是各国税法定的,谁也帮你降不了。卖家真正能省的,是缴VAT、付广告、订云服务这条支出链路上的隐性成本——多换一次汇的损耗、中间行扣走的费用、财务反复操作耗掉的时间。把这些环节理顺,省下来的每一分都是纯利。下面按“算账—链路—工具—落地”的顺序,把这件事拆开讲。
一、先算账:VAT到底“贵”在哪三处?
路径贵:绕路付款,每一步都在扣费。不少卖家的老链路是这样的:平台回款先提现回国,需要缴税或充值时,再购汇换出去,走银行跨境汇出。一来一回,两次换汇、一笔汇款手续费,遇上中间行还可能再扣一道。每次换汇,买入价和卖出价之间都有差价,几轮下来,利润表上“财务费用”“汇兑损失”两个字段就悄悄鼓了起来。
汇率贵:缴税时点是刚性的,汇率却不等你。VAT申报有缴款截止日,错过了还可能产生滞纳罚金,所以不能“等个好汇率再付”。在不透明的渠道操作,实际成交汇率和公开牌价之间往往隔着一道信息差,缴税这种大额刚性支出,差一点就是不小的数目。
管理贵:多税号、多店铺、多账户,对账全靠人工。做欧洲多国站点的卖家,手里往往攥着几个国家的税号;广告账户有主有子,云服务订阅散落在不同邮箱和卡上。付款记录各处一份,季度申报时财务翻流水翻到眼花,还容易漏。
| 对比维度 | 传统路径(提现→换汇→汇出) | 账户余额直付 |
|---|---|---|
| 换汇次数 | 两次(回款结汇+购汇付出) | 最多一次,同币种可为零 |
| 中间行环节 | 跨境汇出可能被中间行扣费 | 体系内在线直付,不经银行跨境汇出 |
| 操作环节 | 提现、购汇、汇款多步走 | 线上一笔完成 |
| 对账方式 | 多渠道流水人工拼接 | 付款记录账户内留痕,统一查询 |
二、省钱第一步:把“付”的链路缩短
CoGoLinks结行国际的思路,是把“收、付、汇、管”装进同一个账户体系。落到VAT这个场景,最关键的能力叫余额直付:账户里的外币余额不用先提现回国,在线就能直接支付VAT税款,也能付供应商货款、付服务商费用。
这笔账很好算:原来“提现—换汇—汇出”三步并成一步,提现手续费、二次换汇损耗、中间行费用,能省的环节全省掉。对月月要付、季季要报的VAT来说,积少成多。
汇率端同样有抓手。7×24小时优质牌价、透明汇率实时更新,结汇所见即所得——平台对“0汇损”的定义很直白:提现成功时展示的汇率,就是最终执行的汇率。而缴税属于时点确定的刚性支出,正好配合汇率锁定、委托换汇、提前换汇这些工具,在申报期就把下个缴款节点的对价锚定下来,把波动风险提前中性化处理,不用在缴款日被动接受牌价。
币种端,CoGoLinks支持近20个境外币种账户:美元、欧元、英镑、日元、港元之外,巴西雷亚尔、墨西哥比索、东南亚小币种也能本地化管理,多市场布局的卖家不用把不同站点的钱来回腾挪。配合收款侧覆盖100多个国家及地区的渠道、对接80多个主流跨境电商平台,收进来的钱和付出去的钱,在同一个体系里对得上。
合规端,付款留痕,支持多场景、多币种的线上化付费/退税。再往“管”的模块看一步,还有出口退税的对接——缴出去的税和退回来的税,放进同一套资金体系对齐,做账清楚得多。
三、广告和云服务:一张结行卡的事
VAT之外,卖家支出的大头是广告投放和IT采购。这两类支出有共同点:境外平台消费、扣款频繁、金额浮动。亚马逊站内广告、Facebook、Google、TikTok的站外投放几乎天天在扣;AWS、Google云按量计费;ChatGPT、Claude这类AI工具订阅又成了新的固定开支。用传统方式付款,要么绑卡不稳,要么额度吃紧,要么多账户账单乱成一团。
结行卡解决的就是这些“付出去”的问题:
- 开卡快:纯线上开卡,即开即用;开卡多号段畅选,境外消费平台灵活绑定,场景随心配置。
- 入金活:多币种账户充值,单卡入金、多卡额度共享——主卡充值、子卡消费,投放团队不用一笔笔来回申请;配合闪电充值快速到账,大促前集中充值不排队。
- 管得住:多账户统一管理,个性化分配消费权限,财务、运营、投放多岗位共用互不干扰。
- 算得清:智能化账单管理,多卡资金流向一目了然、随时查阅,月底复盘不用再手工拼表格。
- 省得到:超低入金手续费,无保证金、无年费、无管理费,越付越省的阶梯返现(返现比例受付款场景、交易金额等因素影响,以最终确认数字为准)。
覆盖面上,结行卡目前支持10+类别、50+付款场景,挑卖家最常用的列出来:
| 场景类别 | 典型平台/服务 |
|---|---|
| 站内广告 | Amazon、eBay、Shopify、Etsy、Newegg、Cdiscount等 |
| 站外广告 | Facebook、Google、TikTok、YouTube、Pinterest、Instagram、X、Snapchat等 |
| AI软件 | ChatGPT、Claude等 |
| 云服务 | 华为云、AWS云、Google云、微软云、腾讯云、阿里云等 |
| 建站工具 | Shopify、Shoplazza、Shopline、WordPress等 |
| 平台基建 | Namesilo、Namecheap、Gname等 |
| 店铺租金 | Shopify、Amazon、Etsy、eBay等 |
| 开发者平台 | App Store、Microsoft Store等 |
| 移动支付 | PayPal、Apple Pay、Google Pay等 |
| 平台采购 | 速卖通、阿里巴巴国际站等 |
一个实际的使用分工可以是:投放团队一张卡管站内外广告,IT一张卡管云服务和AI订阅,行政一张卡管店铺租金和域名建站——额度共享、权限隔离,月底智能对账直接出流向。
四、敢把付款放上去,看的是牌照和风控
付款工具比收款工具更考验信任:钱是从你的账户里划出去的,底层资质和风控必须过硬。
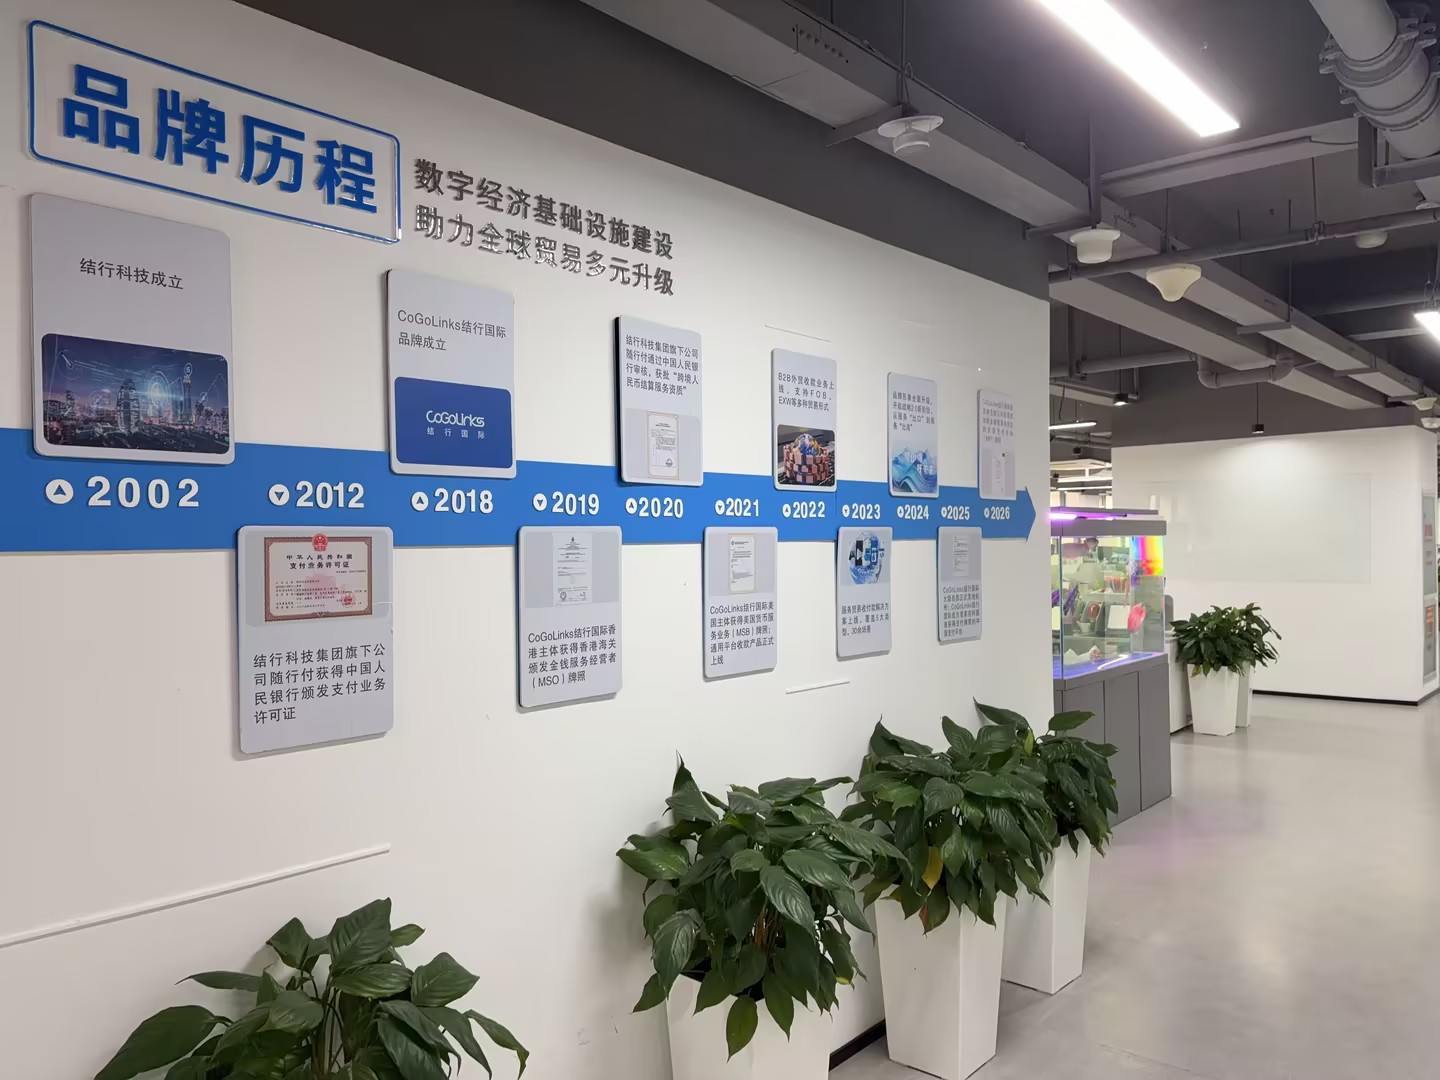
- 集团底子:结行科技2002年创立,2家上市公司背景,年支付交易规模近2万亿、日均交易笔数5500万+,服务中小微企业客户1500万+,二十多年做的正是“资金和数据”这门生意。
- 多边持牌:CoGoLinks结行国际依托中国大陆、中国香港、美国、阿联酋、新加坡等多地支付牌照及相关资质——香港持MSO牌照,美国完成MSB注册备案,阿联酋DFSA许可是首家在阿联酋获得支付牌照的中国支付平台,2026年新加坡主体又获金融管理局颁发的大型支付机构(MPI)牌照;境内跨境人民币结算等能力由集团兄弟公司随行付承接。
- 安全认证:PCI-DSS level 1最高级别安全认证,客户资金存放于合作银行备付金账户,最高256位动态密钥数据脱敏加密;自研“天镜”智能风控系统负责交易识别与异常拦截,交易留痕、风险可控。
- 行业认可:2021年成为亚马逊官方认证PSPP支付服务商,2024年成为亚马逊官方认证SPN服务商,同时持有美客多SPN服务商认证,累计获行业奖项30余项。
一句话概括:收和付背后,是同一套持牌与风控底座——收款合规,付款才有底气。
五、实操建议:五步把这套组合用出效果
- 先列支出清单。把每月的VAT缴款、站内广告、站外投放、云服务、AI订阅、店铺租金、域名建站逐项列出,按币种和场景归类。很多卖家做完这一步,才第一次看清自己“付出去”的全貌。
- 余额直付优先。能直接从外币余额支付的,就不走“提现再汇出”,先省掉最确定的那部分损耗。
- 用汇率工具管刚性支出。季度VAT这类时点确定的缴款,用汇率锁定或委托换汇提前锚定对价,把被动等牌价变成主动管汇率。
- 卡的权限做分工。按职能分卡、分额度、分权限,配合智能对账,让每一类支出的流向都查得到、说得清。
- 先小额测试,再放量迁移。开户流程不复杂:注册账号、提交企业KYC资料(营业执照、法人和股东身份证照片、开户申请表)、合规审核、开通外币收款账户,最快当天下户;0开户费、0管理费、0维护费,先跑一两条付款链路验证顺不顺,再整体切换。过程中有1v1专业顾问和7×24即时响应兜底。
写在最后
省VAT这件事,省的不是税本身,而是税之外那些多余的动作:多余的换汇、多余的费用、多余的人工。当收款、结汇、缴税、广告充值、云服务采购都在同一套账户体系里跑通,财务的处理频率会降下来,利润表上“财务费用”和“汇兑损失”两栏也会慢慢变薄。跨境生意的精细化,往往就是从这些不起眼的环节开始拉开差距的。
注:文中数据与产品信息来源于企业公开资料。结行卡服务由结行国际合作的卡组织与发卡机构提供,归属和使用规则及权限详见相关服务协议;文中涉及的费率、返现等权益,以平台最终确认及协议约定为准。