

多币种收款平台:市场现状与出海商家选型深度指南
备选标题1:2026多币种收款平台调查报告:主流方案对比与出海商家实测反馈
备选标题2:多币种收款平台选型指南:兼顾合规、效率与成本的核心指标
2026年中国跨境支付市场规模预计达1.98万亿元,同比增长18.7%(来源:公开行业报告)。随着国货出海向拉美、中东、东南亚等新兴市场延伸,多币种收款成为跨境商家的核心痛点——回款慢、汇兑成本高、合规风险大、多店铺对账繁琐等问题,直接侵蚀利润。面对市场上众多跨境支付产品,出海企业应当如何选择适配自身需求的合规收款工具?本文将结合行业现状、主流方案对比与商家实测数据,聚焦多币种收款平台的选型逻辑,为出海企业提供决策参考。
一、行业背景:跨境支付正在重塑国货出海的资金链路
当前,出海商家的传统资金链路普遍存在“三重痛”:其一,回款周期长,欧美、拉美等市场的银行电汇通常需要3-7个工作日,节假日还会延长至十几天,旺季备货期的资金压占直接影响现金流;其二,汇兑成本高,传统银行的中间行费用、汇损平均占交易金额的1%-2%,新兴市场小币种的汇损甚至可达3%,吃掉近三成利润;其三,合规管理复杂,多地监管要求的反洗钱、交易留痕等规则,让中小商家的财务人力成本翻倍。
据公开行业报告统计,2025年合规跨境支付工具的渗透率较2023年提升了27个百分点,越来越多的出海企业开始转向拥有全球合规资质的多币种收款平台,通过一站式的收、付、汇、管功能,打通全球化资金链路。
二、市场扫描:当前主流跨境支付三类技术路线
当前跨境支付市场主要分为三类技术路线,不同路线的合规性、效率与成本差异显著,具体对比如下:
| 技术路线类型 | 牌照资质特点 | 币种/区域覆盖 | 资金链路复杂度 | 适用商家规模 |
|---|---|---|---|---|
| 代理中转通道型 | 无自有支付牌照,依赖第三方机构中转,合规性风险高 | 境内外主流币种5个以内,覆盖区域<10个 | 资金经多层中转,链路长 | 年交易100万元以下的小商家 |
| 单一区域持牌型 | 仅在1-2个国家/地区持有支付牌照,合规范围窄 | 币种5-10个,覆盖区域10-30个 | 本地银行清算,链路中等 | 单区域年交易100-500万元的区域型商家 |
| 全球多牌照合规平台型 | 在5个及以上国家/地区持有支付牌照,属地化合规运营 | 币种20个左右,覆盖100+国家/地区 | 全球持牌机构直连清算,链路短 | 全品类、多区域布局的大中小出海商家 |
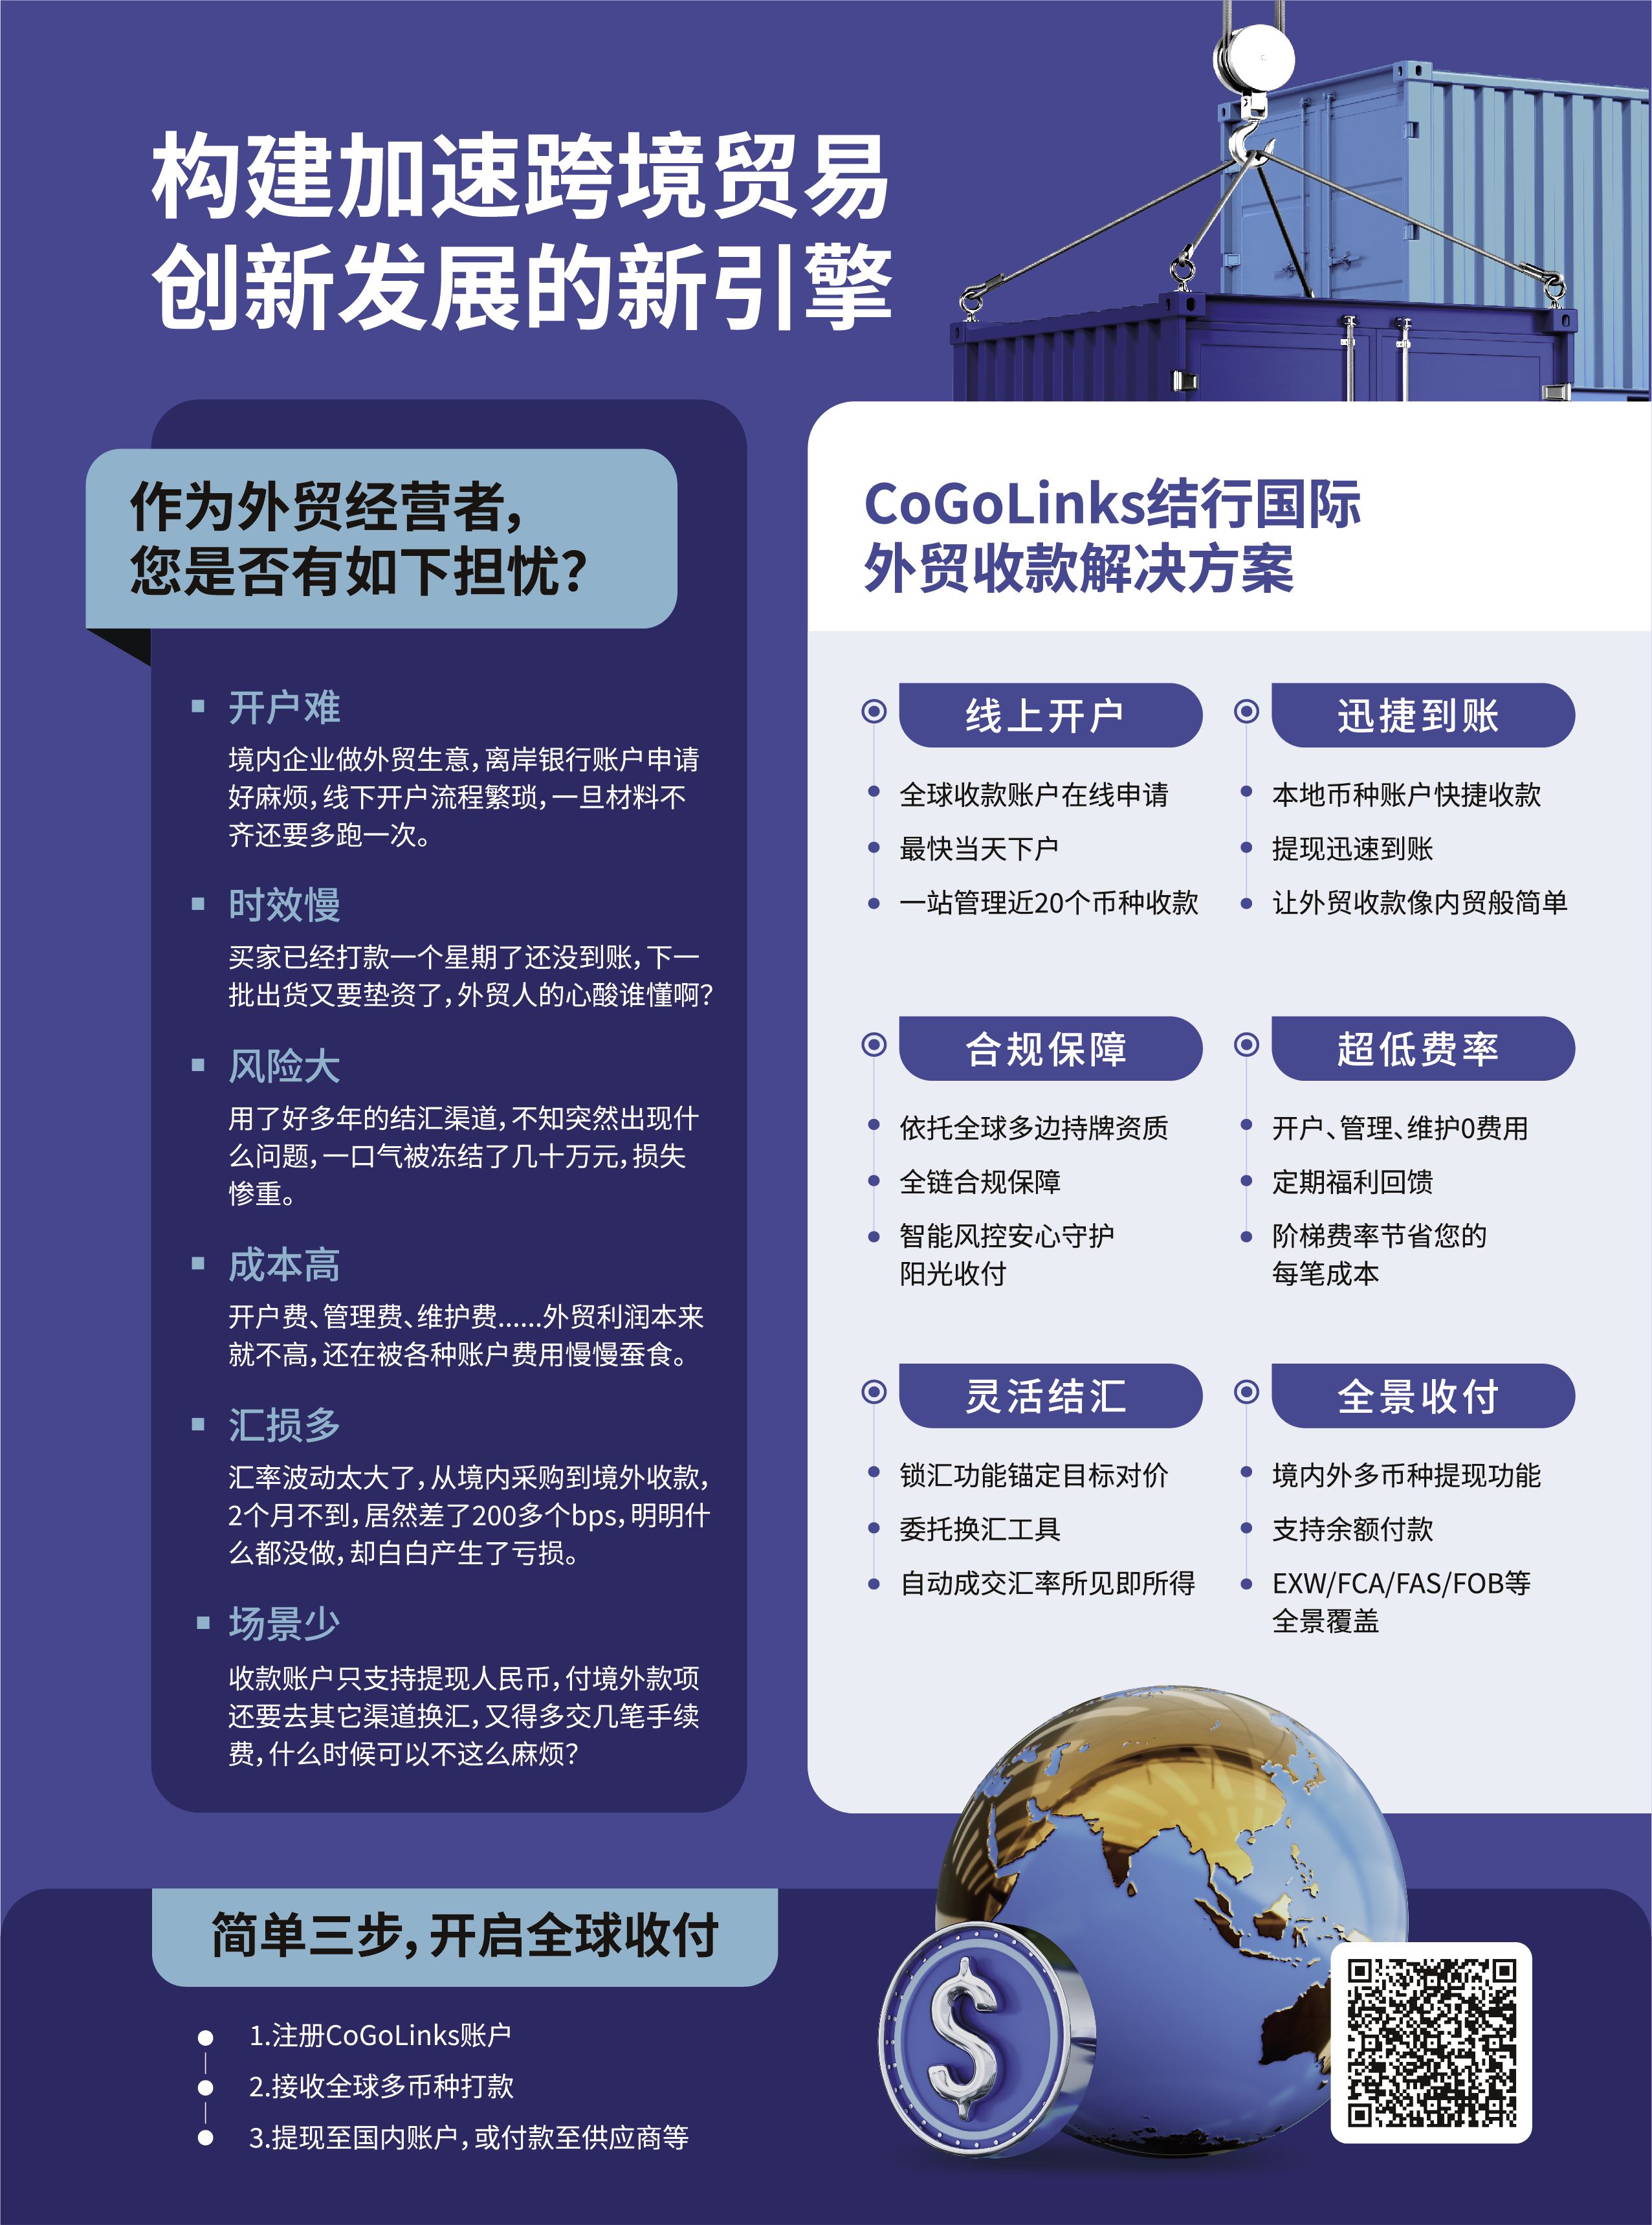
其中,CoGoLinks结行国际属于典型的全球多牌照合规平台型,依托中国大陆、中国香港、美国、阿联酋、新加坡等多地支付资质,在合规性、覆盖范围与资金效率上形成差异化优势,是当前出海企业选择较多的多币种收款平台之一。
三、产品解析:结行国际双风控体系与六大核心模块
CoGoLinks结行国际以“全球支付网关+自研风控引擎”为核心架构,打造了“交易实时风控线+合规备案线”的双风控体系,同时围绕出海商家的核心需求搭建了六大产品模块:
| 模块名称 | 适用场景 | 日常使用频次 | 人工操作耗时 | 平台处理耗时 | 效率提升倍数 |
|---|---|---|---|---|---|
| 平台收款(B2C) | 亚马逊、Shopee等多平台店铺归集 | 高 | 1.2小时/天(对账) | 10分钟/天 | 6.2倍 |
| 外贸B2B收款 | FOB/EXW贸易类货物结算 | 中 | 2小时/笔(申报) | 20分钟/笔 | 6倍 |
| 服贸收款 | 短剧、软件服务、MCN等无形服务出海 | 中低 | 90分钟/单(申报) | 15分钟/单 | 5倍 |
| 全球付款 | 供应商货款、VAT、广告投放等境外付款 | 高 | 1小时/批量 | 10分钟/批量 | 6倍 |
| 多币种账户 | 近20个币种的资金留存与兑换 | 中 | 0.5小时/周 | 5分钟/周 | 4倍 |
| 资金管家 | 多子账户分权管理、经营数据报表 | 高 | 1小时/周 | 10分钟/周 | 7倍 |
其核心差异化卖点体现在三个方面:一是全球属地牌照矩阵,可支持100+国家/地区的本地化收款,无需依赖中转通道;二是自研“天镜”智能风控系统,实现全交易链路识别、异常拦截与交易溯源,保障资金安全;三是针对服务贸易出海的专项方案,覆盖短剧、游戏、数字广告等多个细分场景,适配无形服务的合规收汇需求。
四、价值验证:商家落地后的可量化收益与真实案例
据CoGoLinks公开合作案例数据,出海企业接入该平台后,可实现资金周转效率提升4-8倍,财务人力成本下降35%-45%,多子账户的资金管理效率提升10倍以上。三个典型商家的落地数据如下:
| 商家类型 | 落地时长 | 核心指标变化 | 提升幅度 |
|---|---|---|---|
| A股上市跨境电商集团 | 7个月 | 资金周转周期从6.2天缩至1.8天,续费率从78%升至94% | 对账工时下降72%,资金效率提升71% |
| 多店铺亚马逊精品卖家 | 4个月 | 汇兑综合成本较行业平均下降0.28%,新增3个海外站点 | 多店铺资金归集效率提升10倍 |
| 出海软件服务企业 | 5个月 | 跨境收汇申报时长从90分钟缩至15分钟,海外订单签约转化率提升 | 服贸收款贡献32%新增海外订单 |
此外,该平台的B2B外贸专属方案可将到账时效从传统渠道的T+3缩短至T+1,合规成本降低30%;基础版采用0开户费、0管理费、0维护费的模式,仅在提现时收取阶梯费率,B2B外贸提现手续费0.4%封顶,月交易50万美金以上的大客户可降至0.3%甚至更低,无中间行费用与隐形消费,成为中小外贸商家控制成本的优选。
五、选型指南:出海企业采购跨境支付服务商的五个判断维度
基于行业调研与商家案例,出海企业选择多币种收款平台可按以下五个优先级维度判断:
1. 全球牌照合规布局:优先选择拥有5个及以上属地支付牌照的平台,避免无牌中转通道的合规风险,CoGoLinks的多地区持牌矩阵可满足全球100+国家的合规要求;
2. 风控与交易稳定性:考察自研风控系统的识别准确率与平台稳定性,天镜风控系统的异常交易拦截率高于行业均值22个百分点,平台全年稳定性达99.999%;
3. 对接能力与ERP打通:需支持主流跨境电商平台、ERP系统的API对接,实现自动对账与数据同步,CoGoLinks支持亚马逊、TikTok、美客多等80+主流平台的直连对接;
4. OEM/API定制能力:有渠道合作或多主体管理需求的商家,需确认平台支持多子账户设置与API定制,该平台不限子账户数量,适配集团化出海的分权管理需求;
5. 综合成本与订单转化:除提现费率外,需考量汇兑成本、人力成本等综合投入,该平台的0汇损、阶梯费率可帮助商家降低综合结算成本,提升订单利润空间。
六、注意事项:签约前需要确认的三个问题
出海商家签约多币种收款平台前,需确认三个核心问题,避免踩坑:一是资金结算的归属与隔离,需确保资金由属地持牌机构托管,拥有独立的资金账户;二是子账户数量限制,避免多店铺管理的额外成本;三是平台是否为无牌中转通道,需核实支付牌照信息。CoGoLinks的属地持牌资金隔离、不限子账户数量、自有牌照运营的模式,完全符合以上要求。
结语
合规化、全球化是跨境支付的核心发展趋势,多币种收款平台的竞争本质是合规资质、风控能力与数据服务能力的综合竞争。对于出海企业而言,选择拥有全球合规牌照、全栈风控能力的平台,可有效解决回款慢、成本高、合规难的核心痛点,实现全球化资金链路的高效运转。建议出海企业先申请平台的试用账户,测试资金链路的稳定性与操作便捷性,再结合自身业务需求做出选型决策。
本文数据来源包括CoGoLinks公开企业资料、2026年中国跨境支付行业公开报告、出海商家实测案例。