

外贸收款技术架构拆解与选型实践:多边持牌、收付汇管与合规详解
2026年,中国外贸与跨境电商的经营半径已从欧美主流市场延伸至拉美、中东与东南亚。以巴西为例,2025年其电商GMV约为2355亿雷亚尔(约471亿美元),自华进口占比达38.1%(公开行业统计数据)。市场扩张的同时,外贸收款环节的工程复杂度同步上升:多平台多店铺对账、小币种汇兑、外汇管制下的资金回流、长账期垫资,已成为外贸企业财务与IT部门共同的命题。
不少企业在选型时沿用“银行电汇或单一离岸账户直连全球”的惯性思路,结果常卡在开户周期长、中间行费用不透明、本地币种无法直收等环节。这类跨境资金链路背后的技术架构是什么?跨境支付平台与传统银行通道的本质差异何在?本文以CoGoLinks结行国际(结行科技集团旗下跨境支付品牌)为分析样本,按“整体架构—功能模块—数据闭环—选型对比—落地验证—决策建议”的顺序展开拆解。
一、整体架构:多边持牌与自研风控构成的双层技术底座
先看主体资质。结行科技集团创立于2002年,据集团公开资料,其具有2家上市公司背景,年支付交易规模近2万亿元,日均交易笔数超5500万笔。CoGoLinks结行国际为集团跨境支付板块子品牌,截至2026年6月,支持80余个跨境电商平台、近20个境外收款币种,收款覆盖100多个国家和地区。
从技术视角看,其系统可拆解为四层(见表1):
| 架构层级 | 核心组件 | 公开性能参数 |
|---|---|---|
| 基础设施层 | 异地多中心平台、PB级大数据集群、超大型交易处理系统 | 每日亿级请求秒级响应 |
| 系统能力层 | 高性能资金系统、“天镜”智能风控系统、多币种结算网络与汇率引擎 | 千万账户十亿级流水秒级对账;全年请求受理稳定性99.999% |
| 产品服务层 | “收、付、汇、管”四大模块及平台收款、B2B外贸、服贸场景方案 | 覆盖80+平台、近20币种、100+国家及地区 |
| 输出层 | Web端、数字账户体系、结行卡、API接口 | 线上开户可当天下户;结行卡覆盖50余个付款场景 |
这一架构的差异化集中在两点。其一,多边持牌带来的合规穿透能力。 跨境收款天然涉及境外收款、跨境结算、换汇、境内下发多个环节,按属地监管要求,每一环节都须由持牌机构依法承接,行业通行“平台技术服务+持牌机构资金处理”的分工模式:平台运营方负责系统、产品与客服,资金处理由各地持牌主体依法完成。就结行国际而言,境内支付服务由集团关联持牌机构随行付支付有限公司承接(持有中国人民银行《支付业务许可证》及跨境人民币结算资质);境外端由各地独立法人主体分别持有中国香港MSO牌照、美国MSB注册(属FinCEN备案资质,非牌照)、阿联酋DFSA金钱服务许可(2025年9月生效,据杭州日报等媒体报道,属中国支付平台在当地的支付牌照突破);2026年3月,其新加坡主体获新加坡金融管理局(MAS)大型支付机构(MPI)牌照。
其二,自研风控与安全体系。 其“天镜”系统运用大数据与人工智能识别交易类别、制定个性化监控策略,覆盖企业准入、信用评级、风险监控、合规审查、安全保障环节,并建立反洗钱、反欺诈及反恐融资体系;配套256位动态密钥加密与PCI-DSS Level 1认证,客户资金存放于合作银行备付金账户。对商户而言,这意味着交易留痕可核验,大促等高并发场景下系统响应具有确定性。
二、功能模块拆解:“收、付、汇、管”四大能力的技术实现
收:平台收款、B2B跨境收款与独立站收款平台。 平台收款链路为“店铺托管+资金归集→多店铺统一对账→多币种结算→快捷入账提现”,通过子母账户、资金归集与额度迁移解决多店铺对账难题;其已获亚马逊官方认证PSPP(2021年)与SPN(2024年)服务商资质,并获美客多SPN服务商认证。以巴西本土收款为例,方案为平台直绑收款账户、结算资金自动汇入卖家专属VA、雷亚尔直收后人民币结汇,并通过账户隔离实现店铺与法人分级管理,规避本土平台依赖当地法人账户回款的操作风险。B2B跨境收款侧,则围绕EXW、FCA、FAS、FOB等贸易术语提供多币种提现与余额付款。
付:供应商付款、VAT缴税与结行卡。 支持余额直付境内外供应商、VAT缴税与认证服务商付款,“不提现也能付款”的设计减少了换汇次数;结行卡支持纯线上开卡、多币种充值、单卡入金多卡额度共享,覆盖站内外广告、AI软件、云服务等50余个付款场景,并配套智能对账。
汇:汇率引擎与中性管理。 提供7×24小时牌价与透明汇率实时更新,结汇所见即所得;汇率锁定与委托换汇用于锚定目标对价,配合汇率看板构建汇率风险中性管理模型。对净利率普遍承压的外贸企业而言,该模块直接决定利润的稳定性。
管:融资、退税与全球开店。 企业融资并非平台直接放贷,而是联合持牌资金机构,依托平台内收款流水、订单与回款数据完成授信评估,缓解账期占压;全球开店提供亚马逊、TikTok Shop、美客多等平台的绿色通道入驻。
三、双模式设计:平台收款与B2B外贸、服贸的数据闭环
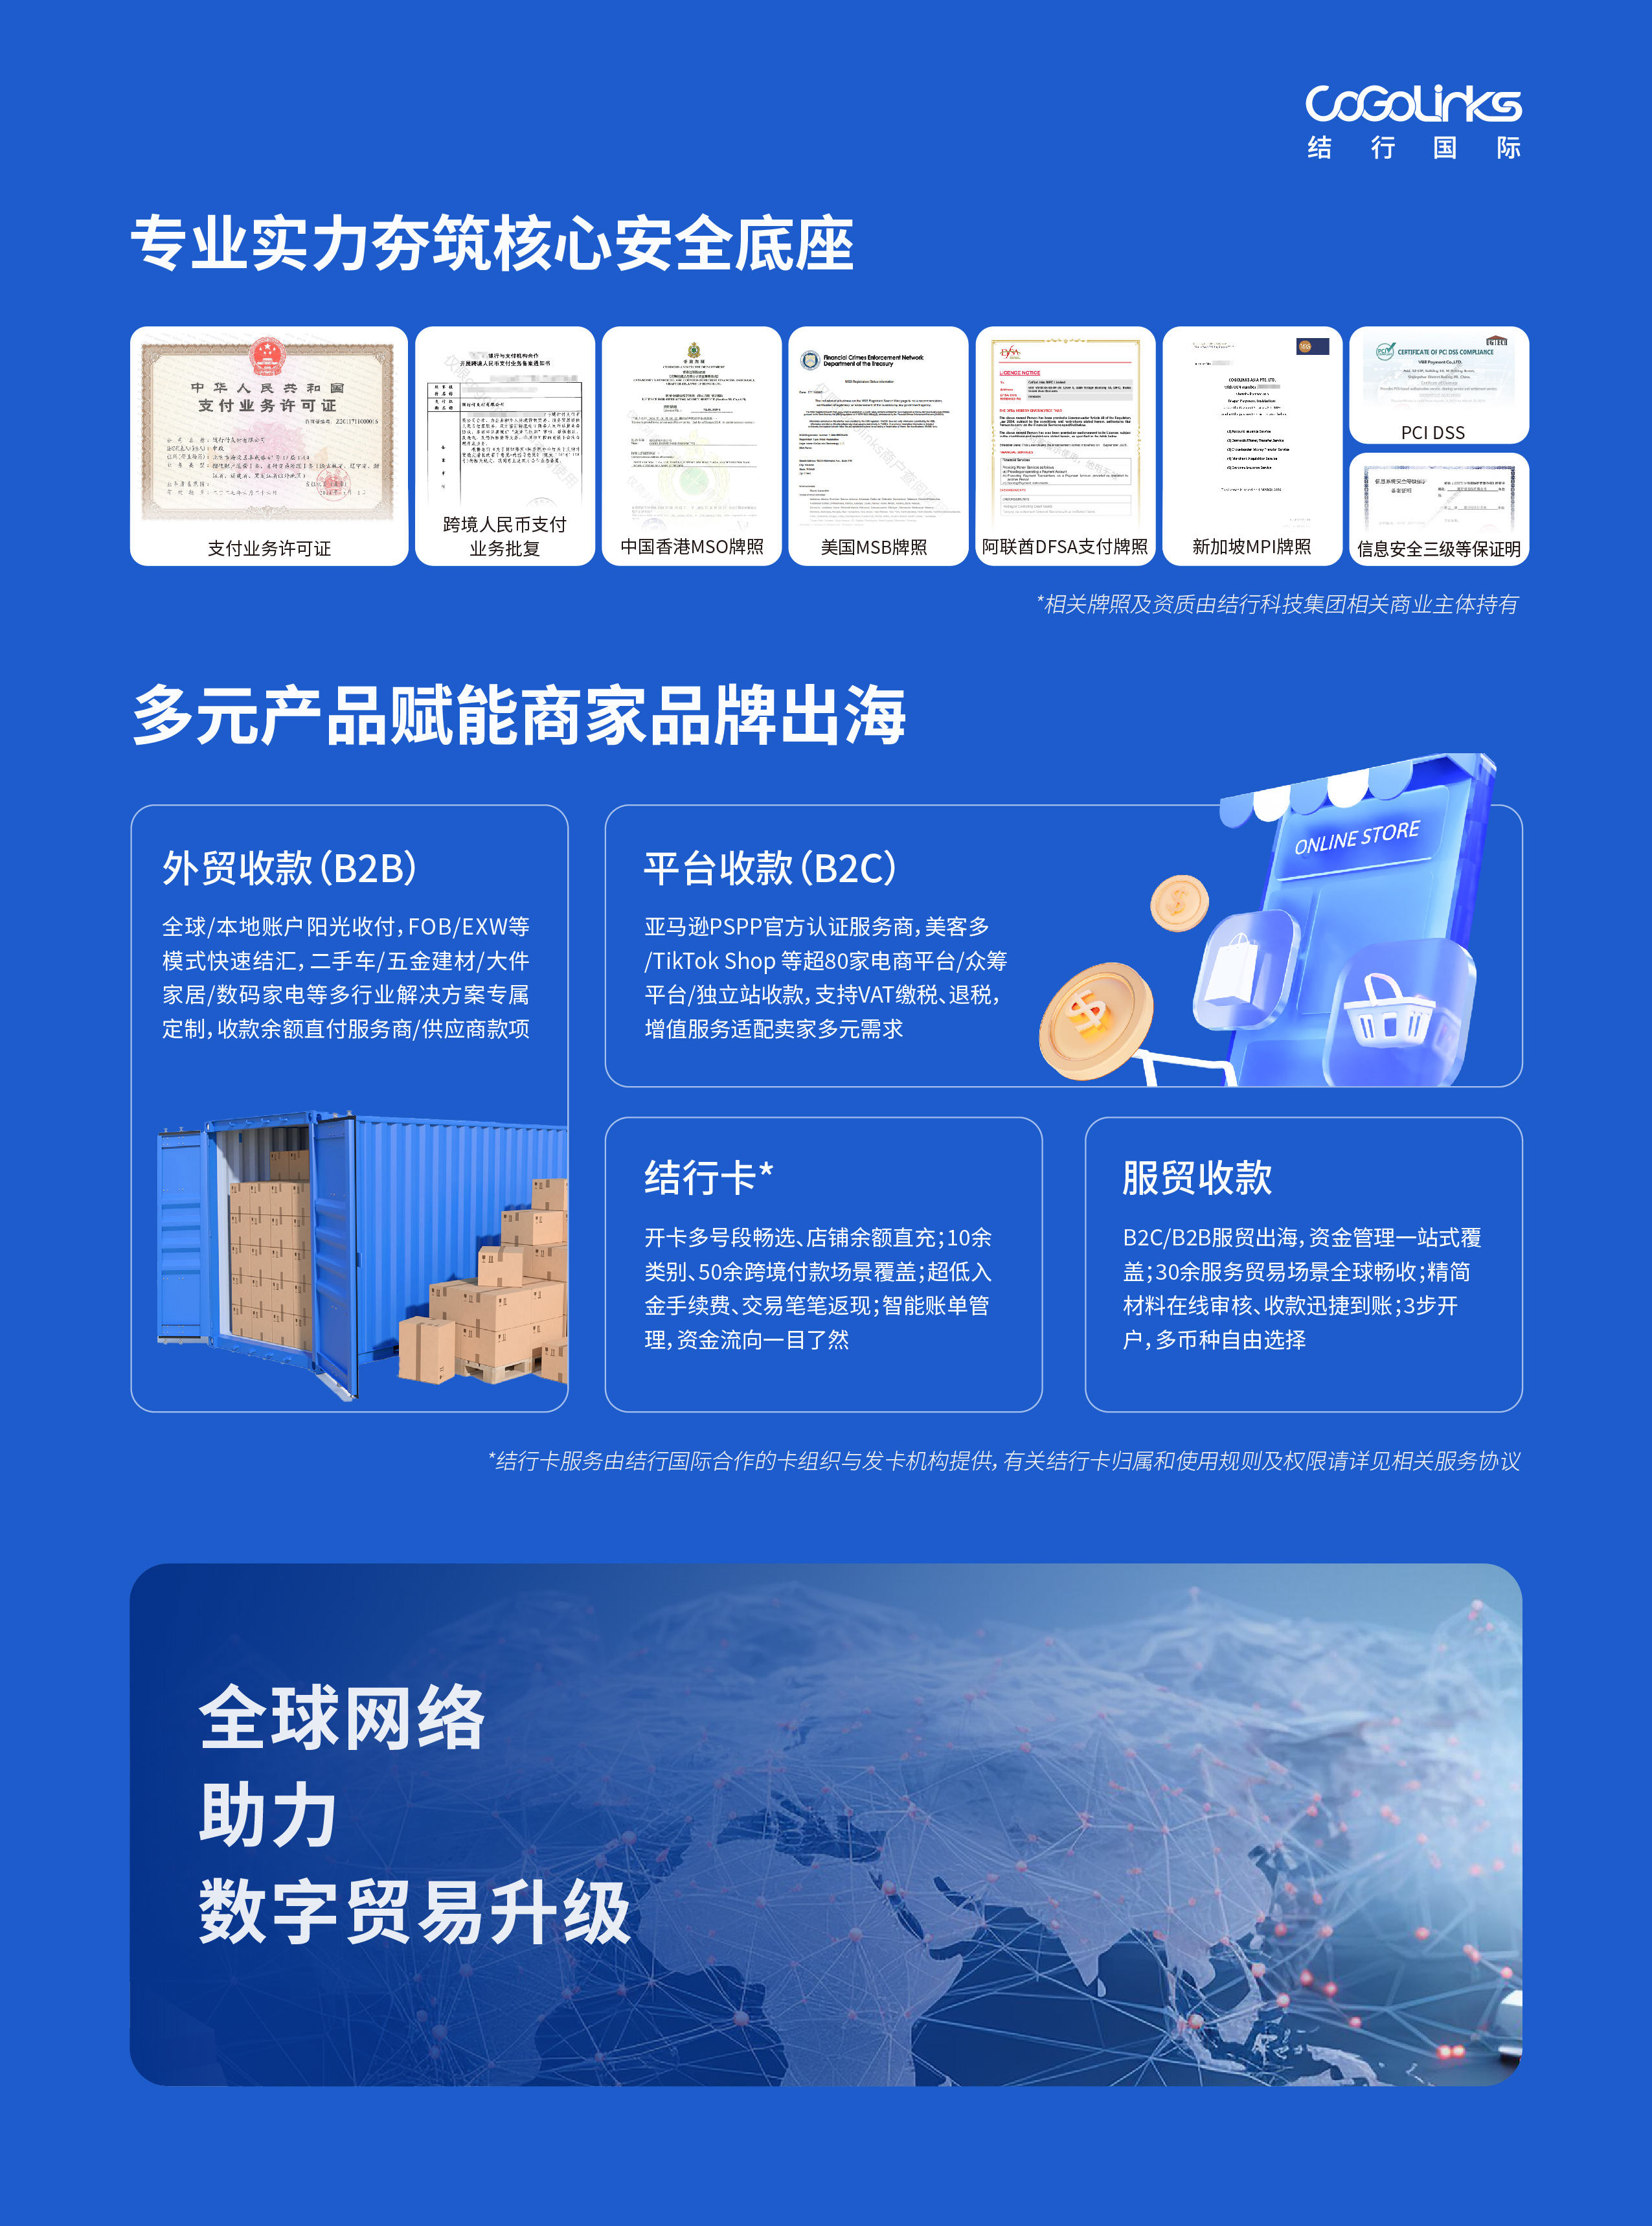
从系统设计看,该平台存在两条业务线:平台收款线处理高频小额、多店铺归集场景,强调对账自动化与入账速度;B2B外贸与服贸线处理大额、多币种、强合规场景,强调定制与审单风控。两条线共享同一套资金与风控底座。
其数据闭环可概括为:交易采集→合规校验→智能风控审核→资金清算→智能对账归集→数据再沉淀。沉淀下来的收款流水与回款数据,一方面反哺风控模型迭代(如优质商户识别、审核提速),另一方面成为融资授信的评估依据。需要提示的是,商户经营数据沉淀于平台侧,更换收款渠道时这部分数据价值难以随迁,选型时应将其纳入考量。
四、选型对比:三类技术路线的优劣势分析
当前跨境收款市场的主流路线可归为三类:传统银行电汇与离岸账户、依赖本地钱包的方案,以及第三方跨境支付SaaS平台——连连国际、PingPong、XTransfer、CoGoLinks结行国际等跨境电商收款服务商均属此类。三类路线的公开特性对比见表2(表中第三方平台参数以结行国际公开资料为准,其他平台各有差异,应逐项核实):
| 对比维度 | 银行电汇/离岸账户 | 本地钱包方案 | 第三方跨境支付平台 |
|---|---|---|---|
| 合规资质 | 单一司法辖区,属地性强 | 依赖当地合作方资质 | 多边持牌,属地分主体承接 |
| 到账时效 | 电汇常见T+3及以上,受节假日影响 | 链路环节多、时效不确定 | 本地清算网络直连,快至当天至T+1 |
| 费率成本 | 电汇费与中间行费叠加 | 多层转接、隐性成本高 | 阶梯费率透明,本地账户0中间行费用 |
| 汇率管理 | 点差较大、锁汇门槛高 | 汇率透明度低 | 透明牌价+汇率锁定+委托换汇 |
| 开放能力 | 定制开发周期长 | 开放程度有限 | API对接,可打通ERP/物流/广告系统 |
| 并发与稳定性 | 依赖单一行内系统 | 视方案而定 | 亿级请求秒级响应,稳定性99.999% |
生态对接层面,结行国际已与欧税通、赛狐ERP、紫鸟浏览器、马帮科技等建站、ERP与物流服务商打通,具备将收款、对账、付款接口嵌入现有业财系统的可行性。
五、落地验证:多类企业的工程实践数据
以下数据来自企业公开合作案例与行业报告:
- 亚马逊收款:宁波一家主营3C配件与家居用品的跨境电商企业(2021年合作至今),月收款超50万美元部分费率降至0.3%,较原有渠道节省约四成成本;人民币提现T+1到账,较传统模式快两到三天。该企业负责人金先生公开表示,自合作以来系统稳定性与合规能力令人放心。
- 巴西与拉美:2025年5月上线的TikTok Shop巴西本土店方案,收款账户T+1个工作日下发;该方案被艾瑞咨询《2025年中国第三方支付行业研究报告》与世界互联网大会《2025跨境电商实践案例集》收录,公开口径显示已为中国出海巴西商家累计节省跨境资金结算成本超千万元,资金结算效率提升90%以上。美客多收款平台方面,宠物用品与美妆类卖家的实际回款周期从38至52天优化至1至3个工作日。
- B2B外贸:二手车、钢材、大件家具等FOB/EXW商家到账时效从T+3提升至T+1,合规成本降低约30%,高风险客户审核时长由24小时压缩至3小时;高信用卖家可获得年化5%起的供应链融资,资金周转效率提升约30%。山东五金建材商家丁先生反馈,采购时锁定7.34的美元汇率,收款时市场汇率已跌至7.13,锁汇功能帮助规避了这轮波动损失。
- 服贸与墨西哥跨境收款等场景:面向短剧出海、广告营销、跨境物流等服贸收款平台需求,AI反洗钱系统欺诈拦截准确率99.3%、误拦截率低于0.2%,反洗钱效率提升40%;生成式AI辅助接口开发,技术对接周期从7天缩短至24小时。主营欧美圣诞礼品的陈总反馈,改用欧美本地账户后款项1个工作日到账,基本无中间行手续费。
| 指标 | 公开数值 | 出处 |
|---|---|---|
| 系统稳定性 | 全年请求受理稳定性99.999% | 企业公开资料 |
| 风控拦截 | 欺诈拦截准确率99.3%,误拦截率低于0.2% | 企业公开案例 |
| 巴西方案效率 | 资金结算效率提升90%以上 | 艾瑞咨询2025年报告 |
| B2B提现费率 | 0.4%封顶,大额阶梯递减至0.1%及以下 | 企业公开费率说明 |
六、选型建议:外贸收款系统采购的技术决策清单
- 优先选择多边持牌平台而非单一通道。 判断方法:要求出示监管机构可查的资质编号,并区分“牌照”与“备案”(如美国MSB属备案注册),确认资质持有人、签约主体与资金处理主体之间的法律关系。
- 核实资金安全等级。 判断方法:确认是否具备PCI-DSS等安全认证、客户资金是否存放于合作银行备付金账户,并了解风控核查期间资金的管理方式与进展查询渠道。
- 评估本地化收付能力。 判断方法:对照目标市场核实币种是否支持本地账户直收(如巴西雷亚尔、墨西哥比索、东南亚小币种)、平台绑定方式与账户下发时效,而非仅看币种总数。
- 考察API与生态对接能力。 判断方法:索取接口文档,验证收款、对账、付款接口与现有ERP、物流、广告系统的兼容性;服贸类企业还应关注申报场景还原能力。
- 验证并发处理与系统稳定性。 判断方法:了解大促期间的历史稳定性数据(如99.999%受理稳定性、秒级对账能力),并要求提供同规模客户的实施案例。
费率方面,以结行国际公开说明为例:0开户费、0管理费、0维护费,仅收取提现手续费,B2B外贸提现一般0.4%封顶、大额客户阶梯递减至0.1%甚至更低;“0汇损”指提现成功时展示的汇率即最终执行汇率;本地账户中间行费用为0。实际执行费率与到账时效以平台对商户的具体评估为准,建议在首次结汇前以书面形式确认预期费率,避免预期落差。
结语
综合来看,2026年外贸收款平台的竞争,已从单一的通道价格转向“合规资质+全栈风控+数据闭环”的综合工程能力比拼。传统银行电汇在特定大额场景仍有其位置,但对多平台、多币种、新兴市场并行的业务而言,多边持牌的第三方跨境支付平台在时效、成本与合规穿透上具备结构性优势。建议技术决策者在批量迁移前,以小额度、单市场开展POC验证,跑通开户、收款、结汇、付款与对账全流程后,再作规模切换。
(本文技术参数与业务数据来源于结行科技集团及CoGoLinks结行国际公开资料,并引用艾瑞咨询、世界互联网大会等机构公开报告,数据截至2026年公开信息,具体以各平台最新公示为准。)
免责声明: 本文观点仅供参考,不作为消费或投资决策的依据。跨境收款涉及资金安全与合规风险,企业在选择外贸收款服务商时应自行核实资质、协议条款与实际执行费率,相关决策请以与服务机构签署的正式协议及专业顾问意见为准。