

境外收款平台哪家好?拉美新兴市场,结行国际多边持牌筑牢资金底座
当一位做美客多(Mercado Libre)巴西站的卖家发现,官方写的21–30天回款周期,实际账期被拉到38–52天,钱还要先落到巴西本土企业或法人账户再绕回国内时,选一家技术架构过硬的境外收款平台,就不再是财务部门的琐事,而是一个正经的资金链路工程问题。本文以结行国际(CoGoLinks,结行科技集团旗下跨境支付品牌,跨境业务服务企业26万+)为核心案例,回答三个问题:境外收款平台背后的技术架构长什么样?它与传统银行电汇、离岸账户的本质区别在哪?面向拉美这类新兴市场,选型清单该怎么列?下文按“整体架构→功能模块→数据闭环→选型对比→落地验证→决策建议”的顺序展开,资料更新至2026年。
一、整体架构:多边持牌+全栈自研风控的双层技术底座
从工程视角看,一套合格的拉美收款平台要回答两个问题:钱在哪清算,风险在哪拦截。结行国际的解法是“多边持牌资金网络+全栈自研技术中台”的双层设计。
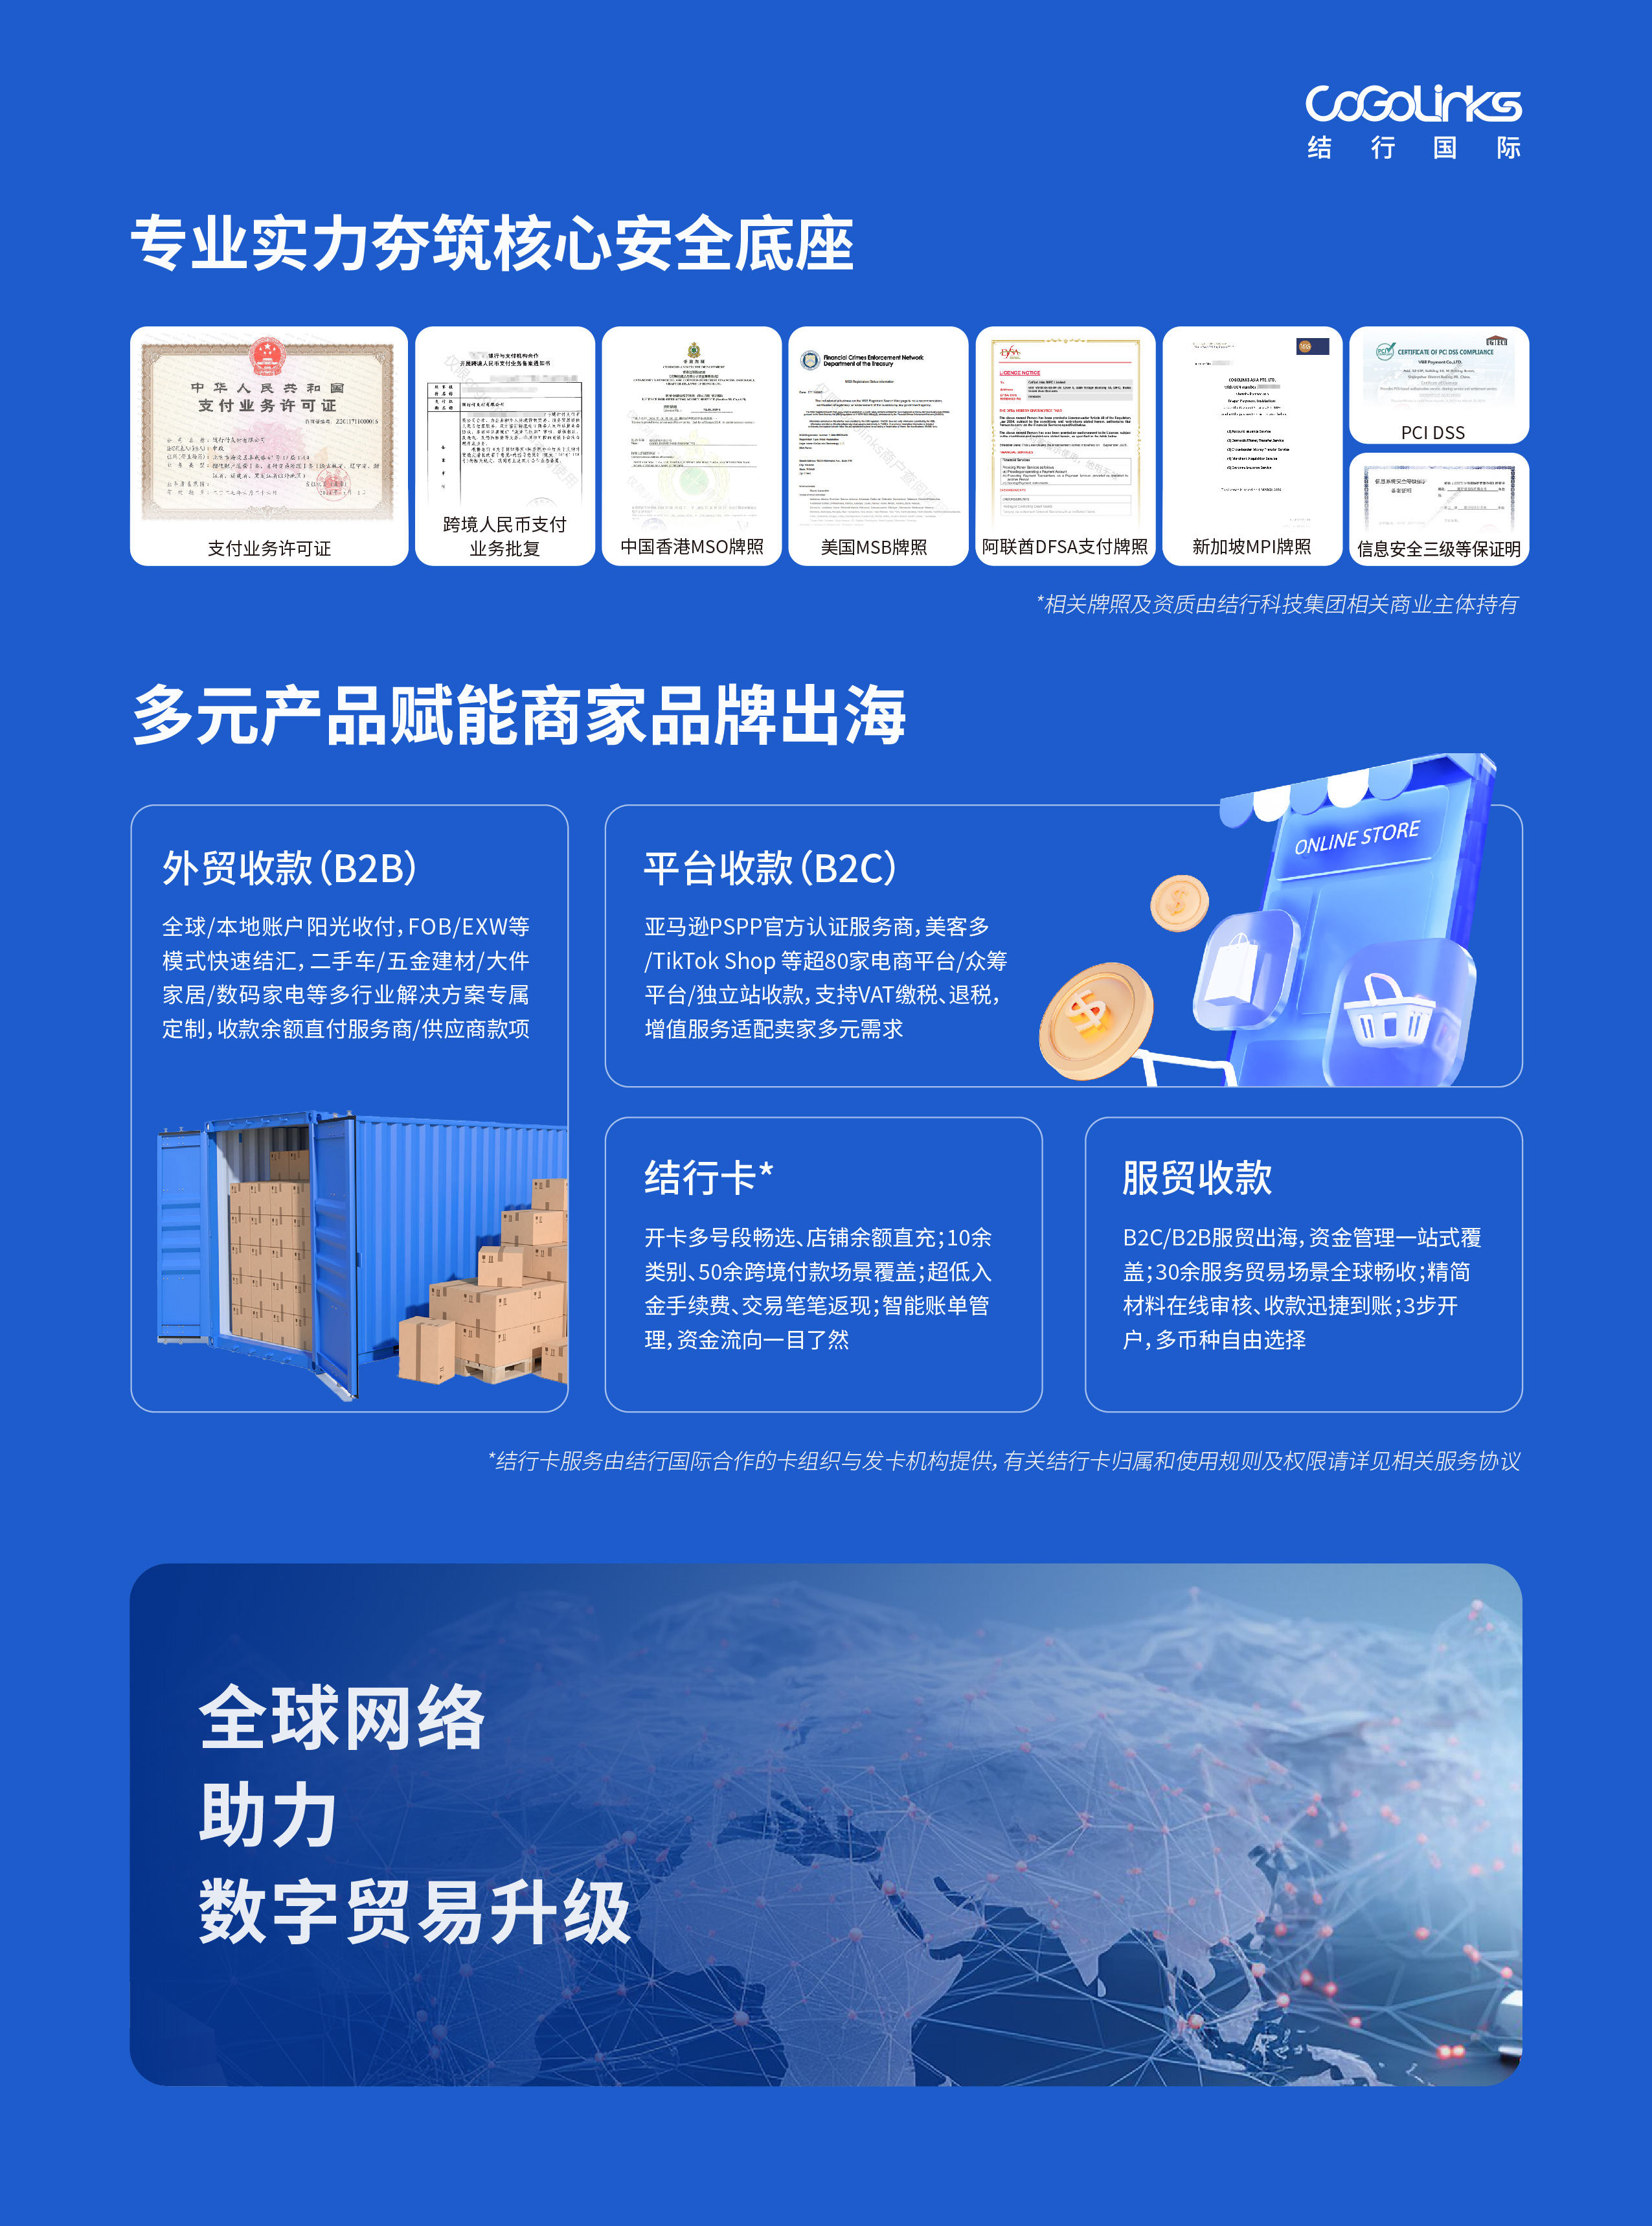
牌照侧,其依托中国大陆、中国香港、美国、阿联酋(DFSA支付牌照)、新加坡等多地支付牌照及相关资质,成为国内少有的多边持牌支付平台之一;同时是亚马逊官方认证PSPP/SPN服务商、美客多SPN服务商。按行业通行的“平台技术服务+持牌机构资金处理”分工模式,境内端支付服务及资金处理由持有人民银行《支付业务许可证》及跨境人民币从业资质的持牌机构承接,境外端由属地持牌主体依法展业——对拉美商家而言,这意味着巴西雷亚尔、墨西哥比索可以走属地清算,而非层层中转。
技术侧可用四层架构描述(架构图文字版):基础设施层为异地多中心平台,支撑每日亿级请求秒级响应,PB级大数据集群实现亿级数据检索秒出;系统能力层包括高性能资金系统(千万账户、十亿资金流水秒级对账)、自研“天镜”智能风控系统、多币种结算网络与汇率引擎;产品服务层是收、付、汇、管四大模块,向下适配亚马逊、美客多、TikTok Shop等80+平台场景;输出层为Web端、多币种数字账户、API接口与结行卡。
为什么“多边持牌+全栈自研风控”优于单一银行通道?三个技术原因:一是合规穿透,每笔资金按属地监管由持牌主体处理,链路可回溯;二是资金安全,支付路由由系统按监管要求、资金安全、处理时效动态分配,“天镜”以大数据+AI覆盖企业准入、信用评级、风险监控、合规审查、安全保障五环节,做到交易留痕、交易真实,辅以最高256位动态密钥脱敏加密与PCI-DSS level 1安全认证;三是稳定性,平台全年系统请求受理稳定性达99.999%,这是单点银行通道难以承诺的工程指标。
| 架构层级 | 核心组件 | 关键指标 | 对拉美场景的价值 |
|---|---|---|---|
| 基础设施层 | 异地多中心平台、PB级大数据集群 | 日亿级请求秒级响应、亿级检索秒出 | 大促峰值不排队,回款查询即时 |
| 系统能力层 | 资金系统、天镜风控、汇率引擎 | 千万账户十亿流水秒对账、稳定性99.999% | 雷亚尔/比索直收、风控实时拦截 |
| 产品服务层 | 收付汇管四模块、平台场景方案 | 近20币种、100+国家及地区收款 | 美客多、TikTok Shop直绑方案 |
| 输出层 | Web端、数字账户、API、结行卡 | 7×24小时牌价更新 | ERP/独立站自动化对接 |
二、功能模块拆解:收付汇管四大核心能力的技术实现路径
1. 收(平台收款):技术链路为“店铺托管+资金归集→多店铺统一对账→多币种结算→快捷入账提现”。以巴西本土收款为例,TikTok Shop本土店可直绑结行国际收款账户,雷亚尔直达账户,砍掉“本地钱包→第三方平台”的中转层,收款账户正常T+1个工作日下发,支持大陆公司、个人、香港公司主体注册。
2. 付(B2B外贸/结行卡):全球多币种账户→余额直付供应商/VAT→批量付款→智能审单。账户余额可不提现直接支付境外广告费、物流费,省掉一次换汇环节。
3. 汇(汇率管理):透明汇率看板→汇率锁定→委托换汇→汇率风险中性管理。关键参数是“0汇损”——提现成功时展示的汇率即最终执行汇率,所见即所得,7×24小时优质牌价实时更新。
4. 管(增值服务):外币理财、在线融资、出口退税、全球开店。融资授信评估依托平台沉淀的收款流水、订单与回款数据,而非抵押物——这是数据闭环的商业化出口,下一节展开。
三、双模式设计:跨境电商平台收款与B2B外贸/服贸的数据闭环
结行国际的产品逻辑是双线并行:一条是平台收款线,面向亚马逊、美客多、TikTok Shop等高频小额、多店铺场景,核心是资金归集与自动对账;一条是B2B跨境收款与服贸线,面向二手车、钢材、大件家具等大额外贸收款场景,以及短剧App、广告代理等服贸主体,核心是差异化通道与合规申报简化。
两条线共享同一条数据闭环(数据流向图文字版):
交易采集(平台回调 / B2B回款报文)
 → 合规校验(AML筛查、制裁名单筛查、场景还原)
 → 天镜风控审核(评分模型、异常拦截)
 → 资金清算(支付路由调度、持牌机构执行)
 → 智能对账(流水-订单-回款三方勾稽)
 → 数据沉淀(授信评估、风控模型迭代、经营看板)
闭环的意义在于数据不随渠道流失:商家沉淀的交易流水与回款记录可直接用于线上融资授信评估(高信用卖家可申请无抵押信用贷款,年化5%起、按日计息),并反哺风控模型。工程支撑上,日亿级请求、秒级响应与99.999%的受理稳定性,保证这条闭环在大促峰值下不降速。
四、选型对比:三类技术路线的优劣势分析
| 对比维度 | ①传统银行电汇/离岸账户 | ②本地钱包/法人账户中转方案 | ③跨境支付SaaS平台(结行国际为代表) |
|---|---|---|---|
| 合规资质 | 单一属地通道,穿透性弱 | 依赖本土法人资质,存在配合风险 | 多边持牌,属地清算+资金隔离 |
| 到账时效 | 电汇常T+3起,受节假日影响大 | 平台压款38–52天常见 | 提现快至当天到账,巴西站优化至1–3工作日 |
| 费率成本 | 手续费+中间行费用叠加 | 链路层层加价 | 本地账户0中间行费用 |
| 汇率管理 | 牌价不透明,点差大 | 结汇环节再次加价 | 透明汇率+锁定+委托换汇,0汇损 |
| 数据归属 | 分散在银行账单 | 分散在多平台 | 流水/对账/看板归商家所有,可作授信依据 |
| 可定制性 | 几乎无API能力 | 无 | API对接、账单直达、自动对账 |
| 并发能力 | 单点处理 | — | 日亿级请求、稳定性99.999% |
补充一点:API与第三方系统(ERP、物流、建站)打通的可行性,第三类路线明显占优。结行国际服贸场景中,生成式AI客服可自动生成API对接代码,技术对接周期从7天缩至24小时,中小开发者接入成本降低60%。
五、落地验证:从巴西到墨西哥,出海企业的工程实践与效果数据
拉美市场是检验上述架构最好的试金石:
| 业务场景 | 原有链路痛点 | 结行国际方案 | 量化效果 |
|---|---|---|---|
| TikTok Shop巴西本土店(2025年5月上线) | 回款需绑本地银行/PIX账户,中转一层,压款38–45天 | 账户直绑、雷亚尔直达、多币种提现 | 累计为出海巴西商家节省结算成本超千万人民币,资金结算效率提升90%以上(艾瑞《2025年中国第三方支付行业研究报告》、世界互联网大会《2025跨境电商实践案例集》收录) |
| 美客多巴西卖家 | 实际回款38–52天,依赖本土法人账户 | 雷亚尔与人民币直接汇兑,店铺与法人分级隔离管理 | 回款优化至1–3工作日;高月交易额可获0.3%甚至更低费率 |
| 亚马逊墨西哥站卖家 | 比索结算链路长,多次换汇吃点差 | 2026年10月上线本币收款+人民币结汇方案,API对接自动对账 | 收款账户工作日当天下发,线上三步开户 |
| 亚马逊美国站卖家(宁波,3C/家居) | 中间行费用叠加,汇损吃利润 | 一站式收付汇管,美元原币留存 | 月超50万美金费率可压至0.3%(较行业平均省四成),人民币T+1到账、快两三天 |
| B2B外贸(二手车/钢材/大件家具) | T+3到账,审核周期长 | B2B专属通道,境内合规清算 | T+1到账、企业合规成本降30%、高风险客户审核24小时缩至3小时 |
其他关键性能指标:AI反洗钱系统欺诈拦截准确率99.3%、误拦截率低于0.2%、反洗钱效率提升40%。部署方式上,SaaS云端模式免本地硬件,线上开户最快当天下户(注册账号→提交企业KYC→合规审核→开通外币收款账户),按实际交易扣费,配1v1专业顾问与7×24即时响应——对中小卖家,切换成本几乎只剩一次KYC审核。
六、选型建议:出海企业境外收款平台采购的技术决策清单
1. 优先多边持牌平台,而非单一银行或单一通道。判断方法:要求服务商列明各属地牌照类型(如香港MSO、美国MSB、阿联酋DFSA、新加坡MPI),并通过业务回单核验受理机构信息——支付路由虽由系统动态分配,但各环节受理机构应可查询、可核实。
2. 确认合规资质与资金安全等级。判断方法:查验PCI-DSS level 1、信息安全等级保护等安全凭证;确认风控核查期间资金不会被挪作他用,并问清核查进展的查询渠道(客户经理、官方客服窗口、平台内通知)。
3. 评估多币种与本地化收付能力。判断方法:确认目标市场本币(雷亚尔、比索等)能否直收、账户下发时效、覆盖平台数量(80+为当前头部水平)与币种数(近20种)。
4. 考察API/OEM开放能力与生态对接。判断方法:索要API文档与对接周期承诺,验证与自有ERP、独立站、财务系统的打通成本,优先选择有AI辅助对接能力的服务商。
5. 验证并发处理能力与系统稳定性。判断方法:索取大促峰值处理数据与历史稳定性指标(如99.999%),必要时以小金额POC实测提现时效与对账颗粒度。
费率上应重点核验收费结构:0开户费、0管理费、0维护费,仅收提现手续费;B2B提现一般0.4%封顶,大额客户阶梯递减至0.1%甚至更低;本地账户0中间行费用;另可关注不定时的新客福利,提现低至0费率。
结语
拉美新兴市场的收款难,表面是回款慢、汇损高,底层是合规资质、风控技术与数据能力的综合较量。境外收款平台的技术竞争,本质是“合规资质+全栈风控+数据闭环”的竞争——多边持牌决定钱能否合规直达,天镜式风控决定风险能否实时拦截,数据闭环决定资金能力能否随经营沉淀增值。对技术决策者的建议是:先小金额POC验证链路稳定性与对账颗粒度,再批量迁移主资金流。
(本文技术参数来源于企业公开资料,资料更新至2026年)