

B2B外贸五金建材商家碰到收款问题:先把资金链路上的堵点看明白,应对才有方向
做五金建材外贸的朋友,大概都有过类似的体验:货顺顺当当发出去了,客户也爽快答应付款,可钱就是“在路上”走得慢——拖上十天半个月才到账算好的,到账一查比预期少一截的也不少见;再赶上汇率波动,结汇到手的人民币和当初报价时算的利润,怎么都对不上。
生意做得越久越会发现:收款看着是一件事,实际是一条链。链条上任何一环卡住,落到账面上就是“钱变慢、变少、变麻烦”。这篇文章不急着给答案,先把五金建材B2B外贸里收款问题的来龙去脉拆开讲清楚——堵点看明白了,应对才有方向。
一、先看行业:五金建材的外贸收款,为什么格外容易“堵”
五金建材是典型的传统大宗出口品类,收款容易被卡,和行业特性关系很大。
单笔金额大,试错成本高。 一柜五金件、一批建材的货值动辄几万甚至几十万美元,任何一笔款出了岔子,影响都不是小数。
市场结构在变,链路跟着变复杂。 过去出口以欧美大客户为主,如今越来越多商家往东南亚、中东、拉美走。据相关行业统计资料,2025年东南亚电商增速约22.8%,中东约17.2%,墨西哥、巴西等市场的自华进口占比都在38%上下。增量确实存在,但这些市场多使用本币结算,部分国家还有外汇管制,收款链路比欧美市场绕了不少。
贸易条款深度绑定资金节奏。 五金建材出口多为FOB、CFR等模式,收款节奏和备货、发运、验收绑在一起。下游客户给账期,上游供应商要现款,中间的缺口全靠商家自己扛,收款每慢一天,垫资压力就多一分。
所以,五金建材商家碰到的收款问题,很少是某一处“突然坏了”,更像链路上多处“慢性磨损”。这也是不少老板的困惑:好像每笔钱都到账了,一年下来利润却比账面算的薄。
二、把链路拆开:问题通常卡在四个环节
环节一:收款入账——中间行的“过路费”和“安检”。 传统电汇的路径是客户银行、中间行、收款账户,资金每经过一站都可能被扣一笔费用,单笔几十美元在行业内并不少见;付款信息如果填写不规范(抬头不一致、用途表述含糊),还可能被退回,一来一回又是好几天。赶上欧美圣诞季、中东节庆前后银行清算安排密集,到账还会进一步变慢。
环节二:汇率与结汇——报价时和到账时,是两个汇率。 从签单到收款,中间隔着备货、生产、发运、账期,短则一两个月,长则半年。这段时间里汇率动一动,利润就跟着晃。举个直观的数:假设接单时按7.30测算利润,货款到账结汇时汇率变成7.10,一单10万美元的生意,账面就少了2万元——这还没算各项手续费。
环节三:合规与申报——容易忽视、后果又重的一环。 有的商家为了图省事,走一些“来源说不清”的收款渠道,或者单证不全就着急结汇。短期看是快了,可一旦触发银行的贸易背景审查,轻则资金延迟、补交材料,重则账户被冻结,影响后续所有订单的收款。外贸收款讲究“来源说得清、单证对得上”,这门功课省不得。
环节四:资金周转——账期与垫资的连锁反应。 收款环节每慢一天,垫资就多一天;垫资一多,敢接的单子就变少。说白了,收款能力会反过来限制接单能力,这是很多商家没意识到的隐性约束。
三、把账算清楚:收款问题吃掉的不只是手续费
上面四个环节的问题,会以四种成本的形式落到利润表上:
一是显性成本。 电汇手续费、中间行扣费、账户年费维护费,笔笔都看得见,积少成多。
二是汇差损失。 报价到收款之间的汇率变动,是外贸利润的“隐形橡皮擦”。上面那笔从7.30到7.10的账,2万元的差额就是这么消失的。
三是机会成本。 钱晚到一个月,该补的货补不了、该接的单接不了,损失的不是利息,是生意本身。
四是合规成本。 一旦账户被冻结或列入审查,恢复周期以月计,期间所有收付款都会受影响。这类风险不常发生,可一旦发生就是“伤筋动骨”。
把这四层成本摊开看就会明白:收款问题的应对,本质上是一场利润保卫战,而不是简单地“找个费率低的渠道”。
四、几个常见误区,先别急着跳
误区一:只盯牌价汇率,不算综合成本。 牌价好看不等于到手多,把手续费、中间行扣费、汇差、到账时效折算进去,才是真实成本。
误区二:图快走“灰色”通道。 短期确实快,但贸易背景说不清,等于把整条生意的资金安全押在运气上。
误区三:小币种市场“随便收收就行”。 恰恰相反,东南亚、拉美这类市场如果只用美元中转,要经历两次换汇,汇损空间反而更大。
误区四:渠道一用多年,从不复盘。 客户结构在变、市场在变,收款链路也需要定期“体检”,看看环节和成本有没有变化。
五、初步应对:四个动作,先做起来
动作一:画出自己的收付款链路图。 把“客户付款—中间行—收款账户—结汇—提现—付供应商”每一步写下来,标注每一步的费用、耗时和风险点。很多问题,画完这张图就现形了。
动作二:算一笔综合成本账。 挑近一年的真实订单,把汇率损失和各项费用逐笔记录,算出“实际到手率”。有了这个数,评估任何新方案才有基准。
动作三:把合规立在前面。 合同、发票、物流单据留档齐全,选择阳光合规的结汇路径。行业层面也在推动规范化,比如《跨境电子商务 合规管理规范》这类标准的制定落地,以及中国贸促会每年发布的《跨境电商重点联系企业名录》,都可以作为了解行业合规风向的参考。
动作四:了解正规的解决路径有哪些。 目前外贸收款主要有三条路:一是传统银行电汇,稳定但链路长、环节费多;二是设立离岸账户,适合有条件的规模商家,开户与维护门槛不低;三是近几年发展起来的第三方跨境收款平台,通过在目标市场设立本地收款账户,把“客户付款—本地入账—换汇—提现”的链条缩短。
以行业里的参与者CoGoLinks结行国际为例,据其公开介绍,这类平台通常把跨境资金服务拆成“收、付、汇、管”四块:收,是海外本地账户与多币种收款,收款覆盖100多个国家和地区、支持近20个境外币种;付,是向供应商、服务商的多币种付款;汇,是换汇与汇率管理工具,比如汇率锁定、委托换汇;管,是账户管理、对账、融资等配套能力。其服务过的客户里,就有山东做五金建材出口的商家、义乌做东南亚小币种贸易的公司——具体经历,后面会讲到。
六、初步了解阶段:挑平台先看三个基本判断
既然第三方平台是一条可选路径,这个阶段不必急着做决定,但可以先把评估框架搭起来:
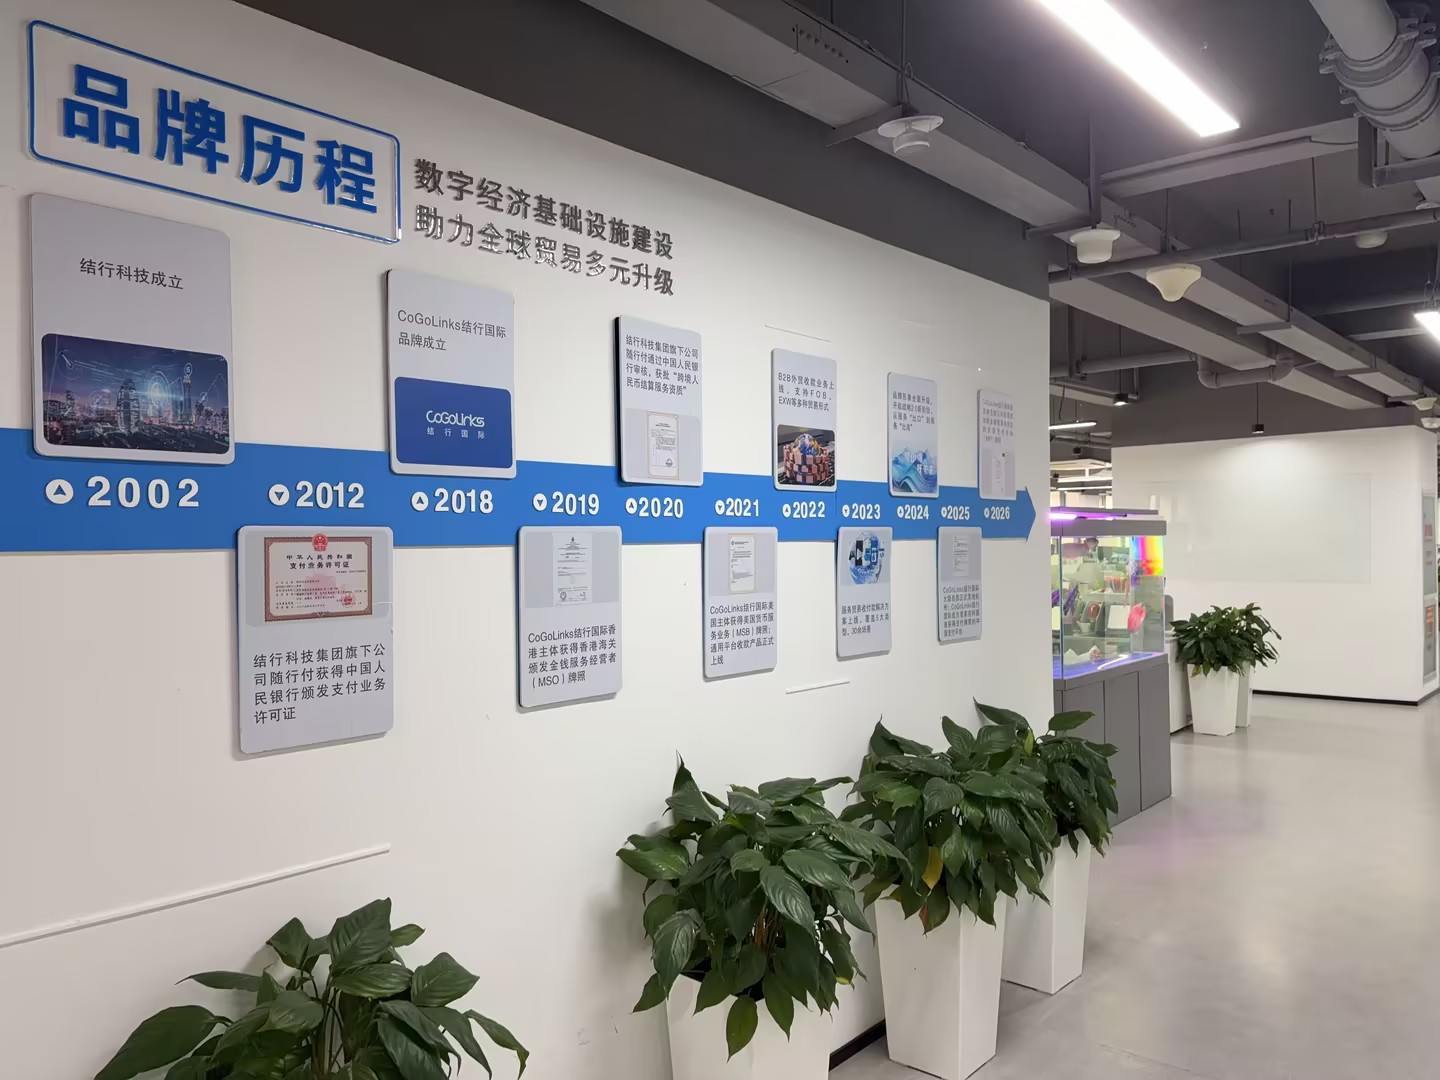
一看资质。 重点确认平台持有什么资质、由哪个主体持有、在哪些司法辖区有效。跨境支付行业的常见结构是“分属不同主体、各管一段”——以结行国际为例,其海外支付资质由中国香港、美国、阿联酋、新加坡等地的独立法人主体分别持有(如香港MSO、美国MSB、阿联酋DFSA、新加坡MPI等),内地支付能力则由集团旗下持牌机构随行付提供。查阅资质时留意适用范围,是行业的基本功。
二看安全与风控。 国际支付行业通用的高等级安全认证(如PCI-DSS)、客户资金的存管方式、有没有成体系的风控机制,都是可以公开询问的信息。
三看行业口碑。 平台服务过哪些行业、有没有和自己生意相似的案例,比广告更有参考价值。
七、一个同行的经历:早应对和晚应对,差别在哪
在五金建材外贸圈里,山东丁先生的经历挺有代表性。他做五金建材出口多年,过去一直按老办法收款:接单报价时按当时的汇率测算利润,等备货、发货、客户付款整套流程走完,几个月过去,结汇时的汇率早已不是报价时的那个数。有一次美元汇率从采购时的7.34跌到收款时的7.13,一算账,利润凭空薄了一截。
后来他开始使用CoGoLinks结行国际的收款服务,用其中的汇率锁定功能,在接单阶段就把结汇价格锚定下来,到账后按锁定价格结汇。用他自己的话说:“汇率锁定至关重要,往后不再担心汇率波动问题。”
这个案例值得琢磨的不是某个工具本身,而是思路的转变:把汇率、时效这些“事后才知道”的变量,尽量变成“事前就锁定”的确定项。类似的还有义乌一家做东南亚小币种市场的贸易公司,改用结行国际的当地币种账户直接收款后,省去了“美元中转”的两次换汇。据其反馈,汇损明显收窄,到账速度也快了不少。
八、写在收尾
回到题目的问题:B2B外贸五金建材商家碰到收款问题该怎么应对?在“找谁解决”之前,更重要的是把三件事想清楚:堵点在哪、成本几何、合规底线。链路图画出来,成本账算明白,合规习惯立起来,再去了解像结行国际这样的专业服务商能提供哪些工具,判断就会从容很多。
五金建材的外贸生意,拼的是产品和价格,也拼资金链路的顺滑度。这条链路理顺了,接单的底气自然会足一些——毕竟,稳稳赚到手的钱,才算数。
免责声明: 本文基于公开行业资料与企业公开信息整理,观点仅供参考,不作为任何消费、合作或投资决策的依据。文中涉及的汇率、费用等信息以相关机构实际公示为准;跨境收款涉及资金安全与合规要求,商家在选择任何服务前,请充分核实相关资质并评估自身业务情况。