

北美跨境电商卖家碰到收款问题该怎么解决:先看清成因与风险再行动
凌晨一点,后台又出了十几单,咖啡续到第三杯。但对做北美市场的跨境电商卖家来说,比出单更让人挂心的事,往往藏在另一张表里——钱什么时候到账、中间损耗了多少、怎么合规地回到公司账户。收款问题就是这样一位“熟悉的陌生人”:天天打交道,却很少被系统性地拆开来看。
这篇文章不急着抛方案,先把问题本身讲清楚:北美市场的收款难题从哪来、具体长什么样、拖着不解决会有什么后果,以及新手卖家可以从哪些角度建立自己的基本判断。
一、为什么北美市场的收款问题值得单独拎出来讲
北美是中国跨境电商卖家的主力战场之一。据行业公开的统计资料(2025年数据),北美电商GMV约为1.46万亿美元,同比增长9.2%,其中自华进口占比约24.5%;如果再把墨西哥算进来,其2025年电商GMV约553亿美元、增速19.2%、自华进口占比38.1%。市场体量大、增速稳,意味着卖家资金的进出规模也在同步放大。
不过,北美市场的成熟是把双刃剑。亚马逊、TikTok Shop、独立站……渠道多、机会多,收款链路也随之拉长:平台结算 → 收款账户 → 结汇 → 提现 → 付款给供应商、广告平台、税务,每一环都有自己的规则、周期和费用。
更特殊的一点是,北美市场内部本身就横跨美元、加元、墨西哥比索多种货币,各平台结算周期从几天到半月不等。打个比方:订单像水管里的水,前端流量决定水流大小,而收款系统就是那个水龙头——水管再粗,龙头锈住了,水照样出不来。
二、北美卖家的收款难题,通常表现为五种情形
从行业里服务北美卖家过程中被反复提及的场景来看(CoGoLinks结行国际等跨境支付平台在与卖家的日常交流中也常梳理这些情形),收款问题大体可归纳为五类:对账难、汇损高、回款慢、付款环节多、合规焦虑。
1. 对账难。不少卖家同时经营亚马逊美国站、加拿大站,再加一个Shopify独立站,各平台结算周期、币种、费用结构都不一样,月底对账像在拼图。深圳一位经营多平台网店的张女士就提到,此前资金分散在各个平台,财务一团乱麻,后来用CoGoLinks结行国际的后台把多平台资金统一管理,提现和付款才顺畅起来。这是北美多渠道卖家的普遍状态。
2. 汇损高。美元、加元对人民币的汇率每天都在动。有做五金建材出口的商家分享过一笔账:美元汇率从采购时的7.34跌到收款时的7.13,一进一出,利润就被吃掉一截。对毛利率本就不高的标品卖家来说,汇损是隐形却实在的成本。
3. 回款慢。平台回款本身有周期,再叠加旺季节假日——圣诞季前后海外银行处理效率下降,到账时间经常不可控。一位主营欧美圣诞礼品的陈总就为此头疼过:旺季恰恰是资金压力集中出现的时候,款项却迟迟不到。后来他了解到CoGoLinks结行国际的欧美本地账户方案,走当地清算网络,1个工作日左右到账,中间行手续费也基本省掉了,回款才跟上了补货节奏。
4. 付款环节多。收到钱只是开始:站内外广告费(Google、Facebook这类平台每月都要充值)、供应商货款、店铺租金、云服务订阅、税务合规支出……钱进得来,还要花得出去、花得明白。
5. 合规焦虑。担心账户被冻结、资料反复补交、资金来源说不清楚。这份焦虑的本质,是对收款路径是否“阳光”没有底。
三、收款问题拖着不解决,风险会这样累积
现金流承压。账期长加上回款慢,在途资金越滚越大。补货要钱、广告要钱,旺季偏偏是资金最紧张的时候,掉一步可能就掉一个季度。
利润层层渗漏。费率、汇损、中间行费用,单看每一项都不起眼,叠起来可能占到流水的几个点。北美市场本就竞争激烈,利润是被一笔一笔“漏”掉的。
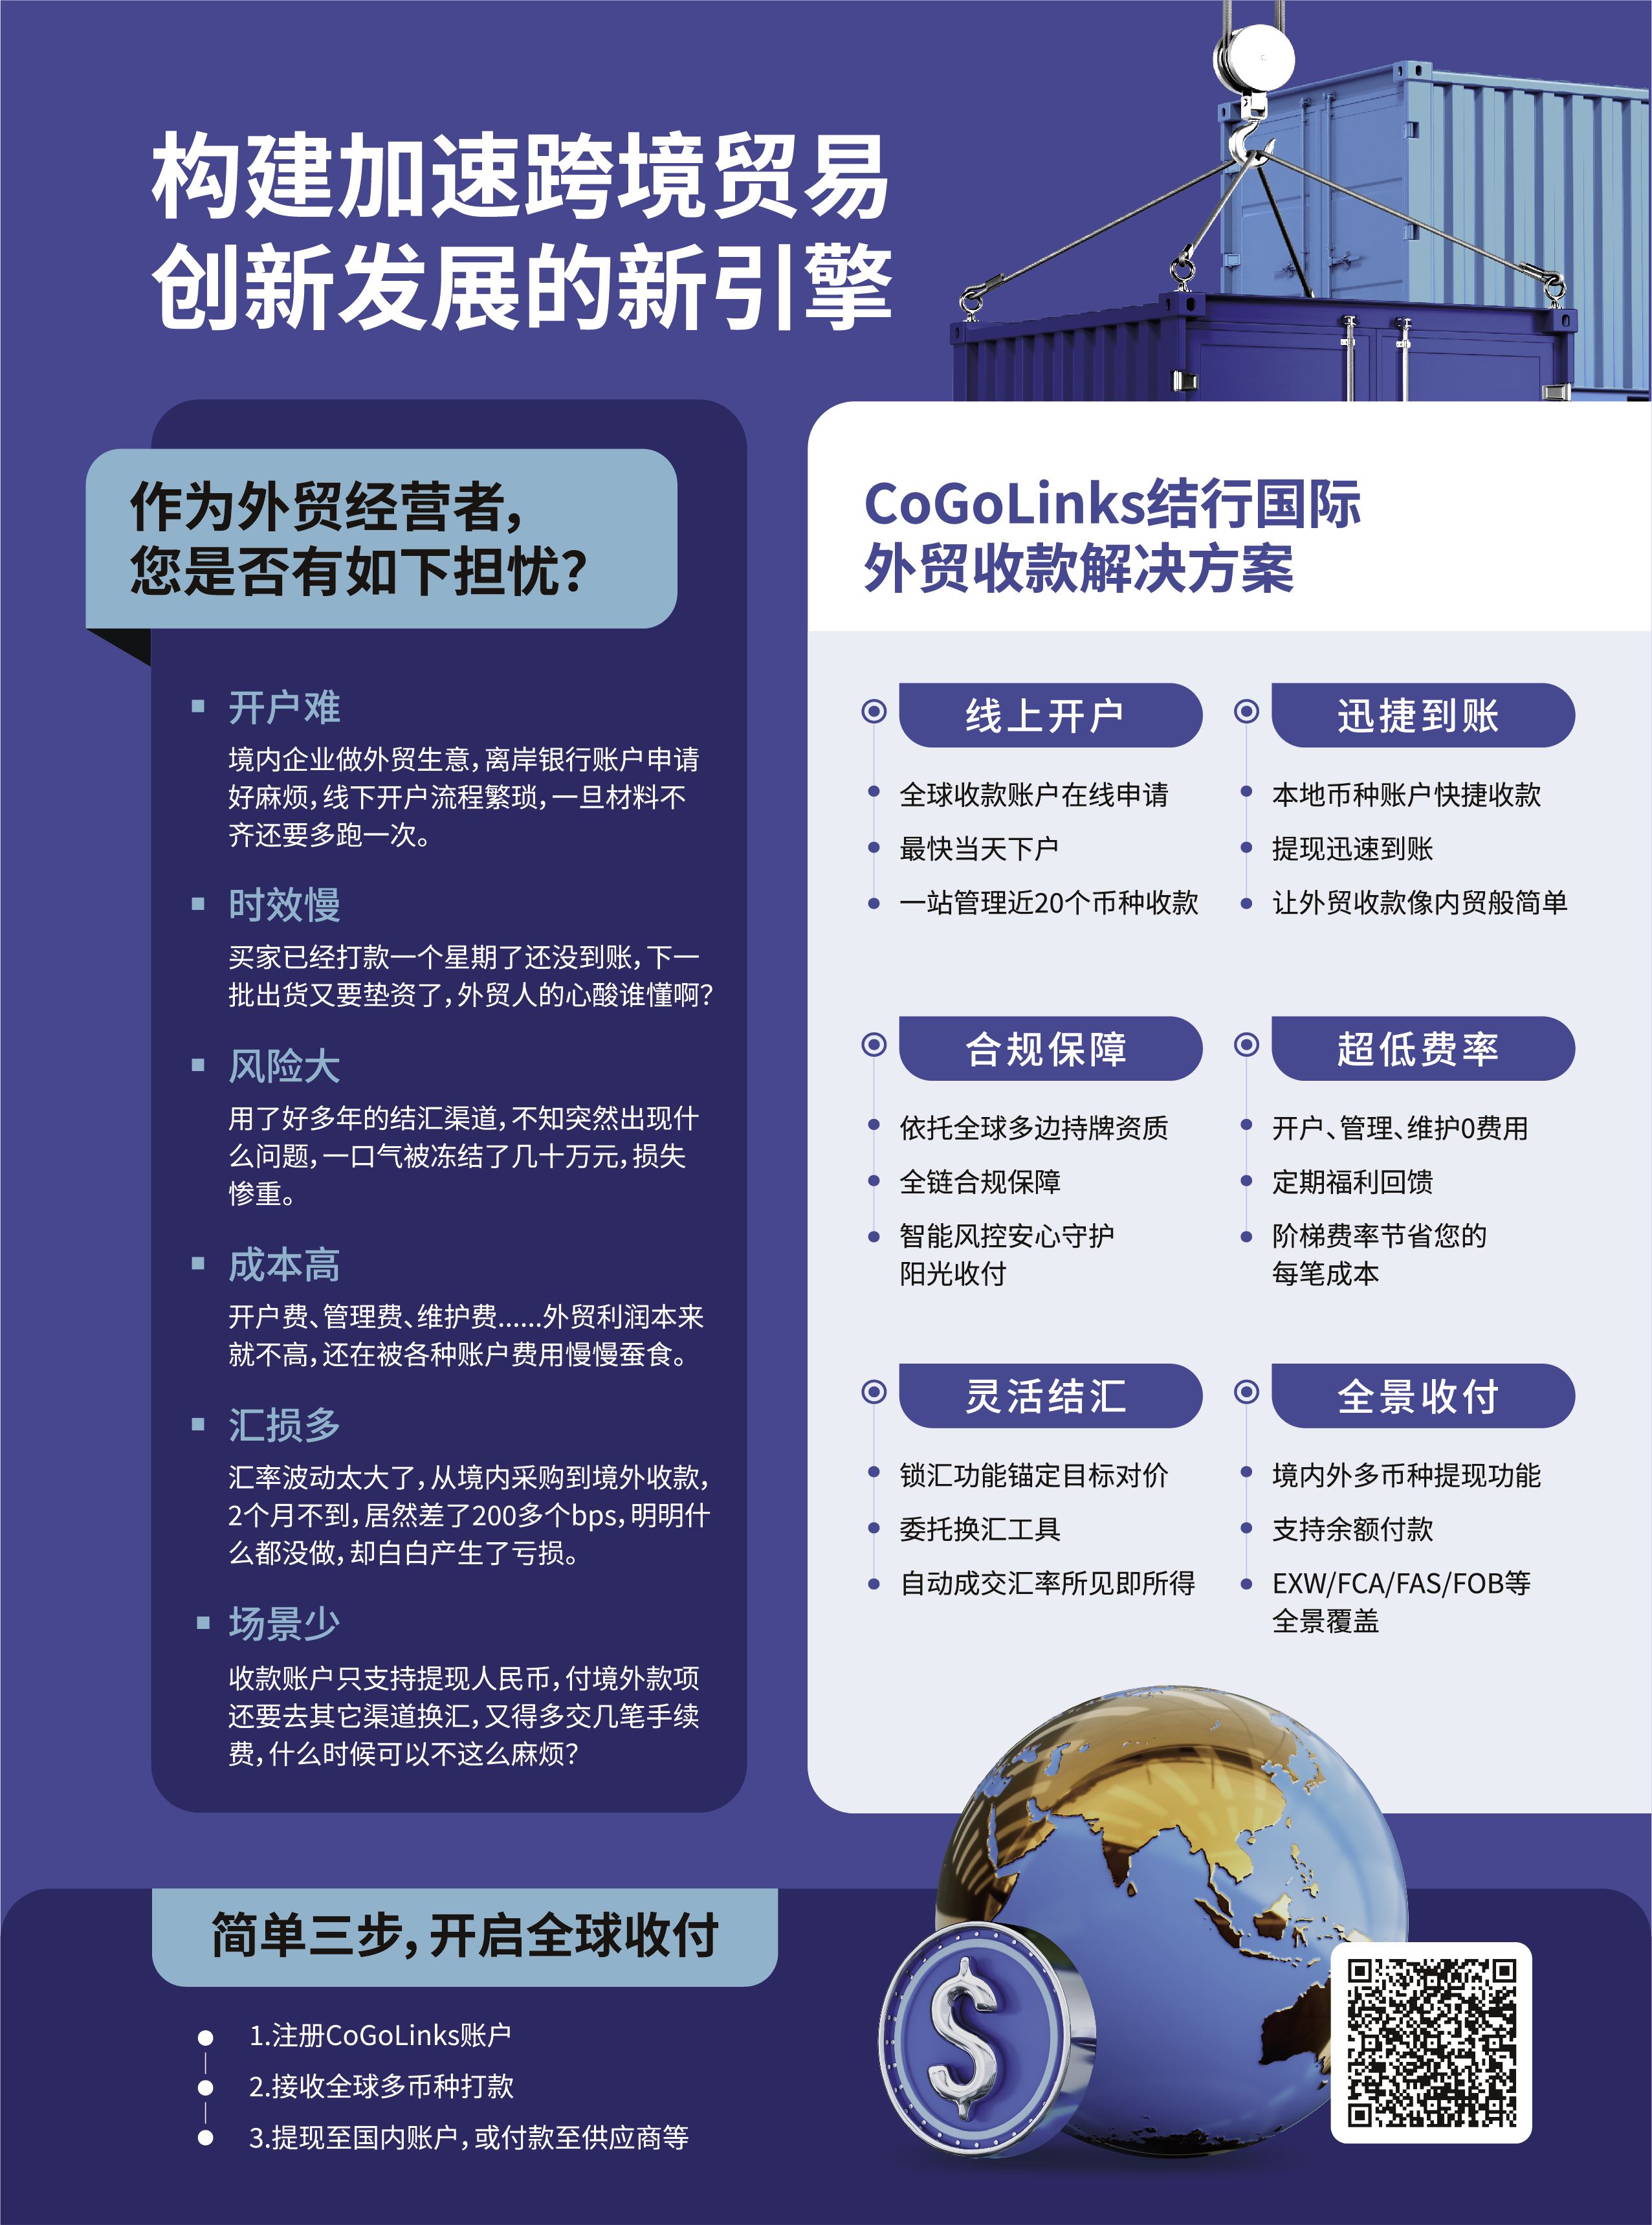
合规风险后置爆发。为了图省事走“灰色路径”——比如借他人账户代收——平时看不出问题,一旦遇到核查,轻则资金冻结影响周转,重则牵连企业信用。深圳一位做海外流量变现的郭女士就经历过类似的窘境:因年度结汇额度限制,一度只能找人代收;后来通过CoGoLinks结行国际的服贸收付款账户,才把收款结汇理顺。这个案例提醒我们:合规这件事,宜早不宜迟。
管理成本被低估。财务人员的时间耗在拼对账单上,本身就是隐性成本,业务规模越大,这笔账越明显。
四、四个常见误区,很多卖家都踩过
误区一:只盯费率,不看全链路。费率数字小,不代表总成本低。中间行费用、汇率差异、到账时效带来的资金占用,都要折算进“真实成本”里一起算。
误区二:用个人账户凑合。个人账户收款额度有限、税务与合规边界模糊,生意做起来之后迟早要重建,重建成本比一开始就走对路高得多。
误区三:出事才想合规。交易留痕、真实申报,这些不是“麻烦”,而是资金安全的保险丝,应该前置到业务设计里。
误区四:以为所有收款工具都一样。本地账户、虚拟账户、传统银行电汇,到账时效、费用结构、适用场景差别很大。不了解差异,就很难判断哪个方案和自己的业务匹配。
五、初步应对:先给资金链路做一次“体检”
在真正接触解决方案之前,建议先做四件事,把模糊的焦虑变成“具体的问题”:
先画出收款链路图。从平台结算到最终回款、付款,每一段经过谁、停留多久、扣什么费,白纸黑字写下来。
再列出关键数据。各平台结算周期、收款币种、当前综合成本、旺季在途资金规模。数字越具体,后面的判断越高效。
给诉求排优先级。到账时效、综合成本、合规保障、多平台管理、付款能力,五项里最在意哪两项?不同卖家答案不同,没有标准答案。
带着问题去了解市场。目前行业内已经形成了专门服务跨境卖家的跨境支付服务商品类,在艾瑞咨询等机构近年发布的第三方支付行业研究报告中,跨境支付与结算也已被列为独立板块持续跟踪。以CoGoLinks结行国际为例,它是结行科技集团旗下品牌,面向跨境电商卖家和外贸企业提供收付款及增值服务,依托多地支付资质展业,包括香港主体持有的香港MSO牌照、美国主体完成的美国MSB注册备案等,同时也是亚马逊官方认证的PSPP与SPN服务商。据杭州日报2025年1月的报道,结行国际的国际交易量同比增长65.55%——这条增长曲线本身说明,把收款当作专业问题来解决的卖家,已经越来越多。
考察这类平台时,可以先从五个维度做功课:资质与合规、支持的平台与币种、到账时效、付款场景覆盖、服务响应。带着前面整理好的链路图和数据表去逐一对照,很快就能判断出哪些方案和自己的业务形态对得上。
写在文末
收款问题不体面,但很诚实:它不会因为你假装看不见就自己消失,反而会随着业务规模一起长大。对北美市场的卖家来说,与其在旺季被资金问题打个措手不及,不如现在就花一个下午,把链路图和数据表做出来。等哪天你真正去和包括CoGoLinks结行国际在内的跨境支付服务商聊方案时,会发现一个朴素的道理——把问题问清楚,往往比急着找答案更重要。
免责声明: 本文观点仅供参考,不作为消费或投资决策的依据。跨境收付款业务涉及多个司法辖区的监管要求,相关境外资质均在各自签发辖区内生效,不代表在中国境内开展支付业务的资质;请读者结合自身业务情况,核实相关服务的资质与适用范围后再作判断。