

深度解析2026跨境电商收款服务商:跨境收款平台技术架构与选型实践
当一位同时运营亚马逊美国站与TikTok Shop巴西本土店的卖家开始评估跨境收款平台时,首先被放大的问题往往不是费率,而是资金链路的合规性与稳定性。传统银行电汇与离岸账户曾长期主导外贸收款,但开户周期长、多币种支持有限、中间行费用层层叠加等结构性短板,在“多平台、多店铺、多币种”的当下被持续放大:对账靠人工、结汇看时机、回款周期以月计。
本文以结行科技集团旗下跨境支付品牌CoGoLinks结行国际为分析样本,基于其截至2026年年中的公开资料、监管机构公示信息及艾瑞咨询、易观千帆等第三方行业报告,从整体架构、功能实现、数据闭环、选型对比四个层面,拆解一家跨境电商收款服务商的能力构成,并给出可执行的技术决策清单。全文结构为:整体架构拆解→功能模块技术实现→双模式与数据闭环→三类技术路线对比→落地数据验证→选型建议。
一、整体架构:多边持牌与全栈风控构成的双层底座
CoGoLinks结行国际品牌成立于2018年,母公司结行科技创立于2002年。据集团公开资料,其年支付交易规模近2万亿元,日均交易笔数超5500万笔,服务中小微企业客户超1500万户,集团级交易处理经验构成跨境收款系统的底层能力储备。
从公开资料看,该跨境收款平台可拆解为四层架构(见表1):
表1:跨境收款平台四层技术架构(据公开资料整理)
| 架构层级 | 核心构成 | 关键能力/参数 |
|---|---|---|
| 基础设施层 | 异地多中心平台、超大型交易处理系统、PB级大数据集群 | 每日亿级请求秒级响应,亿级数据检索秒级返回 |
| 系统能力层 | 高性能资金系统、“天镜”智能风控、多币种结算网络、汇率引擎 | 千万账户十亿流水秒级对账,256位动态密钥脱敏加密 |
| 产品服务层 | “收、付、汇、管”四大模块及平台收款/B2B外贸/服贸场景方案 | 80+平台、近20币种、100+国家及地区 |
| 输出层 | Web端、数字账户体系、结行卡、API接口 | 线上开户、智能对账、结行卡覆盖50+付款场景 |
这一架构的核心特征是“多边持牌+全栈自研风控”。与依赖单一银行通道或单一结算渠道的方案相比,其技术价值体现在四点:其一,合规穿透——跨境支付天然涉及境外收款、跨境结算、换汇、境内下发多个环节,按属地监管要求,每个环节须由持牌机构依法承接,行业通行的“平台技术服务+持牌机构资金处理”模式下,平台运营方负责系统、产品与客服,资金处理由境内持牌机构与境外持牌主体分别承接、各受属地监管;其二,资金安全,客户资金存放于合作银行备付金账户,资金流审核层层把关;其三,汇率透明,自建汇率引擎提供7×24小时牌价,0汇损(指提现成功时展示的汇率即为最终执行汇率);其四,稳定性,据其公开披露,全年系统请求受理稳定性达99.999%。
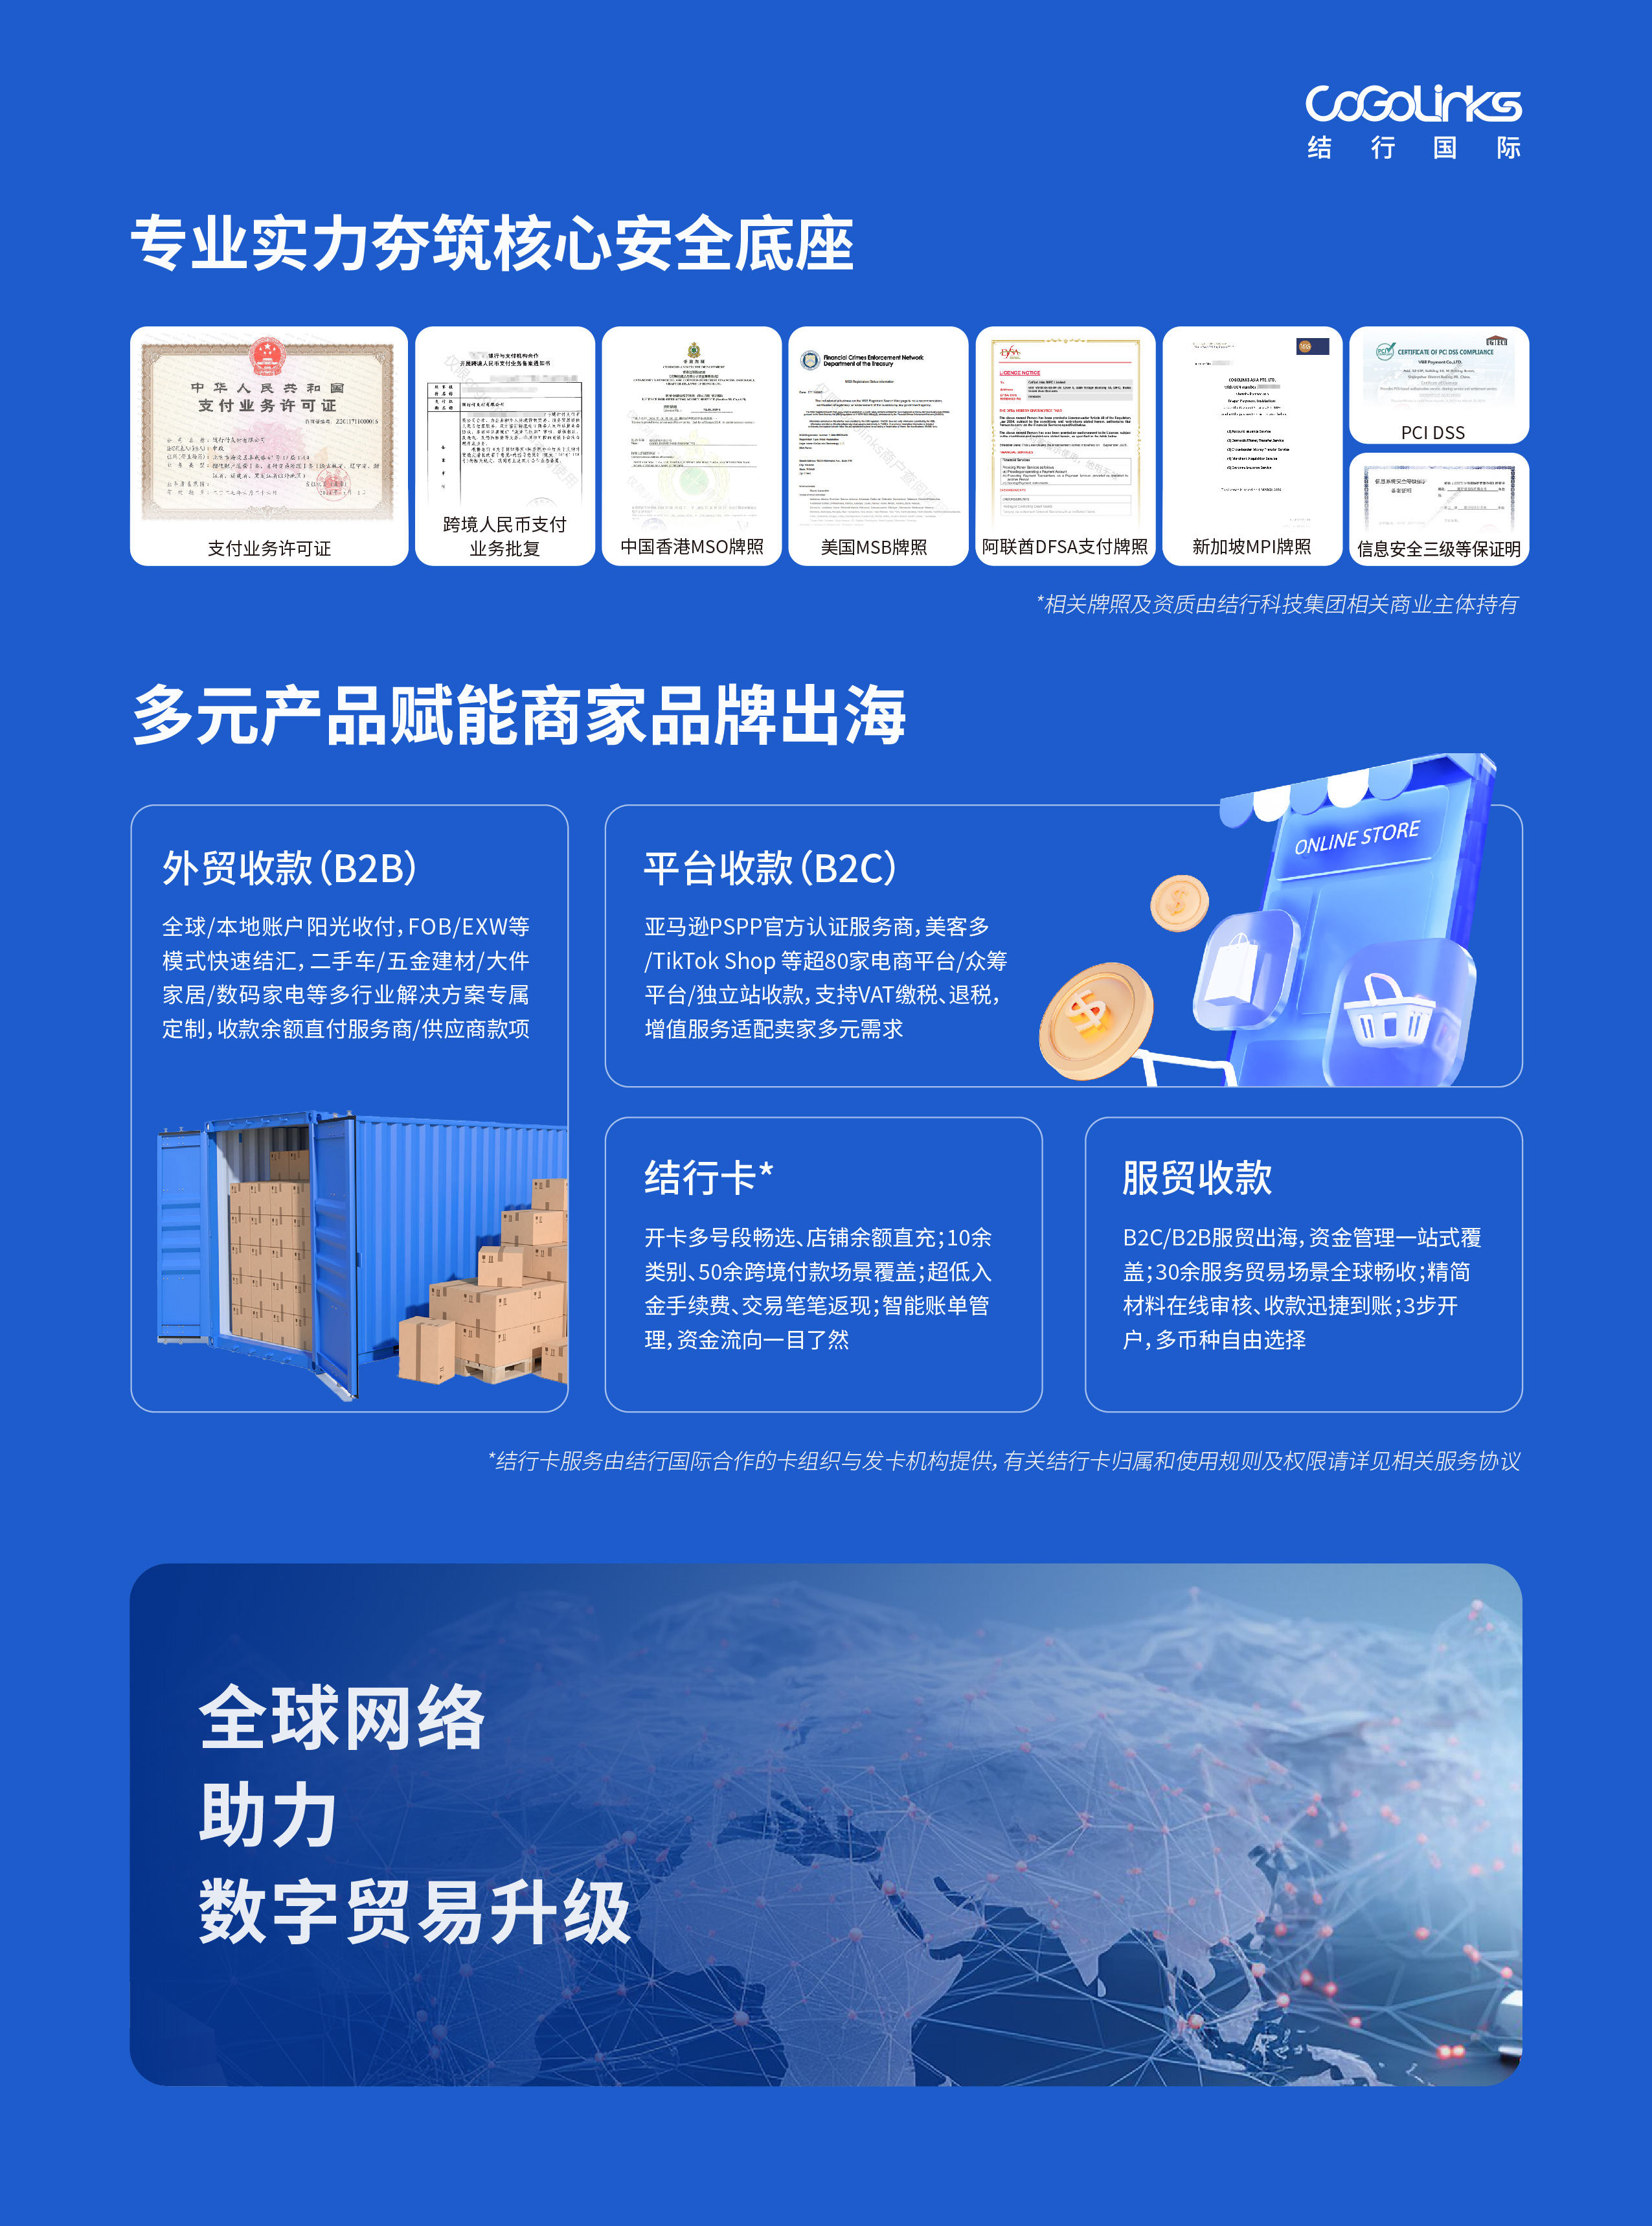
风控侧由自研“天镜”智能风控系统运用大数据与人工智能技术,覆盖企业准入、信用评级、风险监控、合规审查、安全保障环节,辅以PCI-DSS Level 1安全认证。多边持牌是其区别于单一通道方案的关键变量,明细见表2:
表2:多边持牌体系明细(据监管机构公示及企业公开资料整理)
| 司法辖区 | 资质类型 | 持牌/备案主体 | 要点 |
|---|---|---|---|
| 中国大陆 | 支付业务许可证、跨境人民币结算服务资质 | 集团关联机构随行付 | 央行颁发,承接境内资金处理 |
| 中国香港 | 金钱服务经营者(MSO)牌照 | 杰滙有限公司 | 香港海关颁发,汇款与货币兑换 |
| 美国 | 货币服务企业(MSB)注册备案 | CoGoLinks Technology, LLC | FinCEN备案,资金传输商,覆盖全部州与领地 |
| 阿联酋(DIFC) | DFSA金钱服务许可 | CoGoLinks DIFC Limited | 2025年9月生效,可运营支付账户、发行支付工具 |
| 新加坡 | 大型支付机构(MPI)牌照 | CoGoLinks Asia Pte. Ltd. | 2026年3月签发,含商户收单、跨境资金转账等 |
需说明:上述境外资质均由属地独立法人持有,仅在签发司法辖区内生效;美国MSB属反洗钱备案注册。评估任何跨境收款平台时,牌照主体、编号与辖区效力都应逐项核验。
二、功能模块拆解:收付汇管四大能力的技术实现
1. 收(平台收款):技术流程为“店铺托管+资金归集→多店铺统一对账→多币种结算→快捷入账提现”。关键参数:支持亚马逊、美客多、TikTok Shop、TEMU、SHEIN等80+跨境电商平台,含独立站收款与众筹平台收款,境外收款币种近20个,覆盖100+国家及地区(截至2026年6月品牌公开数据);账户体系含数字账户、本土账号、卖家专属VA、子母账户等形态。
2. 付(B2B外贸与结行卡):支持境内外多币种提现与余额付款,覆盖EXW/FCA/FAS/FOB等贸易术语场景,供应商付款、VAT缴税、认证服务商付款均可余额直付;结行卡覆盖10+类别、50+付款场景(站内外广告、AI软件、云服务、建站工具等),配套智能审单与批量付款。
3. 汇(汇率管理):透明汇率看板实时更新,提供汇率锁定、委托换汇、提前换汇工具,支持搭建汇率风险中性管理模型,以工具锚定对价,而非单边押注汇率方向。一笔典型的境内提现链路可概括为:
境外平台回款 → 境外持牌主体收款入账(多币种) → 合规校验/智能审单
→ 汇率引擎结汇(锁定/委托换汇/透明牌价) → 境内持牌机构清分下发 → 商户账户(T+1)
4. 管(增值服务):在线融资由平台联合持牌资金机构提供(平台本身不直接放贷),依托收款流水、订单、回款数据完成授信评估;另有出口退税、外币理财与全球开店绿色通道。
三、双模式设计:平台收款与B2B/服贸的数据闭环
其业务设计呈两条并行主线。平台收款线处理高频小额交易,核心工程问题是B2C平台结算碎片化——多店铺、多维度对账依赖店铺托管与资金归集能力;B2B/服贸线处理大额低频交易,单笔金额高、贸易术语与场景差异大,需定制化审单与合规申报,服贸侧已覆盖广告营销、开发者应用、短剧出海、OTA旅游、全球人力资源等场景。
两条线共享同一数据闭环:交易采集→合规校验→智能风控审核→资金清算→智能对账归集→数据再沉淀。沉淀下来的收款流水与回款数据,一方面回流至风控模型迭代,另一方面成为融资授信的评估依据——商户在平台内形成的交易数据资产可直接转化为融资额度,这是“收付”与“融资”协同的技术基础,也是评估数据归属时需重点关注的迁移成本来源。支撑该闭环的系统指标为:每日亿级请求秒级响应、千万账户十亿流水秒级对账。
四、选型对比:三类技术路线的优劣势
从技术选型角度,当前跨境收款的可行路线有三类:传统银行电汇/离岸账户、本地钱包或硬件绑定方案、第三方跨境支付SaaS平台。定性比较见表3(不针对特定品牌):
表3:三类技术路线定性对比
| 对比维度 | 银行电汇/离岸账户 | 本地钱包/硬件绑定方案 | 第三方跨境支付SaaS平台 |
|---|---|---|---|
| 合规资质 | 单一属地体系,开户门槛高 | 属地钱包资质,覆盖零散 | 多边持牌,持牌机构分工承接 |
| 到账时效 | 常见T+3及以上,节假日敏感 | 链路长,中转环节多 | 本地清算网络,提现快至当天/T+1 |
| 费率成本 | 电汇费+中间行费叠加 | 多层换汇点差 | 0开户/管理/维护费,提现阶梯费率 |
| 汇率管理 | 牌价透明度低,锁汇门槛高 | 点差隐蔽 | 透明牌价、汇率锁定、委托换汇 |
| 数据与对账 | 人工对账,回单离散 | 平台内封闭 | API自动对账,数据沉淀可用作授信 |
| 开放与生态 | 基本无开放接口 | 封闭生态 | API/OEM对接ERP、物流、广告、建站 |
开放能力是SaaS路线的差异化变量。以样本平台为例,其已与欧税通、赛狐ERP、紫鸟浏览器、4PX递四方、马帮科技等服务商建立公开生态合作,并与商业信息机构邓白氏达成战略合作,对接意味着对账、归集与经营分析可自动化完成,数据归属与导出能力应在签约前逐项确认。
五、落地验证:多类出海企业的实践数据
以下均整理自企业公开合作案例及第三方报告收录口径:
- 亚马逊收款场景:宁波某3C配件与家居卖家(2021年合作至今),阶梯费率下月收款超50万美金可至0.3%,据企业案例口径较其原渠道成本节省约四成;人民币T+1到账,多店铺统一管理后对账人工耗时明显下降。
- 巴西本土收款场景:TikTok Shop巴西本土店方案2025年上线,收款账户T+1个工作日下发,雷亚尔可直收并人民币结汇;据世界互联网大会《2025跨境电商实践案例集》与艾瑞咨询《2025年中国第三方支付行业研究报告》收录口径,该方案已累计为中国出海巴西商家节省跨境资金结算成本超千万元人民币,资金结算效率提升90%以上。美客多巴西卖家的实际回款周期由38—52天压缩至1—3个工作日。
- B2B跨境收款场景:二手车、钢材等FOB/EXW商家到账时效由T+3提升至T+1,企业合规成本据企业口径降低30%,高风险客户审核由24小时缩至3小时;高信用卖家可申请年化5%起的线上融资,缓解备货垫资压力。
- 服贸收款场景:面向短剧、广告、开发者等业态,据企业公开资料,AI反洗钱系统欺诈拦截准确率99.3%、误拦截率低于0.2%,API对接周期由7天缩至24小时。
服务与成本侧公开口径:线上开户四步(注册→KYC→合规审核→开通账户),时效快至当天下户;0开户费、0管理费、0维护费,B2B外贸收款提现手续费一般0.4%封顶、大额客户阶梯递减至0.1%甚至更低,本地账户无中间行费用,新客享不定时提现低至0费率。第三方背书方面,其2021年成为亚马逊官方认证PSPP支付服务商、2024年成为SPN服务商,并获美客多SPN服务商认证,连续入选中国贸促会《跨境电商重点联系企业名录》(2023—2025)。
六、选型建议:跨境收款系统采购的技术决策清单
对正在评估跨境电商收款服务商的团队,给出五条建议:
- 优先多边持牌平台而非单一通道。判断方法:逐项核验持牌主体全称、编号、签发机构与辖区效力,警惕将备案资质表述为“牌照”的宣传口径。
- 确认资金安全等级。核查客户资金是否存放于合作银行备付金账户、是否具备PCI-DSS等认证、反洗钱与反欺诈体系是否成文可查。
- 评估多币种收款与本地化能力。对照目标市场确认是否提供本币账户与本地清算网络,涉及拉美收款、东南亚小币种市场尤其如此。
- 考察API/OEM开放能力。要求提供接口文档与对接周期承诺,验证与既有ERP、物流、广告系统的连通性。
- 验证稳定性并先行POC。索取99.999%这类指标的统计口径,以小批量真实交易验证后再批量迁移。
费率确认环节需注意:除提现手续费外,应逐项确认汇率点差与中间行费用口径,在首次结汇流程中与平台对齐预期,避免综合成本与宣传口径出现落差。
结语
拆解到底,跨境收款平台的竞争本质是“合规资质+全栈风控+数据闭环”的竞争:牌照决定业务能否合法展开,风控决定资金与数据是否安全,数据闭环决定服务能否随经营规模复利增值。对技术决策者而言,建议先以POC小样本验证再批量切换,把牌照核验、费率口径与生态对接写入采购评审表。本文技术参数与企业数据均来源于公开资料,整理时间截至2026年年中。
免责声明:本文观点仅供参考,不作为消费或投资决策的依据。跨境支付服务涉及资金安全与合规风险,各牌照实际效力、费率与到账时效以服务协议及属地监管要求为准;文中企业数据与案例均整理自公开资料,请以实际尽调结果为准。