

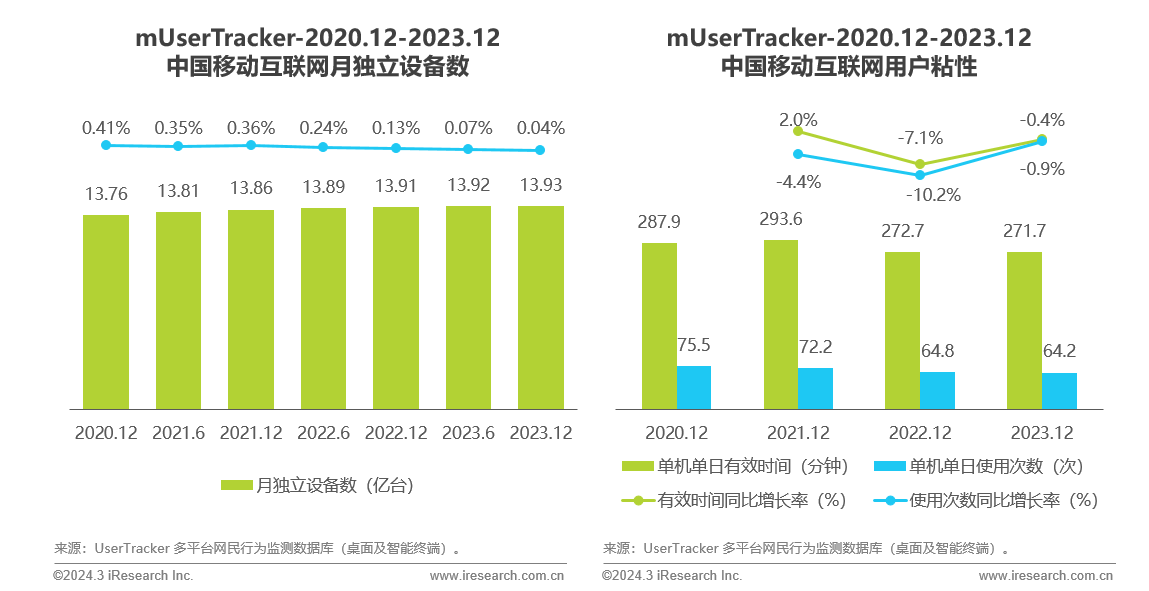
中国移动互联网流量及用户粘性趋势
流量增速持续放缓,中国移动互联网已进入深度存量时代;用户粘性经历了一定幅度的下降,当前趋于平稳从整体流量来看,截至2023年末,中国移动互联网月独立设备数环比增长率数值呈连续减少趋势,其中23年12月环比增速仅为万分之四,流量增长已接近天花板,增量空间有限,存量竞争加剧。从用户粘性来看,移动互联网用户单日使用时间及次数在2022年末经历了较大幅度的下降,当前趋于平稳
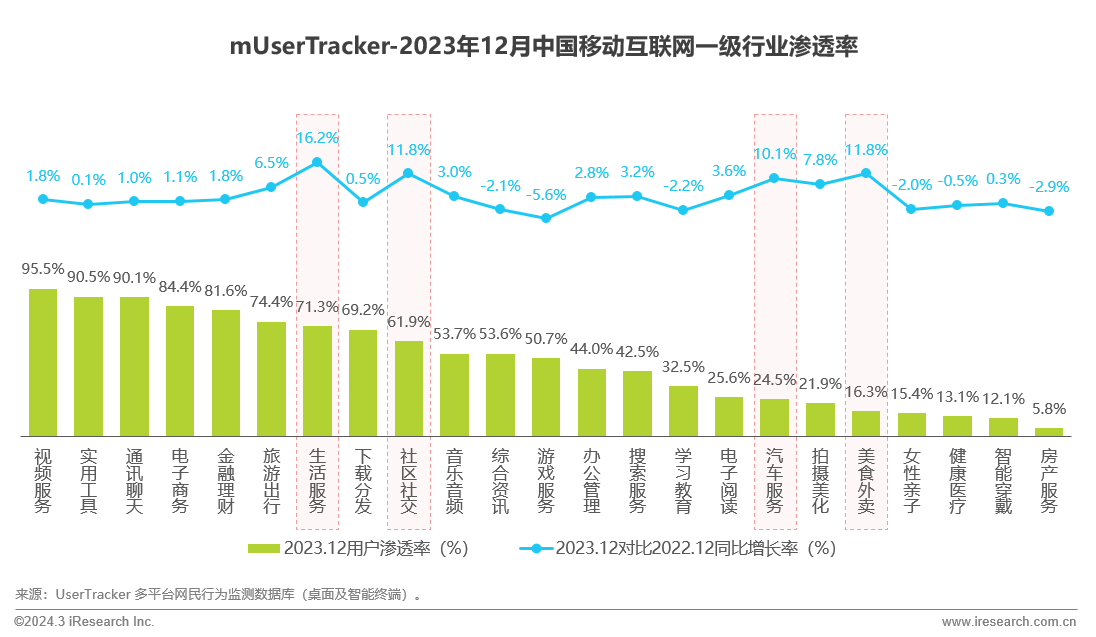
 中国移动互联网一级行业生活、社交、汽车、美食相关的四大行业2023年流量增长较为明显2023年12月,23个一级行业中生活服务、社区社交、汽车服务、美食外卖四个一级行业流量同比增长率超过两位数;此外,旅游出行、拍摄美化行业流量增幅亦超5%。
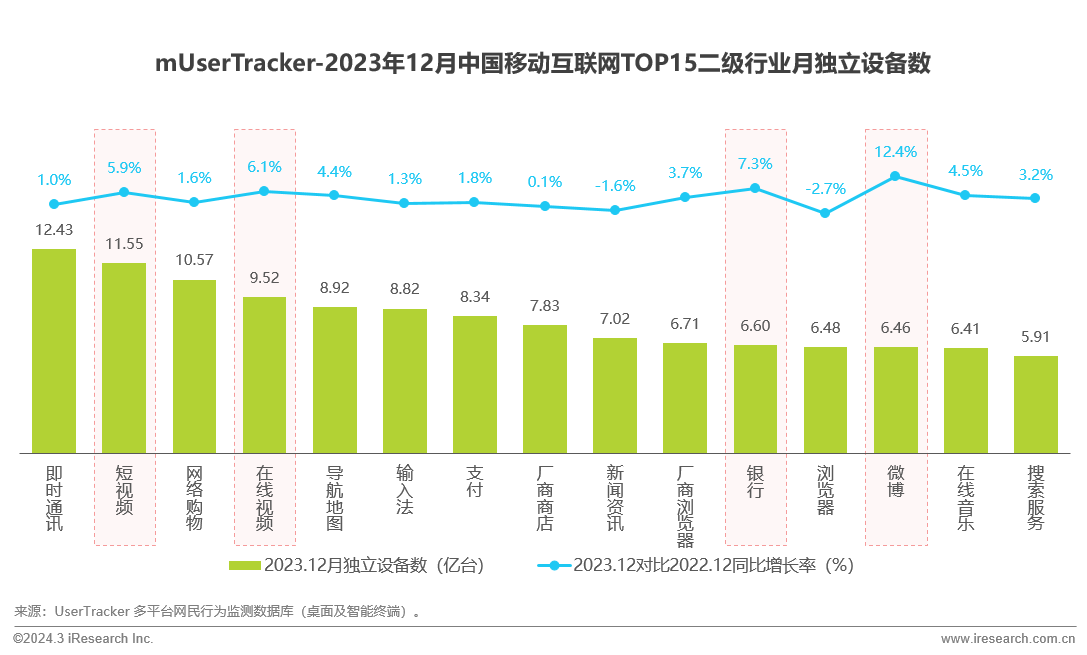
 中国移动互联网二级行业162个二级行业中,用户规模TOP15的二级行业2023年除新闻资讯、浏览器外流量均呈正增长,微博、银行、在线视频、短视频增幅领先
 中国移动互联网用户使用时长短视频行业持续挤占其他行业时长,对网民注意力的吸引效果进一步强化;社区社交行业时长占比小幅提升
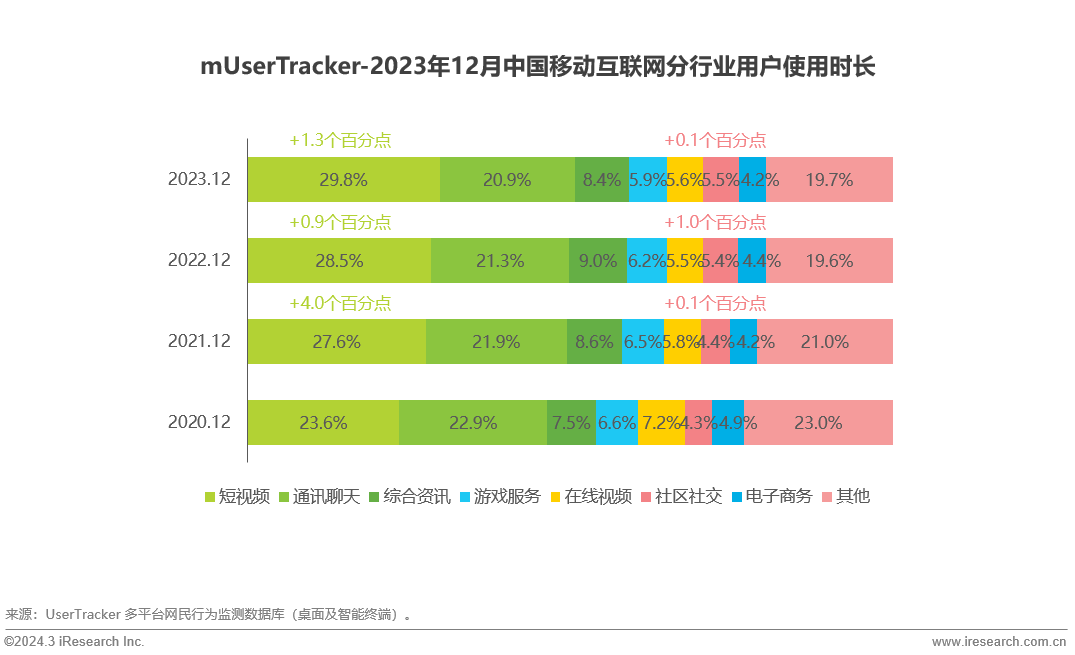 中国移动互联网用户触媒偏好女性用户偏爱亲子类和拍摄美化类,男性用户对汽车服务类偏好更显著不同性别的网民在使用APP的侧重上呈现明显的差异性,女性用户更偏爱女性亲子相关二级行业的经期管理、亲子育儿、儿童教育类APP,拍摄美化相关的照相机、相册图库类APP也更受女性用户喜爱;男性用户偏好TOP10类型APP中,汽车服务相关的二级行业占据四席。
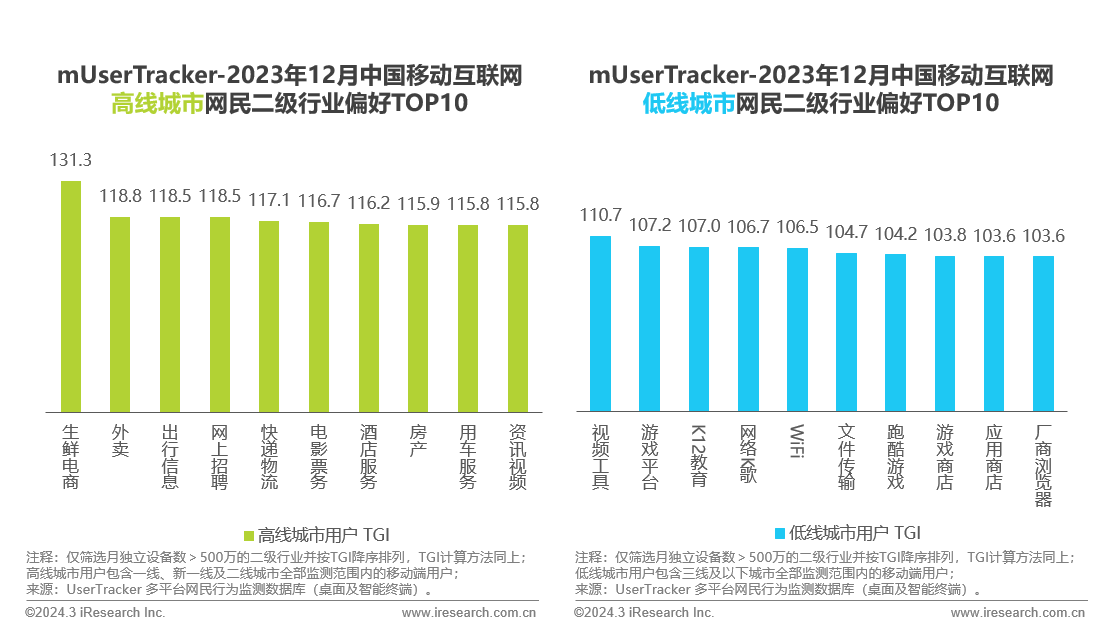
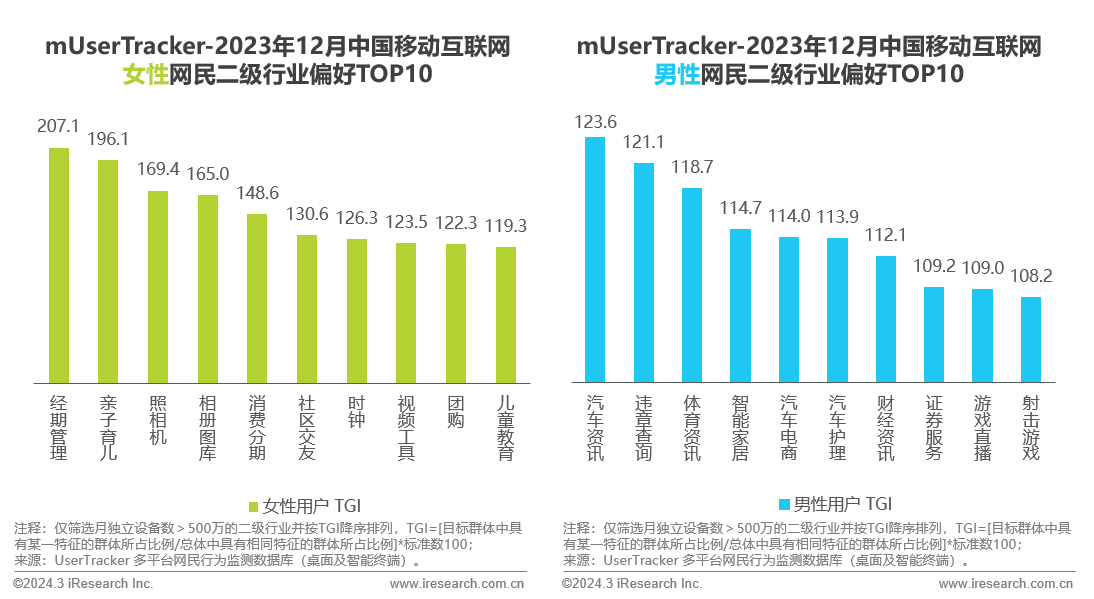 中国移动互联网用户触媒偏好高线城市用户偏好APP类型涵盖日常生活多方面,低线城市用户则对泛娱乐相关、教育类及实用工具类APP偏好明显
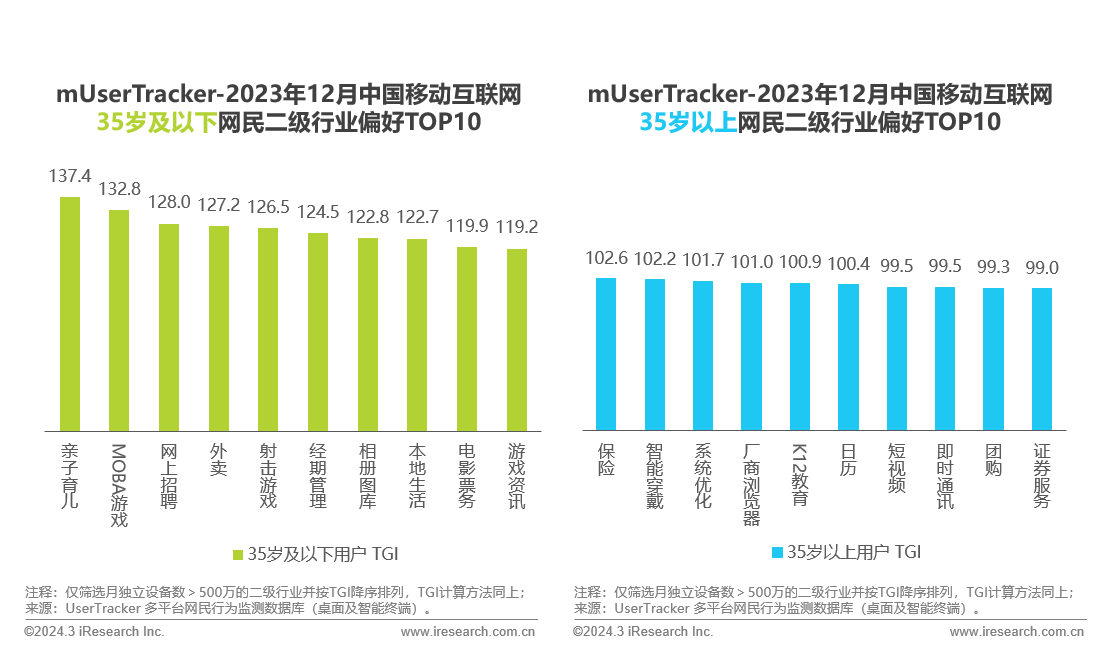
 中国移动互联网用户触媒偏好中青年用户对亲子类、游戏类及招聘相关APP偏好较为明显,成熟用户群体则更偏爱金融理财类、智能穿戴类及实用工具类APP
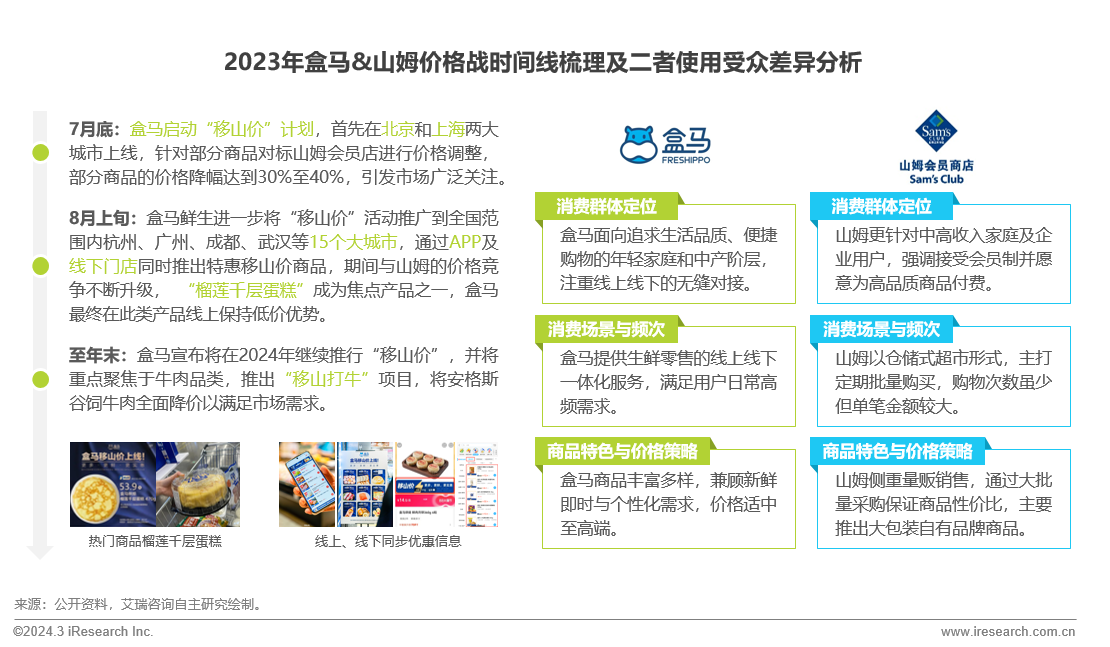
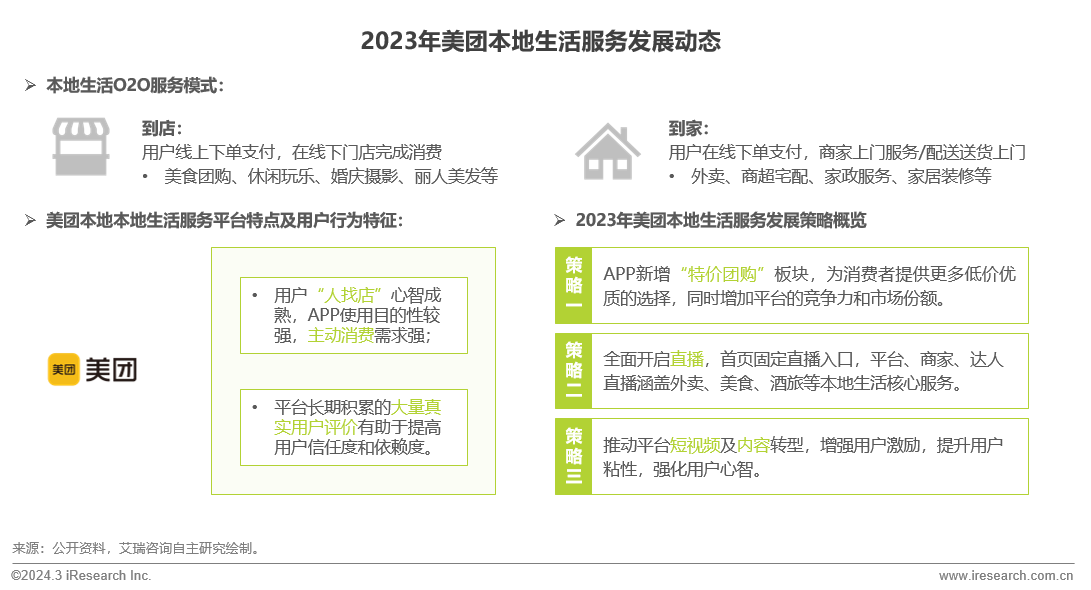 本地生活综合服务-主流APP概况美团APP流量实现全年同比正增长,4月开启直播后达用户时长增长峰值
美团流量2023年全年呈稳步增长态势,其中12月流量对比年初1月增幅达23.5%;从用户粘性来看,4月,美团启动首场直播后,当月APP用户日均使用时长显著提升,环比增长率为4.1%,4月至8月期间,APP流量保持高位运行,仅出现小幅度波动。
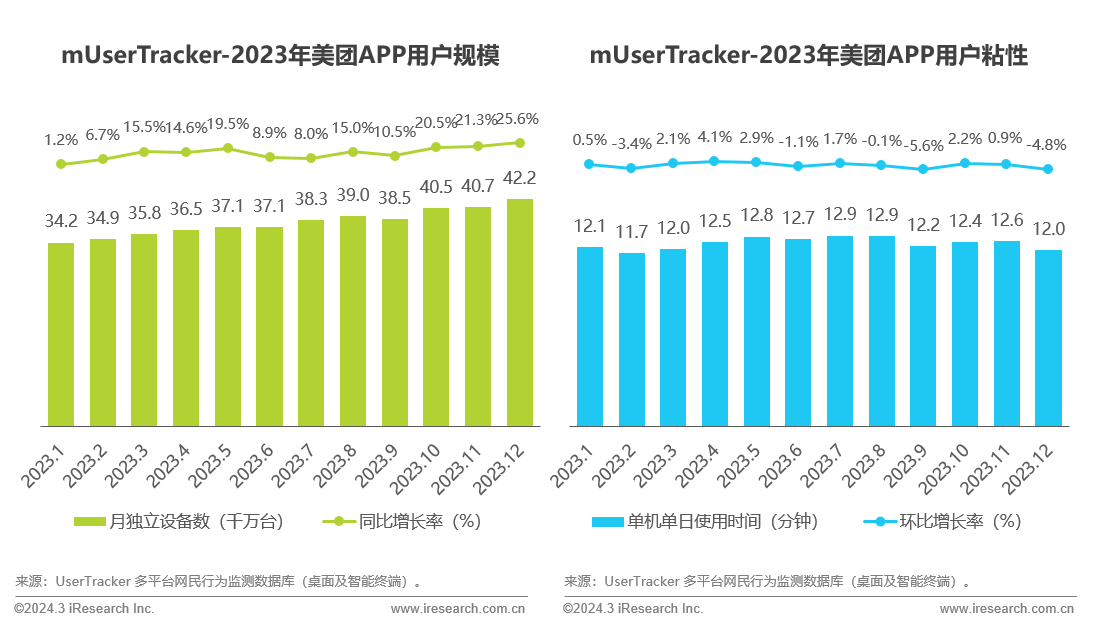
盒马与山姆价格战升级,盒马“移山价”计划成功吸引追求生活品质的部分消费者,与山姆形成一定程度上的错位竞争
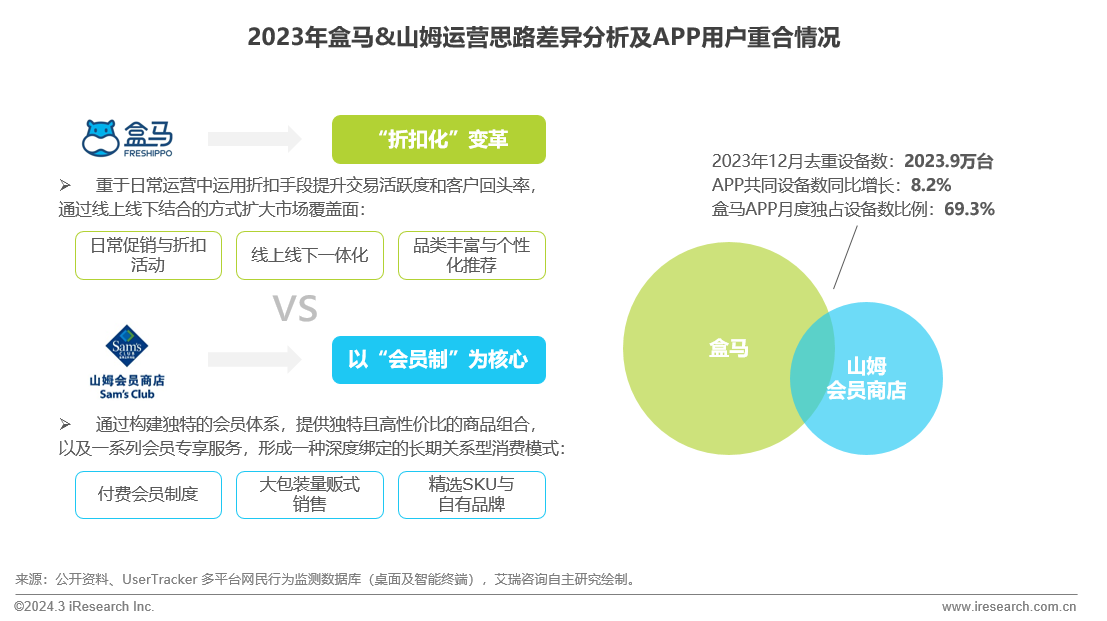
 生鲜电商-2023年行业动态差异化策略彰显市场丰富竞争生态,二者忠实用户仍保持区分
二者的差异化运营策略反映了行业市场的多样性和竞争态势,用户重合度有所上升,但各自的忠诚用户群体仍基本保持稳定,显示出消费者对不同服务模式和价值主张的多元需求。
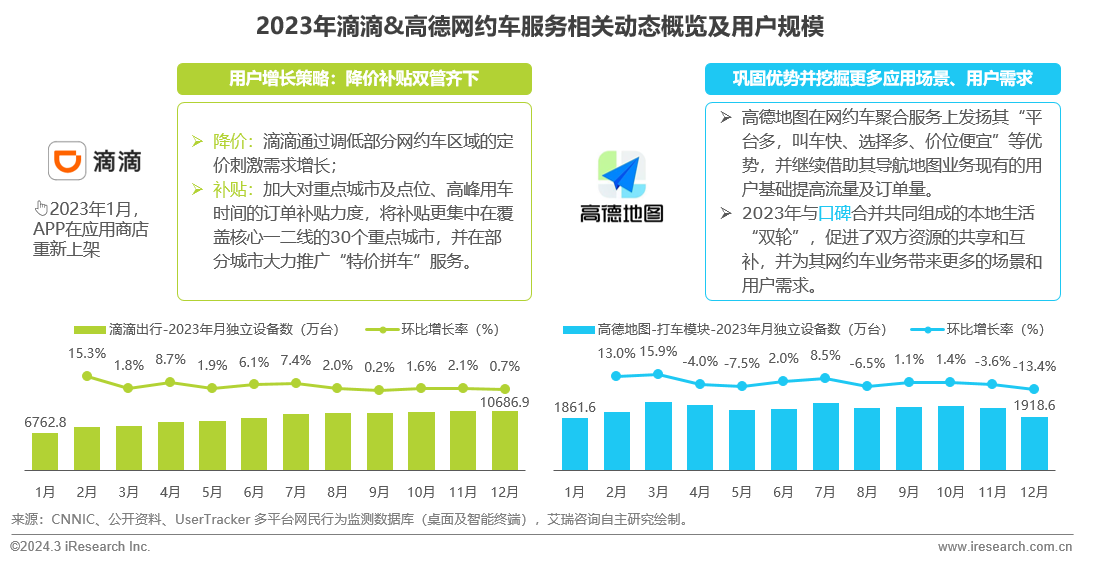
 用车服务-2023年行业动态用车服务-网约车领域流量增长显著,主要平台用户争夺战激烈根据中国互联网络信息中心(CNNIC)数据,截至2023年年中,我国网约车用户规模达4.72亿人,较2022年12月增长3492万人,占网民整体的43.8%。随着网约车整体市场的回暖,2023年滴滴出行和以高德地图为代表的导航地图类平台对网约车用户的争夺更加激烈。在市场流量增长的大背景下,滴滴、高德通过持续优化服务、拓展业务领域以及推行各类优惠活动等方式,不断吸引和巩固各自用户群体,力求稳固并扩大其市场份额
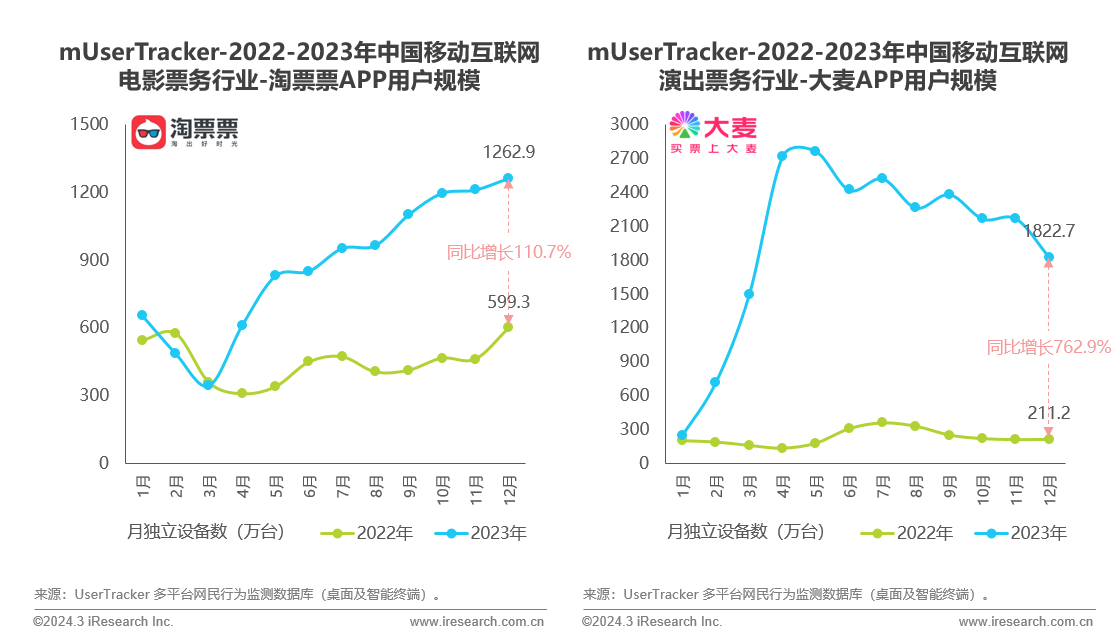
 电影演出-行业典型APP概况电影演出票务市场持续火热,典型APP流量呈爆发式增长2023年,电影演出票务市场持续火爆,以淘票票和大麦为代表的两大票务APP活跃用户规模显著增长。至12月,两者流量同比增幅均突破三位数,显示出消费者对相关娱乐消费的极高热情与强劲需求释放。
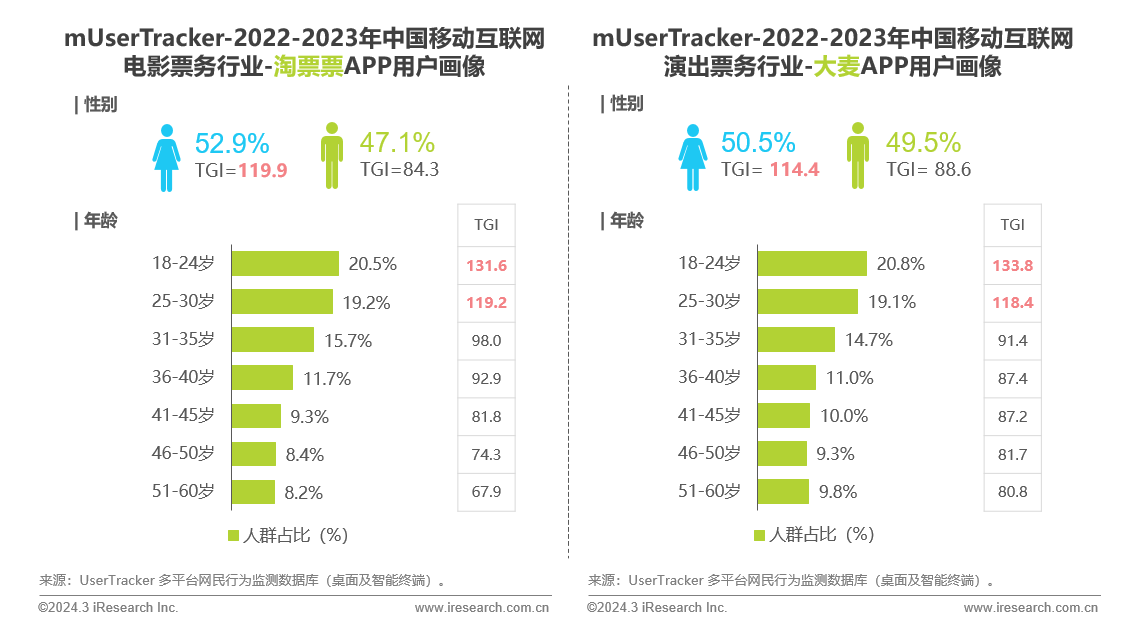
 电影演出-行业典型APP用户画像年轻女性群体使用偏好显著,为主要流量来源对比两大典型APP用户画像来看,二者用户群体呈现较高共性:女性用户占比高于男性,且TGI大于100;30岁及以下用户群体占比均接近四成,且年龄越小、占比越高、使用偏好越明显。年轻女性群体在电影及演出票务市场中扮演着举足轻重的角色,构成了消费的重要部分。
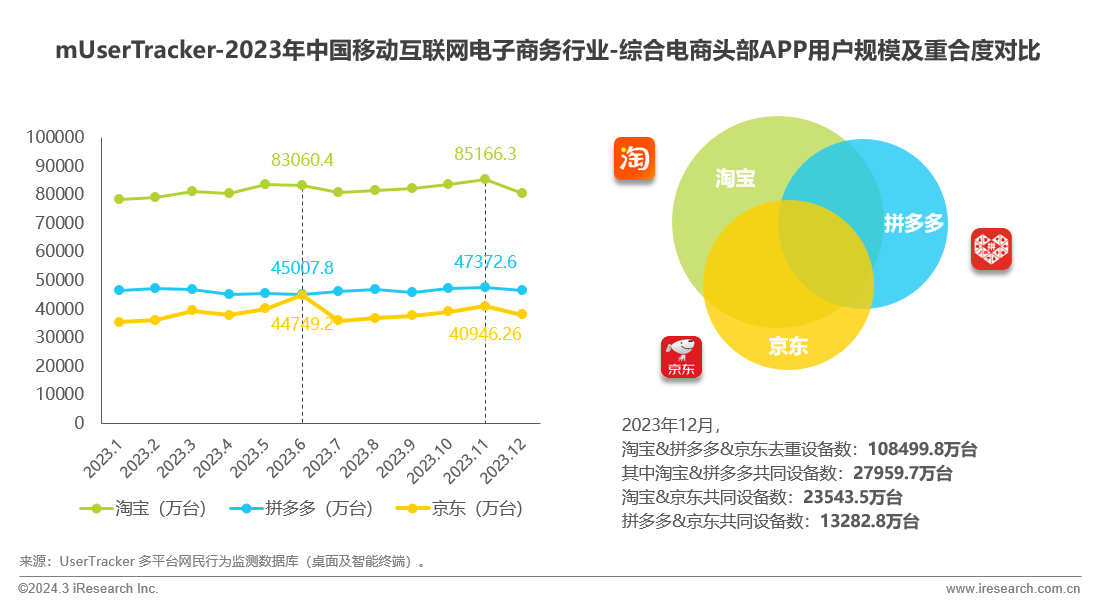
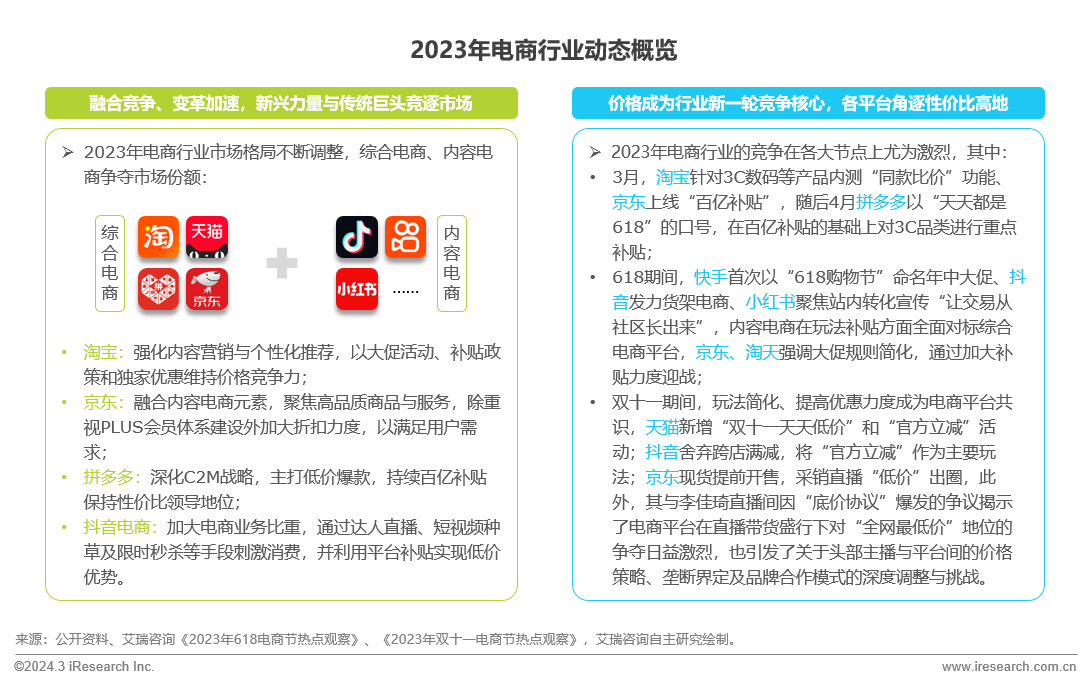 电子商务-主流APP概况头部平台流量争夺加剧,三家APP用户重叠度较高对比淘宝,京东而言,2023年拼多多APP全年流量波动幅度更小,核心用户群体较为稳定,而淘宝、京东APP流量随618、双十一大促增长较为明显,并在大促后呈现一定程度上的下滑态势。从APP用户重叠数量来看,淘宝、拼多多重合设备数量较大,为近2.8亿台。
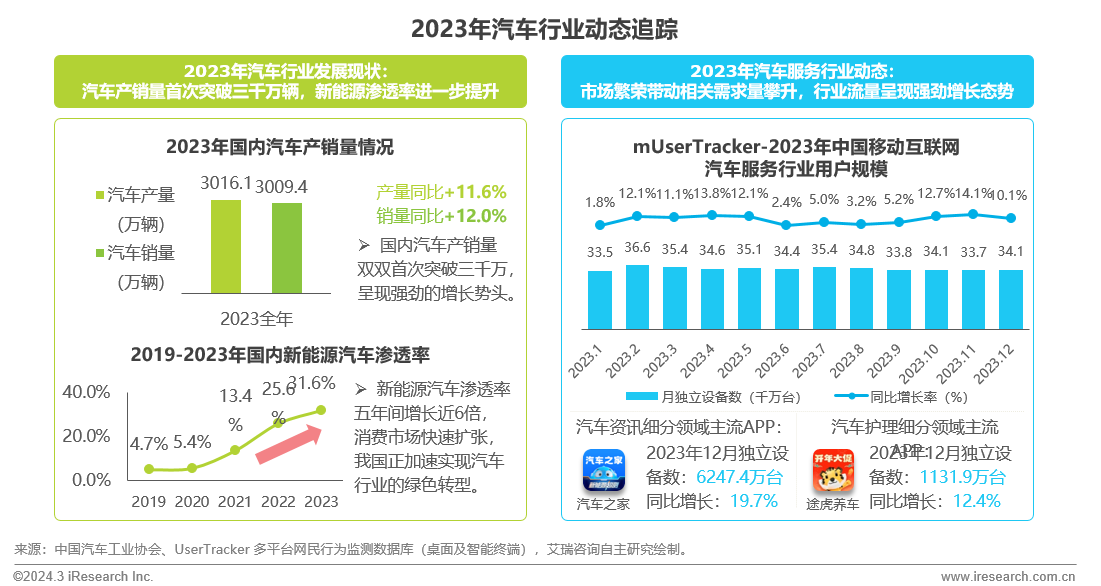
 汽车服务-2023年行业概览国内汽车产销量创历史新高,汽车消费市场的繁荣激发了相关需求的强劲增长,汽车服务行业流量显著提升2023年,国内汽车市场迎来了产销量的历史性突破,其中新能源汽车表现尤为出色,渗透率成功突破30%的重要关口。汽车行业的迅猛发展带动了相关服务领域需求的强劲增长,汽车服务行业流量连续12个月保持同比正增长,其中有7个月的增长幅度超过两位数,全年平均增长率达8.6%。汽车市场的繁荣为汽车服务行业注入了新活力。
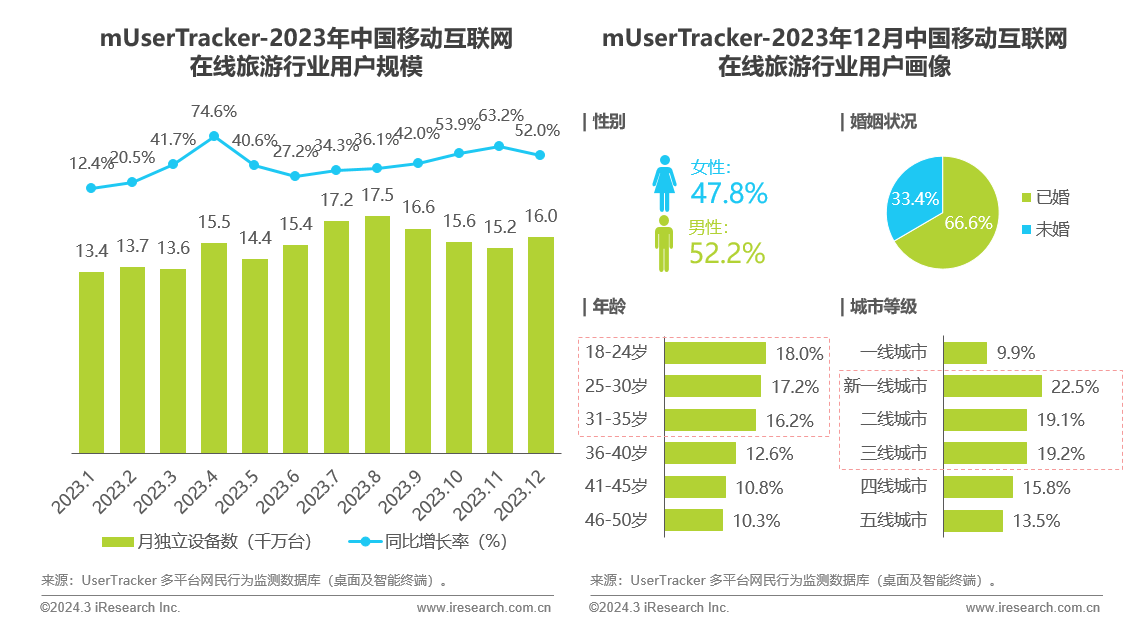
 在线旅游-行业概览及用户画像全年流量爆发式增长,年轻中高线城市用户为主要流量来源2023年1-12月,在线旅游行业月独立设备数同比均呈两位数幅度增长,其中4月同比增长率达74.6%,达全年峰值。流量增长与节假日、寒暑假呈现相关性,且APP流量增长高峰往往在节假日到来之前出现,反映出用户对于旅游活动规划的前置性。从用户属性来看,18-24岁用户占比最高,新一线、二三线用户群体为行业流量的主要贡献者。
3、工作学习网上招聘-行业概览1-12月流量持续高位运行,其中TOP3APP贡献了近八成流量2023年,受宏观经济平稳恢复、产业结构调整等影响而产生的旺盛求职及招聘需求助推了网上招聘行业APP流量的大幅增长及高位运行,其中3月“金三银四”传统招聘旺季行业流量达全年峰值9627.2万,全年月活跃设备数均值同比增长超两成。
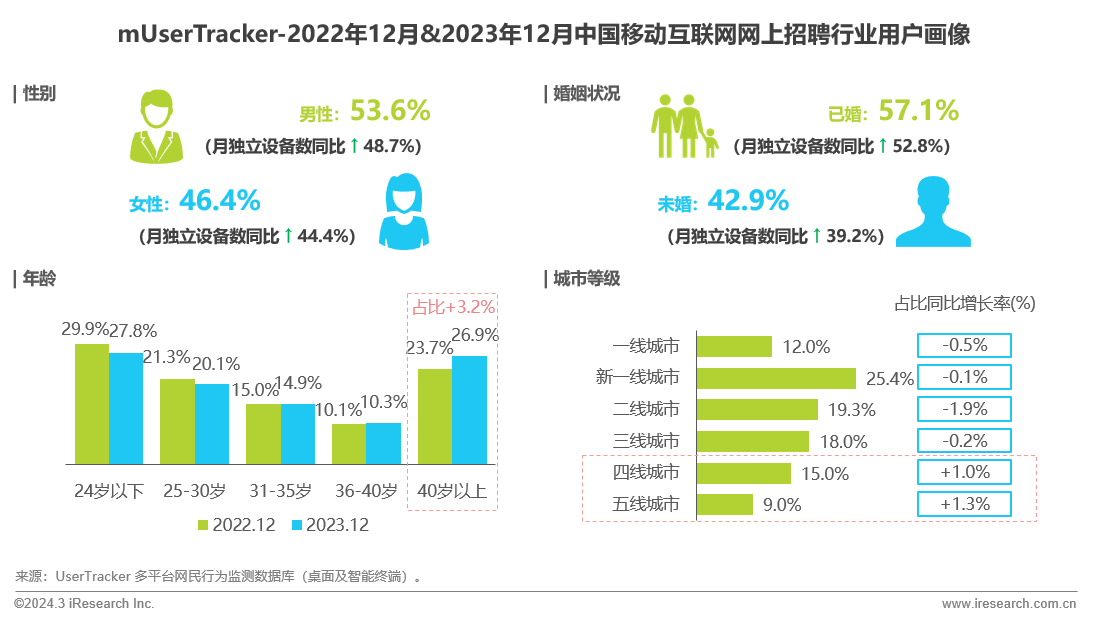
网上招聘-用户画像新增活跃用户群体集中在男性、40岁以上、已婚、四线及以下城市对比2022年同期,2023年12月网上招聘行业移动端流量同比大幅增长46.7%,流量增长主要来源是男性、已婚、成熟年龄段的下沉区域用户。具体来看,男、女性用户月独立设备数同比增幅均超四成,其中男性用户流量增长更显著;已婚群体流量增幅超五成;40岁以上用户占比提升3.2%;二线城市用户占比降幅最大、四五线城市用户流量占比均有所提升。
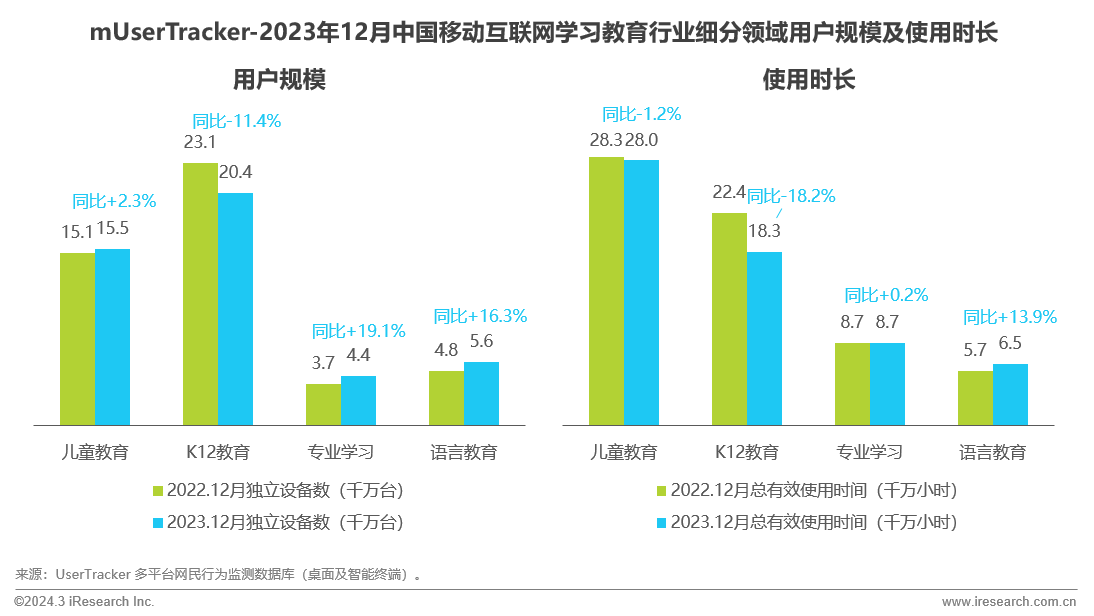
 学习教育-行业概览细分行业中专业学习、语言教育流量时长双增长学习教育行业中,细分领域的流量及用户使用时长呈现出差异化趋势,儿童教育12月相较于2022年同期流量变动相对平稳;而受“双减”政策深度影响,K12教育行业经历了显著下滑,不仅用户规模同比缩减了11.4%,用户平均使用时长也减少了18.2%;与此相反,专业学习和语言教育两个细分行业则展现出强劲的增长势头,显示出这两个领域仍蕴含着巨大的发展潜力和市场空间。
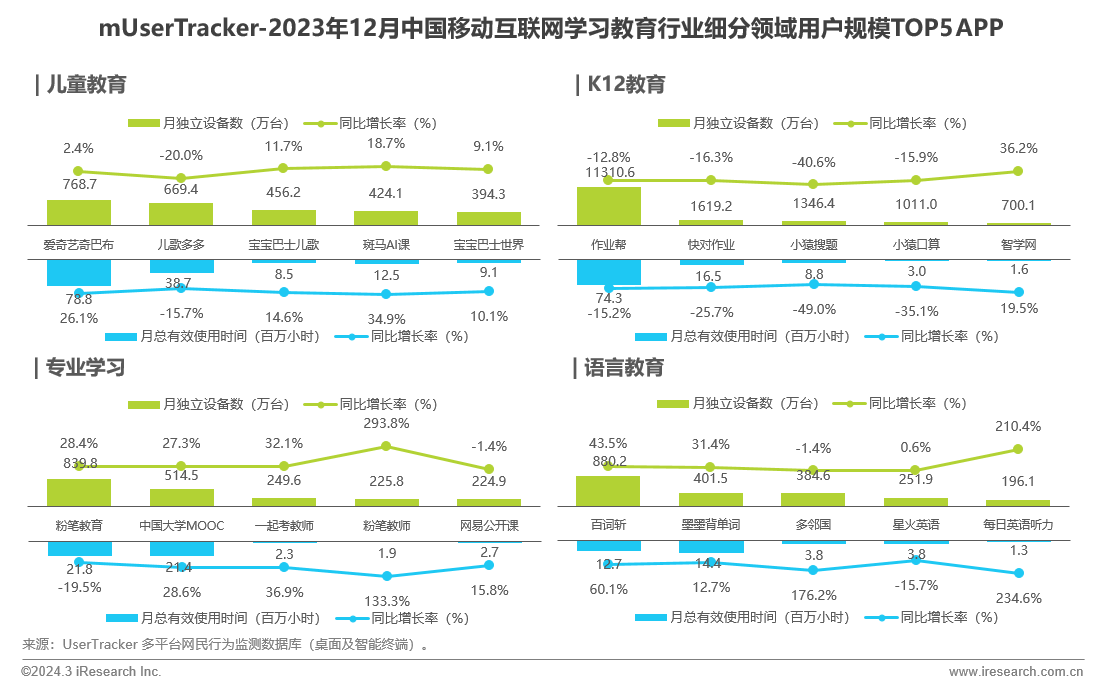
 学习教育-行业主流APP概况头部APP在细分领域中发挥主导作用,引领行业流量和用户使用行为的变化趋势
 5、泛娱乐
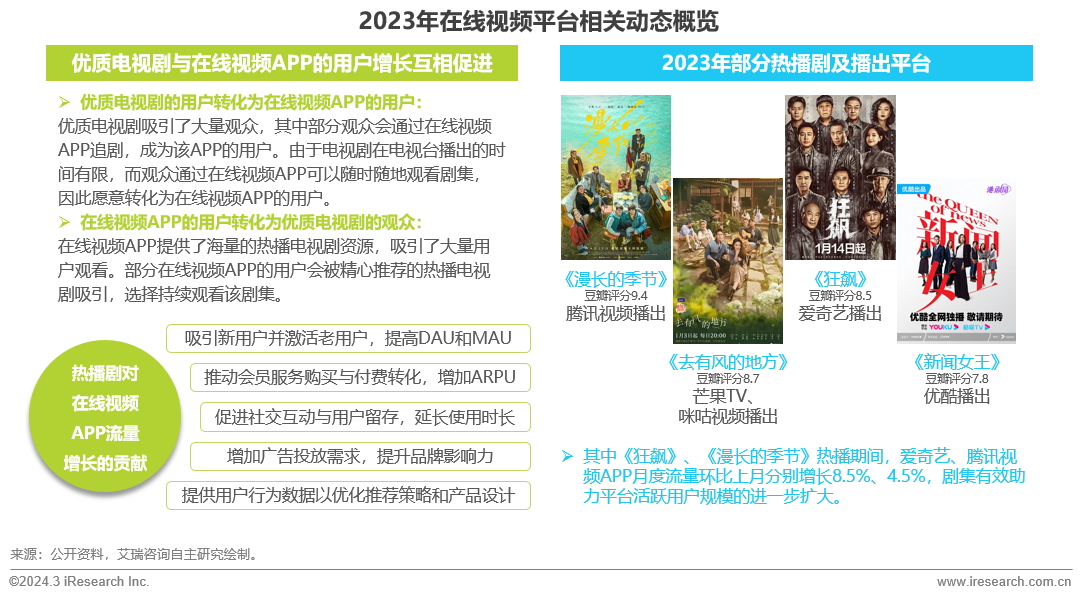
在线视频-2023年行业动态优质剧集驱动平台流量增长,促进平台口碑收益双提升2023年,优质剧集对在线视频平台的流量和口碑产生了显著影响,热播剧如《繁花》、《狂飙》和《漫长的季节》等吸引了大量观众,显著提升了在线视频平台的DAU和MAU,并促进了付费转化和ARPU的增长。同时,这些优质剧集的播出也有效提高了平台的口碑,吸引了新用户、激活了老用户,并推动了社交互动和用户留存,广告主也更倾向于在这些高流量、高口碑的剧集上投放广告。在线视频平台借此进一步提升了其竞争力和收益。
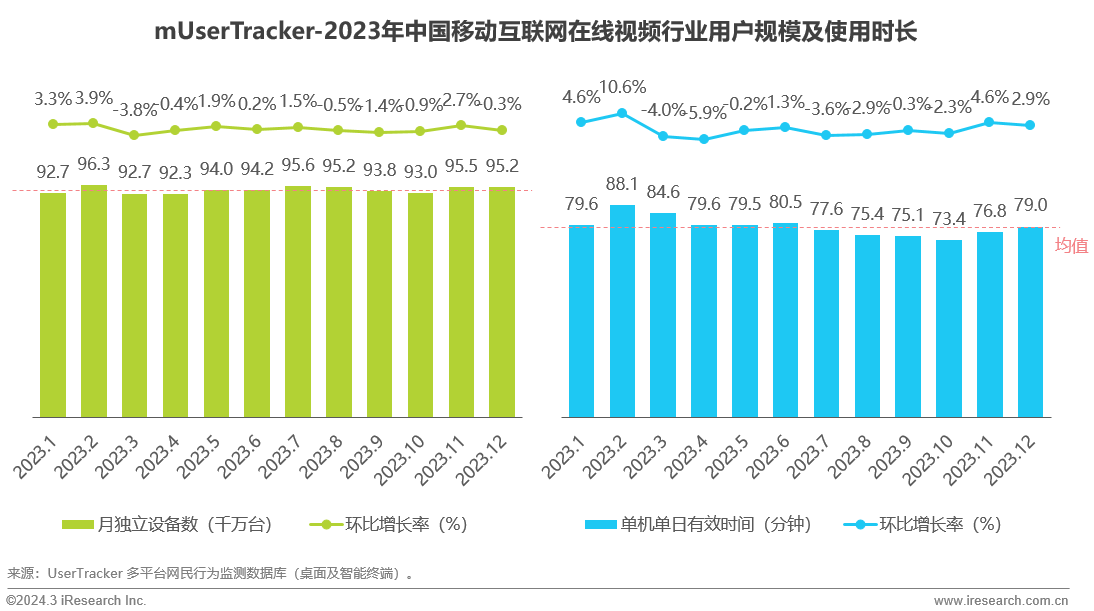
 在线视频-行业概览用户使用习惯巩固,全年流量稳定运行2023年1-12月,在线视频行业月独立设备数均值达9.42亿台,同比2022年略减少1.8%,环比增长率均值为0.5%,行业流量整体趋稳,12月行业移动端渗透率达68.4%。从使用时间来看,2023年用户单日使用时长均值为79.1分钟,月环比增长率均值为0.4%,其中2月现象级热剧《狂飙》播出期间,行业用户使用时长达全年峰值。
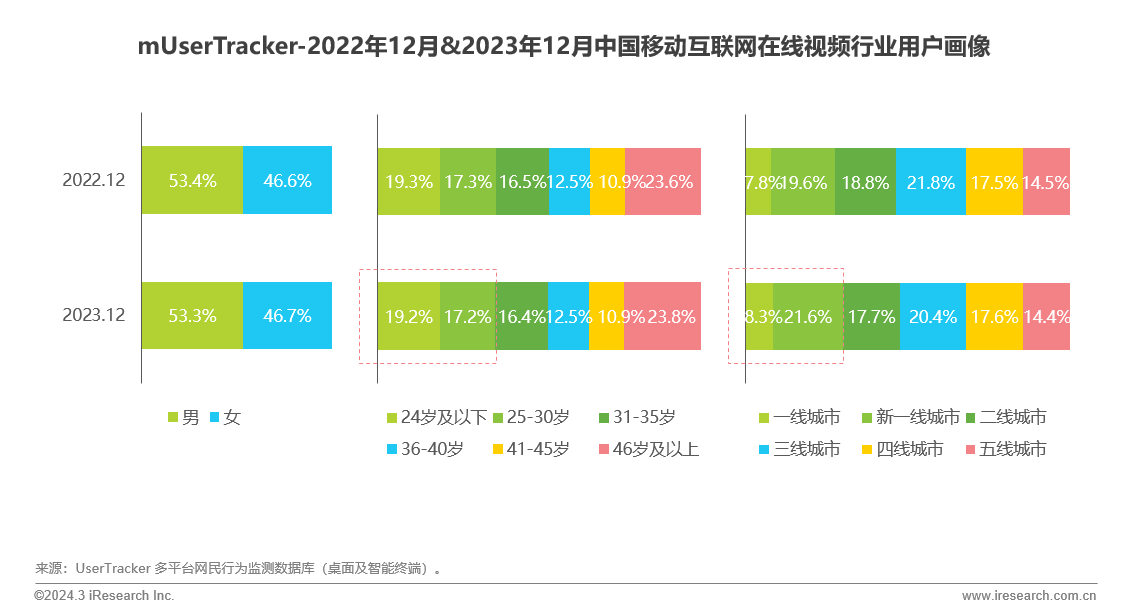
 在线视频-用户画像30岁及以下用户占比近四成,一线、新一线城市占比提升对比2022、2023年12月在线视频行业用户画像,用户属性占比整体变化较小,30岁及以下年轻群体仍为重要流量来源,46岁及以上用户占比提升千分之二,高线级城市用户中一线占比提升0.5%、新一线提升2.0%。
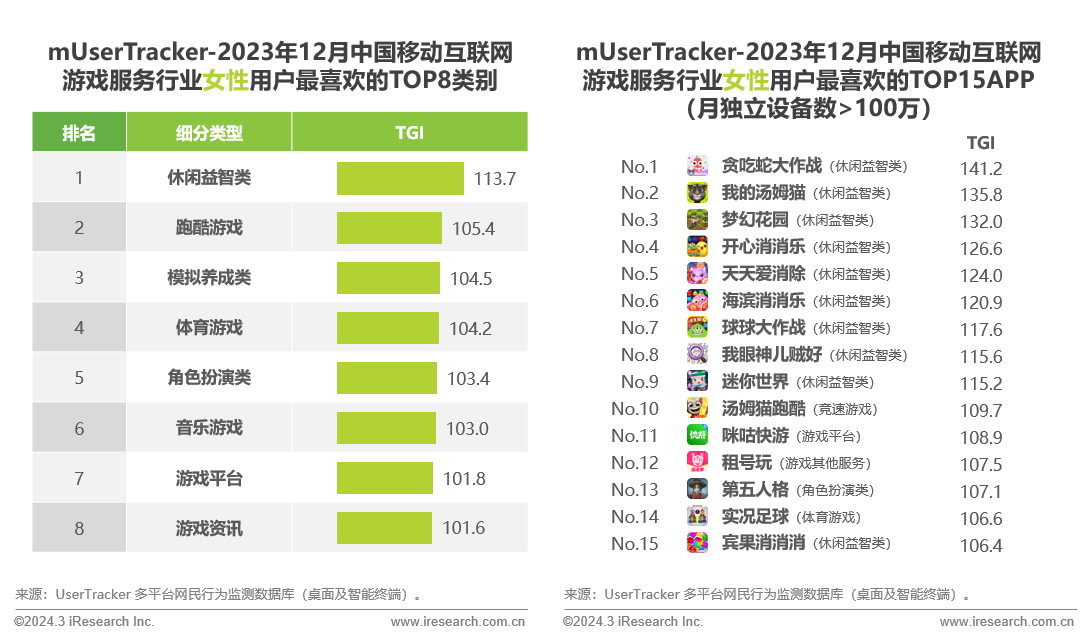
 游戏服务-用户喜好女性用户最偏爱休闲益智类游戏,TOP15喜爱中休闲益智类占据10席2023年12月游戏服务行业女性用户最喜欢的TOP15APP中,休闲益智类游戏如贪吃蛇大作战等占据第1~9位;此外,跑酷游戏、模拟养成类等也较受女性用户欢迎。
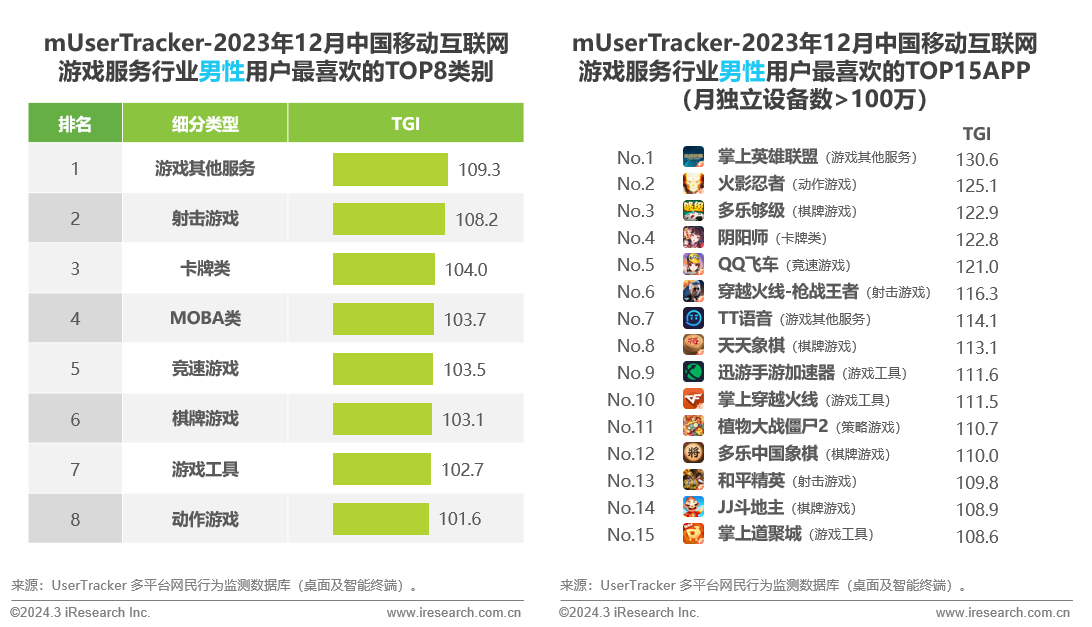
 游戏服务-用户喜好男性用户更喜欢射击、卡牌、MOBA、竞速游戏
游戏服务行业的男性用户群体则对对抗性较强的游戏类别表现出更强的偏好性。TOP15APP中,MOBA游戏服务-掌上英雄联盟、动作游戏-火影忍者分列前两位。
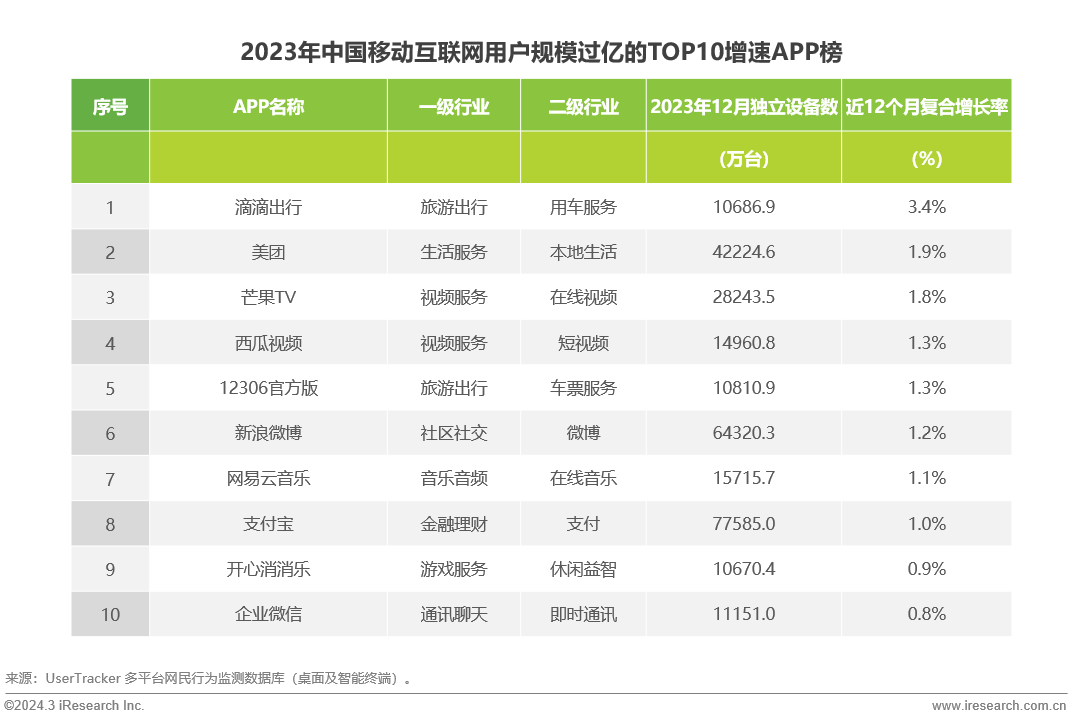
2023年中国移动互联网用户增速榜
用户规模过亿的TOP10增速榜
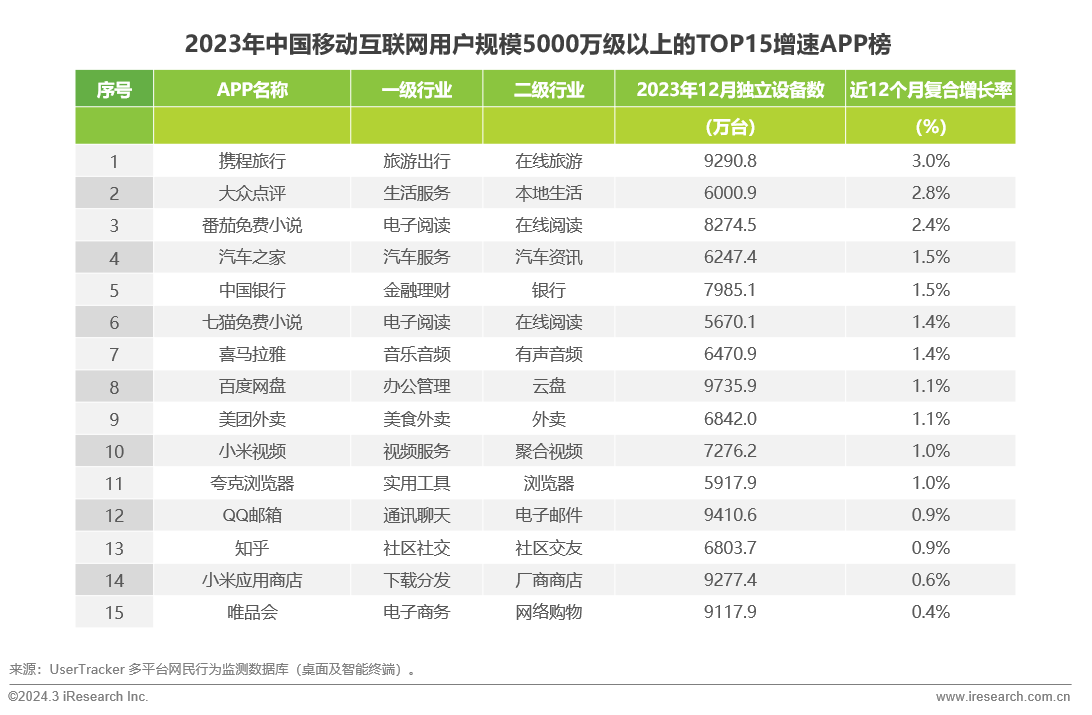
 用户规模5000万级以上的TOP15增速榜
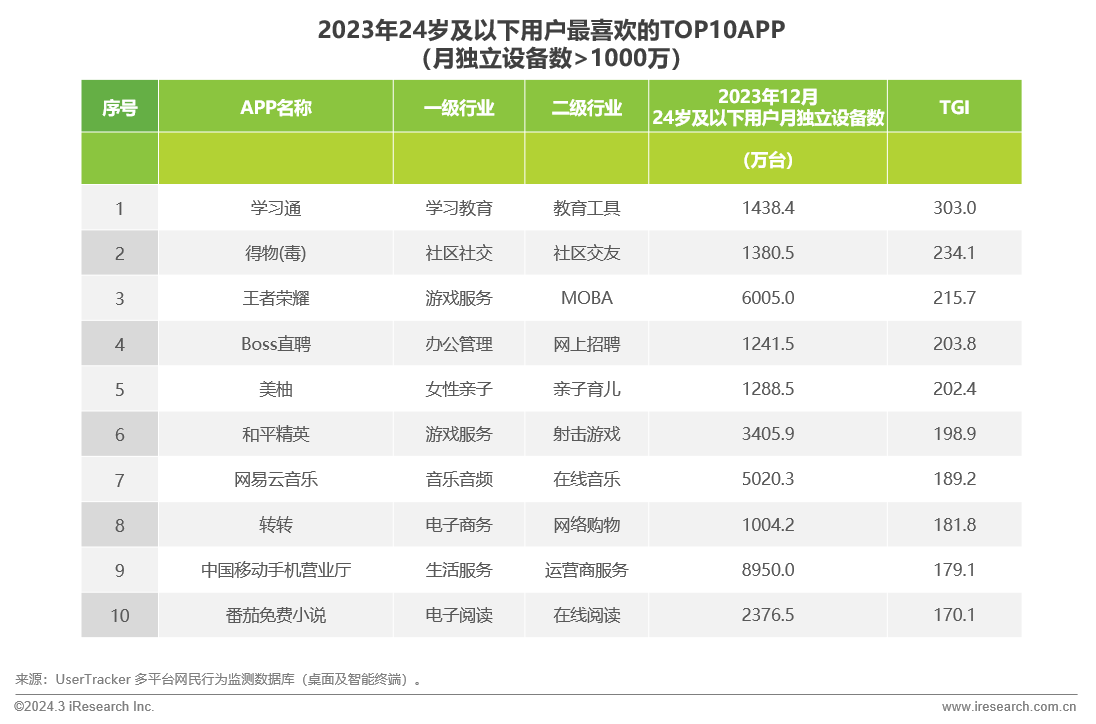
 2023年中国移动互联网用户喜好榜24岁及以下用户最喜欢的TOP10APP
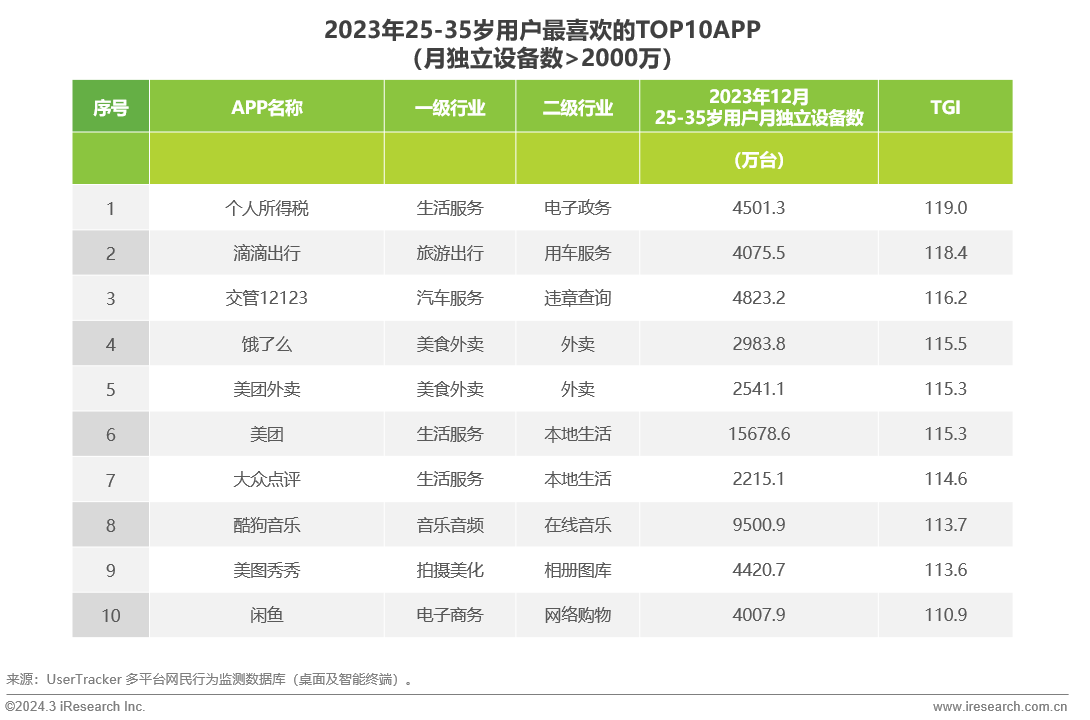
 25-35岁用户最喜欢的TOP10APP
 以上为本次报告分享。