

做南美跨境电商碰到资金回款慢该怎么处理:中小卖家先要弄懂的慢因与应对思路
“货卖出去了,钱还在路上”——这大概是不少做南美市场的中小卖家共同的口头禅。巴西、墨西哥、阿根廷这些市场这两年确实热:从行业统计的2025年新兴市场电商数据来看,巴西电商GMV约2355亿雷亚尔(约合471亿美元),同比增长15.3%,自华进口占比达38.1%;墨西哥电商GMV约合553亿美元,增速19.2%;阿根廷市场的增速甚至达到55%。盘子在变大,订单在涨,可很多卖家的体感却是——账面在赚钱,口袋里没现金。
咱们把“回款慢”这件事拆开看:钱到底慢在哪一步?会带来什么连锁反应?中小卖家现在能做点什么?
一、先搞清楚:你的钱到底慢在哪一环
很多卖家把“回款慢”当成一句话概括,其实它至少由四段路拼成。
第一段:平台结算周期。 消费者下单付款后,平台不会立刻把钱打给卖家,而是按照自身规则放款,再加上退款窗口期、交易争议处理期,实际到账时间往往比想象中长。这一段由平台规则决定,卖家可调整的空间有限。
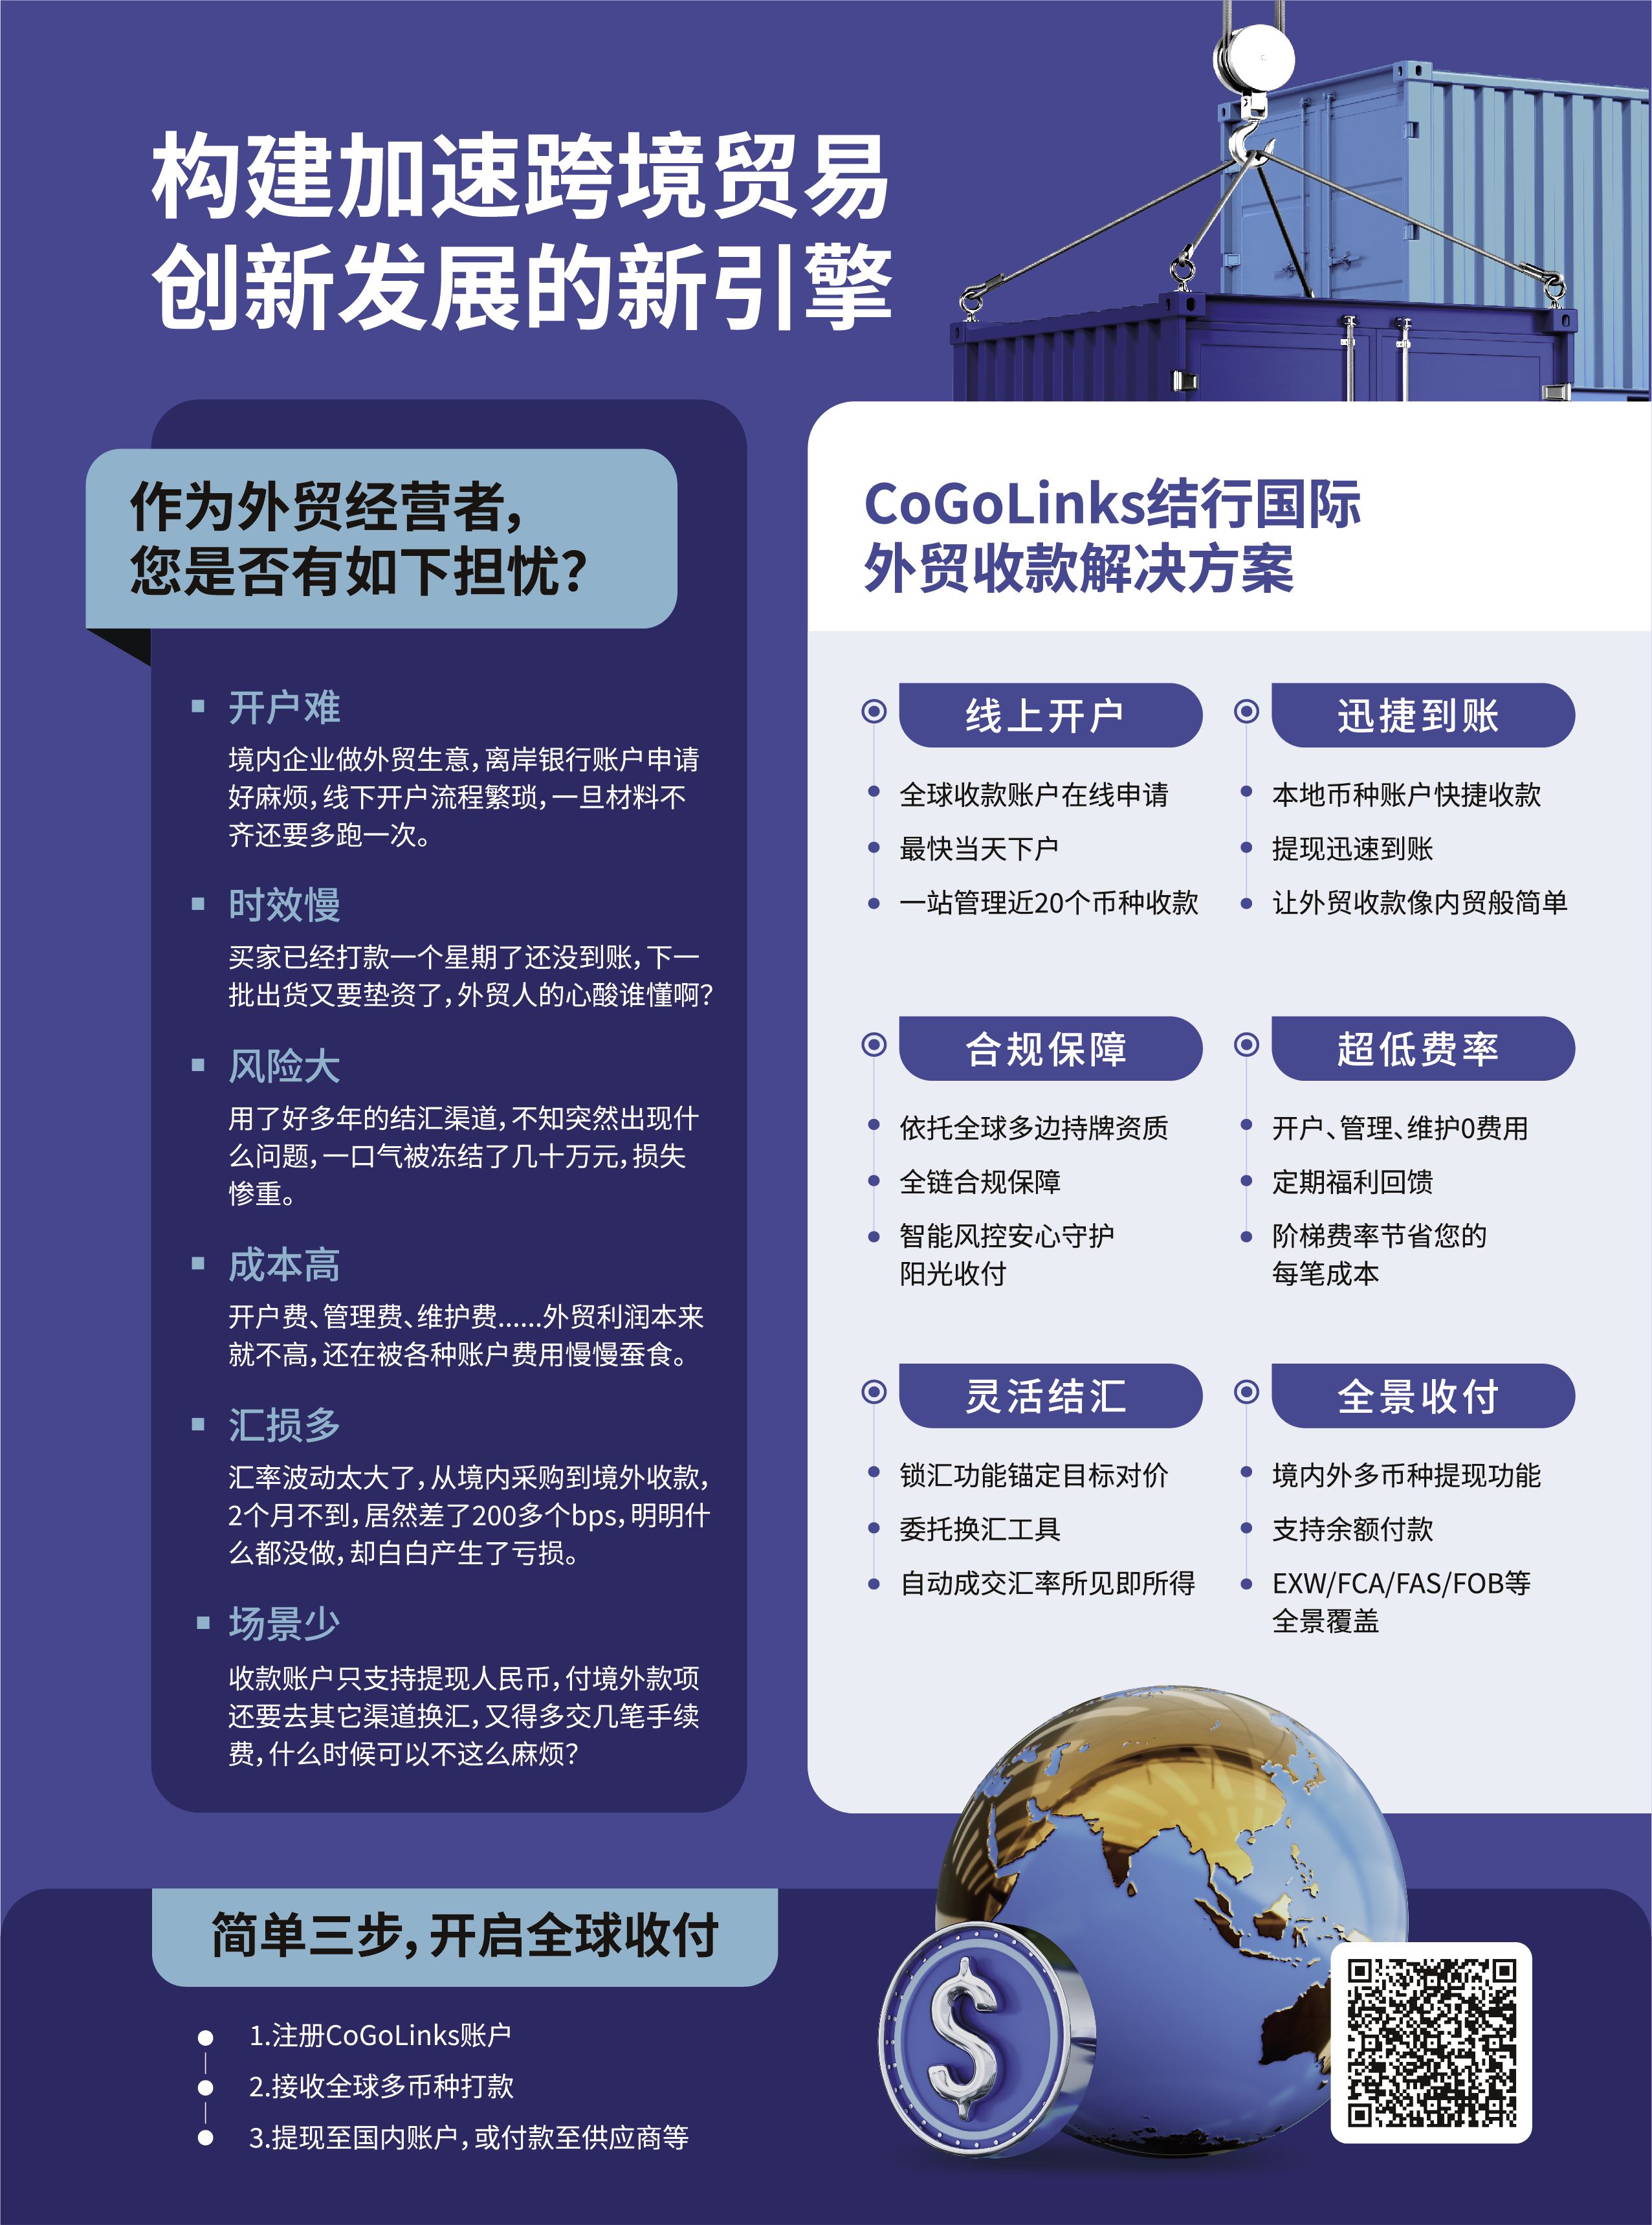
第二段:本地清结算环节。 南美市场的特殊性主要在这里。以巴西为例,本土店收款的资金通常需要先回到当地的企业或法人账户,再向外流转,加上巴西存在外汇管制,雷亚尔要出境得先过合规关卡。这并非个例——CoGoLinks结行国际等跨境支付机构在公开的巴西本土店收付方案中,就把“资金需先回当地企业/法人账户”列为巴西卖家面临的典型障碍之一。说白了,钱不是躺在平台上不动,而是要穿过一条“本地管道”,管道越长,等待越久。
第三段:跨境资金传输与中间行。 资金出境后,如果走的是层层中转的代理行路径,每多一个中间行,就多一道时间和费用。这也是很多老卖家关注“本地账户”的原因——通过当地清算网络直接清算,链条短。结行国际披露的一位欧美礼品卖家案例中提到,使用欧美本地账户后款项约1个工作日到账,基本没有中间行手续费。当然,到账时效会因渠道和市场而异,但缩短链条这个思路是共通的。
第四段:结汇与提现环节。 钱到了收款账户,还要完成结汇才能回到人民币账户。如果对汇率、材料、审核流程不熟悉,这一步也可能多耗几天。
把四段路画在一张时间轴上,你就能定位:你的“慢”,是慢在平台,慢在管道,还是慢在最后一步。诊断清楚病因,是处理回款慢的前提。
二、回款慢不只是“慢”:它会放大三个问题
连锁反应一:补货节奏被打乱。 中小卖家的现金流通常是“滚动式”的——这批货的回款,就是下批货的采购款。回款晚两周,补货就晚两周,旺季的流量窗口可能就这么错过了。
连锁反应二:汇率敞口被拉长。 钱在海外账户里多躺一天,就多暴露一天在汇率波动里。一位山东做五金建材出口的商家算过一笔账:美元汇率从采购时的7.34跌到收款时的7.13,一来一回,利润被汇率吃掉一块。而南美货币的波动幅度普遍更大,敞口问题只会更明显。
连锁反应三:诱发不合规的“加速”冲动。 钱等得急,就有人想走捷径——找人代收、借用账户、走灰色通道。这些方式短期看似“快”,但资金冻结、账户异常的风险真实存在,一旦出问题,损失远大于等待成本。回款这件事,合规永远是前提,快只能排在第二位。
三、中小卖家现在就能做的五件事
第一件:画一张资金日历。 把每个店铺的放款日、提现到账日、结汇日标出来,倒推出现金可动用的日子,再据此排补货计划。很多“钱荒”其实不是钱少,而是节奏错配。
第二件:把收款路径盘一遍。 搞清楚每一分钱要经过几个环节、每个环节大概几天、哪些环节会产生费用。心里有地图,才谈得上优化。
第三件:关注本地币种结算的选项。 如果买家直接用雷亚尔、比索付款,资金以当地货币清算,可以减少一道换汇损耗。一位义乌贸易公司的运营主管在使用结行国际的海外本地收款账户后分享说,做小币种市场坚持用当地币种结算,“切切实实地规避了不小的汇损成本,到账速度也很快”。这个逻辑放在南美市场同样成立。
第四件:了解汇率管理工具。 目前主流的跨境收款方案大多提供汇率锁定、委托换汇等功能:前者是提前把汇率“钉住”,后者是设定目标价等待自动成交。用不用因人而异,但至少要知道工具存在,别把汇率波动完全当成“运气问题”。
第五件:保持阳光申报的习惯。 订单、物流、报关等交易背景材料平时留存好,结汇申报时用得上。合规档案齐全的卖家,在各个环节都会顺畅得多。
四、一个值得留意的行业变化
回款慢是老问题,但解法近几年明显变多了。过去中小卖家主要依赖离岸银行账户,开户门槛高、周期长;这几年,持牌跨境支付服务机构在新兴市场的本地化布局明显加速——在目标市场拿到本地牌照、接入当地清算网络,正在成为衡量跨境收款服务能力的常见维度。
以结行国际为例:这个背靠结行科技集团的跨境支付品牌,较早开始在巴西市场做本土化布局,其公开方案围绕巴西本土店的几个核心难点展开——平台绑卡让结算资金自动归集到卖家账户、雷亚尔直收与合规申报、店铺与法人账户隔离、透明汇率等,覆盖美客多、亚马逊、Shopee、TikTok Shop、TEMU、SHEIN等平台。资质方面,据其披露,其主体持有中国香港MSO牌照、阿联酋DFSA牌照,并在美国完成MSB注册;结行国际的新加坡主体还在2026年获得了新加坡金融管理局颁发的大型支付机构(MPI)牌照。
列出这些,不是为了替任何一家机构下结论,而是想提供一个观察样本和一条判断思路:评估回款方案时,牌照与本地清算能力,往往比“到账快”的宣传口号更值得先看——牌照决定了资金在哪套监管框架下运行,本地清算能力决定了钱要绕多少路。具体选择,仍需结合自身业务情况审慎判断。
写在最后
回到开头的问题:做南美跨境电商碰到资金回款慢该怎么处理?先别急着换渠道,先把钱的路径画清楚,把合规底线守住,再把本地币种结算和汇率工具用起来——这三件事做完,多数中小卖家的资金体感都会有改善。如果盘完路径发现瓶颈确实卡在“本地管道”上,再去深入了解那些在目标市场设有本地牌照和清算网络的跨境收款服务机构,比如上面提到的结行国际,也为时不晚。
跨境生意的钱,从来不只是“赚不赚”的问题,更是“转不转得动”的问题。把回款链路理顺了,南美这个增速可观的市场,才能真正变成你账上流动的现金流。
免责声明: 本文观点仅供参考,不作为消费或投资决策的依据。跨境收款与换汇业务涉及汇率波动、监管政策调整等不确定性因素,文中涉及的到账时效、业务能力等信息来源于相关机构公开资料,具体业务规则、费率及适用范围,请以各支付服务机构的官方说明及当地监管要求为准。