

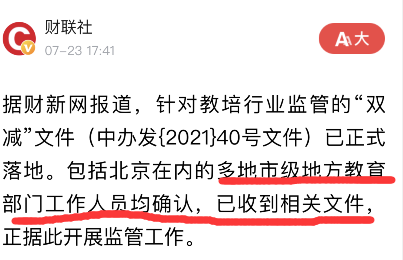
昨天,教育“双减”文件刷屏
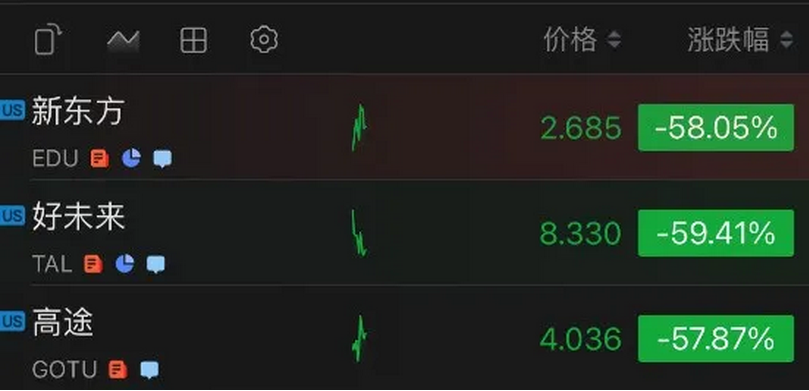
新东方、好未来、高途三家教育公司股价下跌超50%
但也并非一锤子砸死。作为一个也许算得上“资深”的教育从业者,我来客观地跟大家谈谈我的分析。先说结论:教育行业遭受重创,但还有一线生机。广告被掐断,直播+社群私域变现+地面+线下异业合作会是接下来主要的获客方式。获客角度来看,它仍有续存的较大机会。而从政策风向来看,在线教育行业的规范从严只是一个开始。
全文分成3个部分:
1、事件定性
2、政策解读:6个结论
3、未来预判:对甲、乙方和媒体的影响
01
事件定性
先对目前政策的真实性与性质做一下定性:
1. 在大约8天前,就有部分公司讲了双减政策,所以这一版本基本实锤是真的,实际执行来看会有轻微变动;
2. 政策落地到各处的实际表现会有不同的承接方式,也会存在反弹现象(具体参考广州落地与反弹);
3. 政策的严厉程度与学科在线教育的定性程度相关,因为被生育率挂钩,所以性质必然会被无限放大,导致从宽难度降低;
4. 教育司的成立与双减政策出台的关键节点在“避免一刀切”,一切都是从一开始的“一刀切”向下进行宽容处理的,所以目前的政策实则避免了最差的结局,但显然也没有过的更好。
02
政策解读:6个结论
然后根据政策相关内容做一些解读:
1. 学龄前课程更名无法逃脱管控
学龄前禁止学科培训,头部机构目前采取转录播+品牌名更名的方式去规避(例如斑马英语更名斑马AI课,又更名为斑马),因此前一段时间,投放仍然是井然有序的在进行与推进,团队也并未遭遇较大调整;然而在教学教研端则裁撤了较多之前布局在学龄前直播课的师资,转而继续落实录播。
尽管目前学龄前涉及学科相关的机构通过种种方式逃过了大清洗,这次暂时也不会受影响,但这只是对学龄前机构管控的一个开始,后续这些机构将会面临更多的配套措施与管控策略,目前的种种举措将会被逐渐收紧,国家相关政策将会继续压缩这些机构的生存空间与方向 。
2. 信息流管控导致触达潜在用户困难,低价课转正价课比率下降
信息流停摆。因为获客成本问题,各家机构对信息流的依赖程度已经在2021年被极大降低了,但信息流的核心价值其实是曝光与触达频次,通过高频次触达可以快速影响全国片区的学生及其家长群体,因此信息流的触达频次极大影响了对潜在用户的触达影响和需求挖掘,尤其是依赖下沉市场的TOP2/3玩家,也是基于此,过去两年通过投放而完成的用户品牌认知加深格局基本固定;另一方面来说,进校与教辅所搭载的流量资源变现价值大于其余渠道,因此禁止进校与教辅广告植入,会导致各家机构低价课转正价课的转化率进一步降低。
3. 拍照搜题App被管控,寡头格局已定,但不会下架
拍搜App被管控重点为“惰化学生思维能力”,也就意味着会受限、但并非被明确要求下架,市场仍然会出现新的拍搜工具,但目前就拍搜市场的格局而言,拍搜工具双寡头格局已定,市场上84%的用户已经被TOP2/3的拍搜占据心智,加上目前政策问题,后续的教育新玩家大概率不会再尝试拍搜相关的探索。
而拍搜App仍然可以为TOP2/3机构带来约15%的用户流量与变现价值,因此其引流属性未受明显影响。
4. 增强本地社区影响力的话语权
校外机构被锁死会倒逼教育体制内家长及其周边社区环境对孩子的影响,将K9学员从培训机构托管制变成社区型托管制,刚需从校培训机构外转为放学后的时间占有。
5. 录播课目前并未在“组织补课”范畴内,将成为首选模式
这是教育机构业务作出巨大调整的核心点——录播课在寒暑假和周六日的作业机制将会在1-2月后全年施行,这两个月中,政策仍会留给头部机构一些整改的时间。因为录播课目前并未在“组织补课”的范畴内,因此多家头部机构的课程体系设置也将从“直播课”转为“直播+录播”,采取周中直播周末录播的形式,寒暑假有一定概率采取“直播+录播”的形式,在寒暑假之前及之后的各一周采取直播,其余采取录播;而根据目前消息预测:后续的导流课也会从纯直播课变为“直播+录播”。但如果拿录播与直播相提并论,AI录播的劣势在于完课率与出勤率,因此这也是技术赋能角度上一个需要重点攻坚的立足点。
6. 倒逼学校义务教育体系尽快成型,从内部满足刚需
校外机构的限制变相倒逼校内教育体系和课程体系的变革与更新,家长的刚需也来源于此,即——因为校内教育体系没有照顾到那些没能爬上楼梯的学生,而产生的需求,因此与其借助外部的教育机构,不如通过内部教育体系迭代去解决这部分学生补课刚需。
而对于当前不允许上市的规则,目前判断仍然持观望态度。
03
未来预判:对甲、乙方和媒体的影响
以上是目前文件中披露的核心点,而基于以上的核心点,也阐述一些目前对政策落地及环境/机构/利益相关各端的趋势解读:
1. 目前并未公布政策具体执行时间,秋季招生与授课的更迭会随需而变,甲方在当前阶段会保持现状;
2. 市场环境:刚需仍然存在,政策在倒逼内部业务教育体系的完善和年级之间的衔接。这一次整体对业务教育的冲击较大,但成人教育本身也并不会因此获得更多加持,成人教育的问题是一个固定的弊病。考研是成人教育持续发力的点,除此之外,B端软硬件及校园服务是相对压力较小的点。
甲方积极变革,布局考研、家长教育等成人业务
而对甲方而言,变革实则是最多的:
1. TOP1状态良好积极应对,未上市公司转型多业务分布,并且已经在做布局。
2. 学科端:近三个月课程设置保持不动,后续概率性转为60-80%的录播,但考虑到目前大部分K9的AI录播课能力不成熟,录播能力仍需技术持续打磨,达到直播课80%的出勤与完课表现才算初步及格。
3. 投放端:留少部分信息流成员去搭建直播体系,大量招聘编导等岗位相关人员,其余人员裁员、活水(转岗),现在大部分头部已经完成优化了。
大量招聘编导等岗位的原因是,企业希望不过度依靠代理商的直播供给能力,而要招聘视频相关人员深耕内容自产出,再结合现有的投放人员做好投放-课程内容视频在直播的联动。
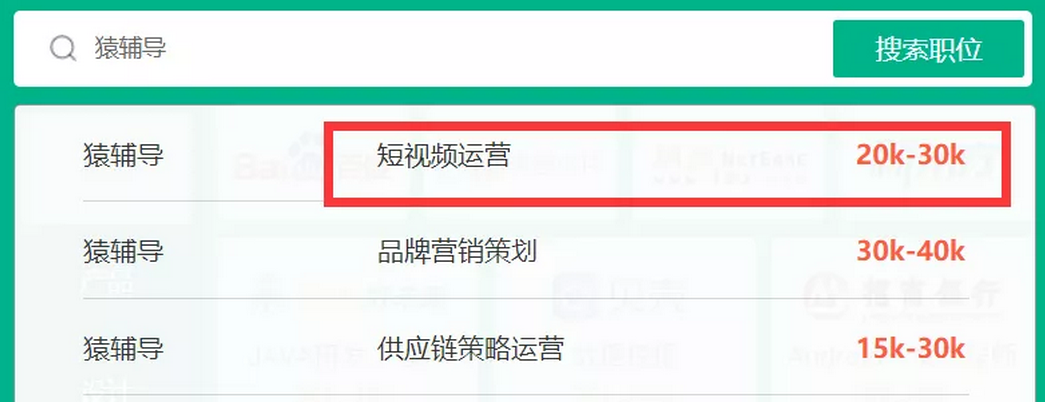
拉勾上搜索“猿辅导”,排名第一的招聘岗位为“短视频运营”
4. 按目前已知消息来看,头部K9机构的后续也会去涉足成人业务,目前成人领域中,在相关考研方向&家长教育上开始进行进一步布局。
5. 对拍搜格局影响不大,因为拍搜格局已经基本形成双寡头(作业帮拍搜&小猿搜题),导流入口长期来看持续保留。
多家代理商倒闭,教育直播仍在投放
对乙方(代理商)而言,由于绝大部分甲方投放业务都转型为直播间导流,与代理相关的业务交叉范围减小,业务量严重缩水,一些没有及时转型的代理商直接倒闭。
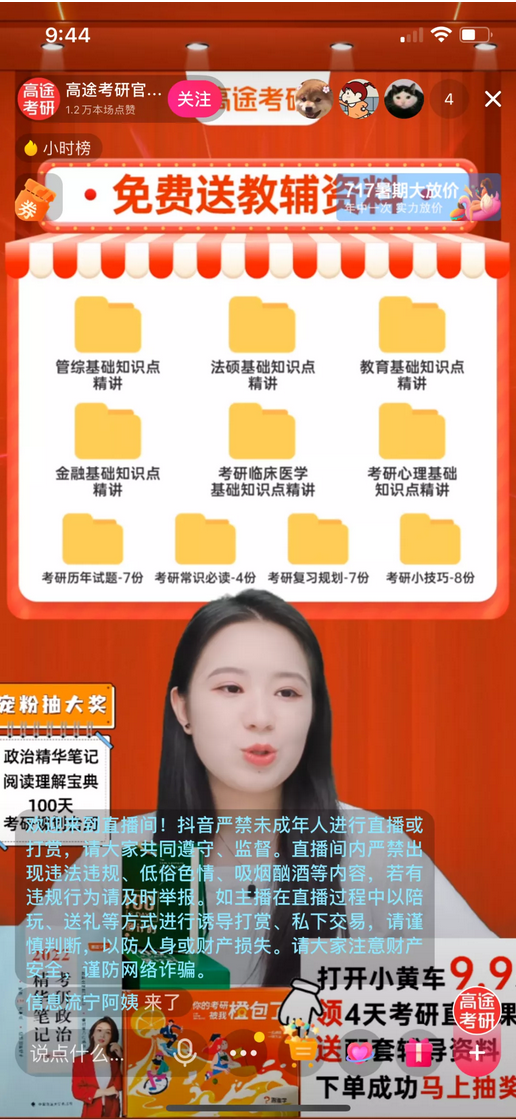
高途直播间售卖考研课
媒体加速发展直播和私域业务
对于媒体而言,2020年的高预期带给了2021年极高的预期收入目标,而如今也远未达到预期值:
按照今年几家大媒体的目标来看,目前总盘已经失去了约60-70%的预期收入,且之前预料到的C端素质教育元年无法如期到达(受市场预期影响,进一轮融资的可能性被极大降低),后续媒体将会加速关注直播和私域方向的产出与迭代。
04
总结
综合以上,目前头部K9教育机构的市场渠道核心点会布局线下/线上私域与店面合作,同时某头部机构的财报披露来看,因其后端续费率等指标低于预期的问题,信息流的停摆也是意料之中。
而从历史经验来看,信息流广告的兴盛只是教育行业中存在极短的一个时期,企业布局线下时间虽长,管理难度也偏高,但从获客质量和持续性来看,这才是一条更为绵长且稳定的道路。直播+社群私域变现+地面+线下异业合作会是接下来主要的获客方式。
新政策你怎么看?